10月机器人融资图鉴,资本盯上了这三处

小鹏机器人以首轮超9亿美元融资、投后估值63亿美元的战绩,成为本月最受关注的融资案例。IDG资本、高榕创投以及腾讯、阿里巴巴等机构共同参与,腾讯和阿里本轮投资规模分别约1亿美元,其中腾讯投入约为此前公开投资宇树金额的3倍,阿里约为12倍。将这笔钱放到全球坐标系中更能看清其分量:2025年Figure AI完成超10亿美元融资,投后估值390亿美元;Apptronik完成3.5亿美元融资,谷歌参与。这些案例共同指向一个信号——人形机器人与“物理AI”已从小众前沿技术,进入全球顶级资本的核心下注范围。
国际资本主动发起,小鹏被重新估值
此次融资由国际资本主动发起,这一细节颇具深意。投资机构此前已持续关注小鹏在智能汽车、自动驾驶、AI芯片和机器人等方向的长期投入,并开始将这些能力纳入“物理AI”的更大框架中重新评估。超过9亿美元的融资,意味着这种判断被正式写进估值。
过去,小鹏的市场评价主要围绕新能源汽车展开,关注销量、产品竞争力、智能驾驶能力以及行业位置。如今机器人业务获得独立估值后,小鹏开始向资本市场展示另一种可能:是否能够成为一家以物理AI为核心能力的科技企业。
这种变化并非孤例。特斯拉的估值逻辑早已从汽车制造扩展至自动驾驶、Robotaxi及人形机器人。汽车正成为AI进入现实世界的重要入口,拥有真实数据、复杂硬件制造能力和用户场景的企业,有机会将AI能力扩展到更多领域。
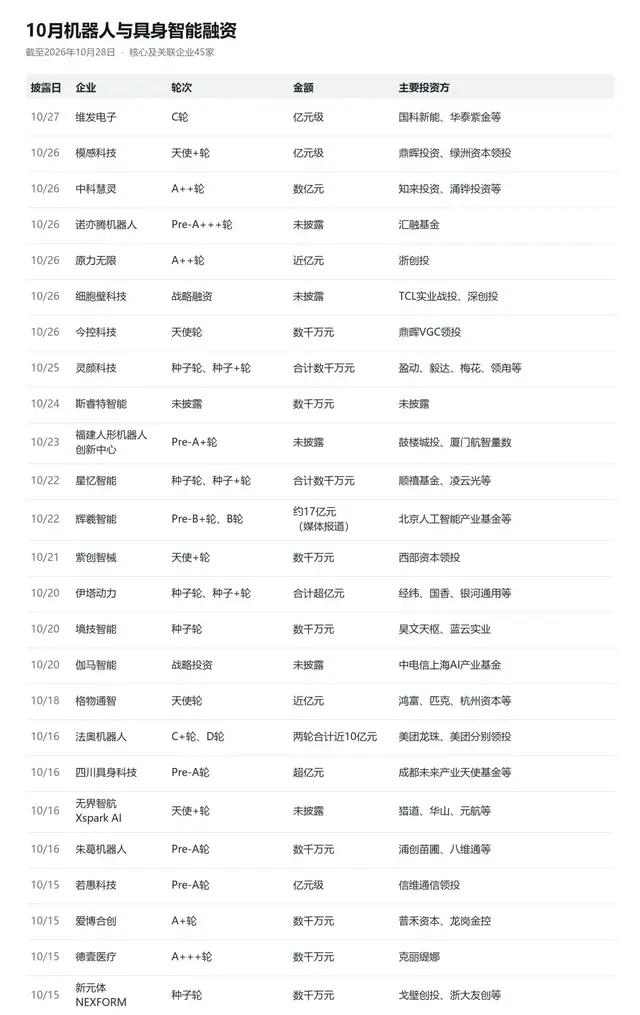
百亿俱乐部扩容,北京深圳双极格局显现
从具身智能机器人估值百亿俱乐部的分布看,北京和深圳形成明显的双极格局。
北京依托顶尖高校和科研院所,在具身大模型、世界模型等“大脑”技术上优势明显,代表企业包括银河通用、星海图、千寻智能、星动纪元。深圳则凭借硬件创新、供应链整合和商业化能力,孵化了智平方、帕西尼感知、众擎机器人等企业。
十余家估值百亿的具身智能企业背后,国家队与产业资本的身影愈发密集。银河通用引入国家大基金三期,这被业界视为具身智能正式纳入国家核心产业战略布局的重要体现。立讯精密领投众擎机器人、宁德时代关联基金投资千寻智能、比亚迪战略投资帕西尼,凸显了产业资本深度绑定趋势。
资本聚焦两大卡点:具身大脑与灵巧手
年内该赛道超半数投资涌向了具身大脑与灵巧手两大核心卡点。多家券商研报指出,大脑是当前具身智能发展的核心短板,也是具身智能机器人区别于传统程序控制机器人的关键。千寻智能2024年1月成立即达百亿估值,专注具身智能大脑与长序列操作能力。
灵巧手方面,东吴证券测算,从远期看,灵巧手占整机成本的比重可达20%至30%,仅次于身体执行系统,是最重要的硬件之一。今年2月,灵心巧手完成15亿元B轮融资,大幅推高这一细分赛道融资额。帕西尼感知则专注于让机器人“感知”物理世界,将曾经单价高达10万元的高精度触觉传感器价格下探至百元级,2025年8月完成超10亿元B轮融资,估值破百亿元。
产业协同成关键筹码,订单与量产回应ROI考验
“公司在筛选投资方时更看重产业协同的作用,机构带给企业的不仅是资金,一旦有产业融合跟配套协同,其实会让公司跑得很快。像比亚迪和京东的战略投资,都给企业带来一定的工厂测试机会。”帕西尼感知科技CEO许晋诚向21世纪经济报道记者表示。
头部企业正在用真金白银的订单和量产交付能力回应市场。工业场景中,银河通用与宁德时代合作深入,机器人在电池工厂实现7×24小时全自主作业,物料搬运效率较传统人工提升30%以上。千寻智能的自研大模型已进入宁德时代产线,插接等精密作业成功率稳定在99%以上。智元机器人产品也已进入龙旗科技、均胜电子等企业产线。
商业零售领域,擎朗智能餐饮配送机器人出海表现亮眼;智平方推出“智魔方”,已在北京、深圳等地落地运营,进入商场、公园等核心场景。危险重复作业领域,云深处科技在电力、消防巡检行业的市占率分别高达85%和90%。
摩根士丹利分析师认为,2026年将是市场从技术突破转向ROI评估的分水岭。资本为百亿估值买单的同时,正在用“全栈技术自主可控、量产交付能力过硬、真实商业闭环已验证、顶配复合团队基因”这四条标准筛选真正能跑出来的玩家。
