阿里AI双线战:阿里云守B端底仓,千问赌C端入口

一份“无悬念”数据背后的B端护城河
IDC在10月29日发布的数据几乎没有悬念:2026年上半年,阿里云在中国大语言模型即服务(MaaS)市场的份额达到46.6%。这个数字的含义远不止行业第一——它意味着阿里云在MaaS赛道的份额,已经超过第二名智谱(10.6%)与第三名火山引擎(10.2%)、第四名之和。在AI商业化公认的核心入口上,阿里云用一套“模型即服务”的完整栈,建立了一个足够厚且具备统治力的B端底仓。
这份底仓的战略定位,在阿里CEO吴泳铭的表述中十分清晰:阿里云要做“全栈人工智能服务商”,通义千问坚定开源开放路线,致力于打造“AI时代的Android”;同时构建作为“下一代计算机”的超级AI云,为全球提供智能算力网络。这意味着B端不只是卖API,更是把算力、模型、开发工具链打包成基础设施,让企业客户在阿里云上长出自己的AI应用。Qwen系列模型在国际市场的性能口碑,也为这套B端生意提供了硬支撑——它要正面与ChatGPT在海外企业市场争夺开发者与客户。
千问C端上线:从红包补贴到生态总动员
B端的确定性,并不能掩盖C端正在发生的剧烈燃烧。阿里巴巴2026财年第四季度财报显示,集团经调整EBITA同比下降84%至51.02亿元,主要拖累项正是千问大模型的训练投入、千问App的用户获取成本以及闪购相关投入。包含千问C端事业群在内的“所有其他”分部,单季经调整EBITA亏损从上年同期的34.13亿元扩大至211.6亿元——千问C端投入是亏损扩大的主要推手。
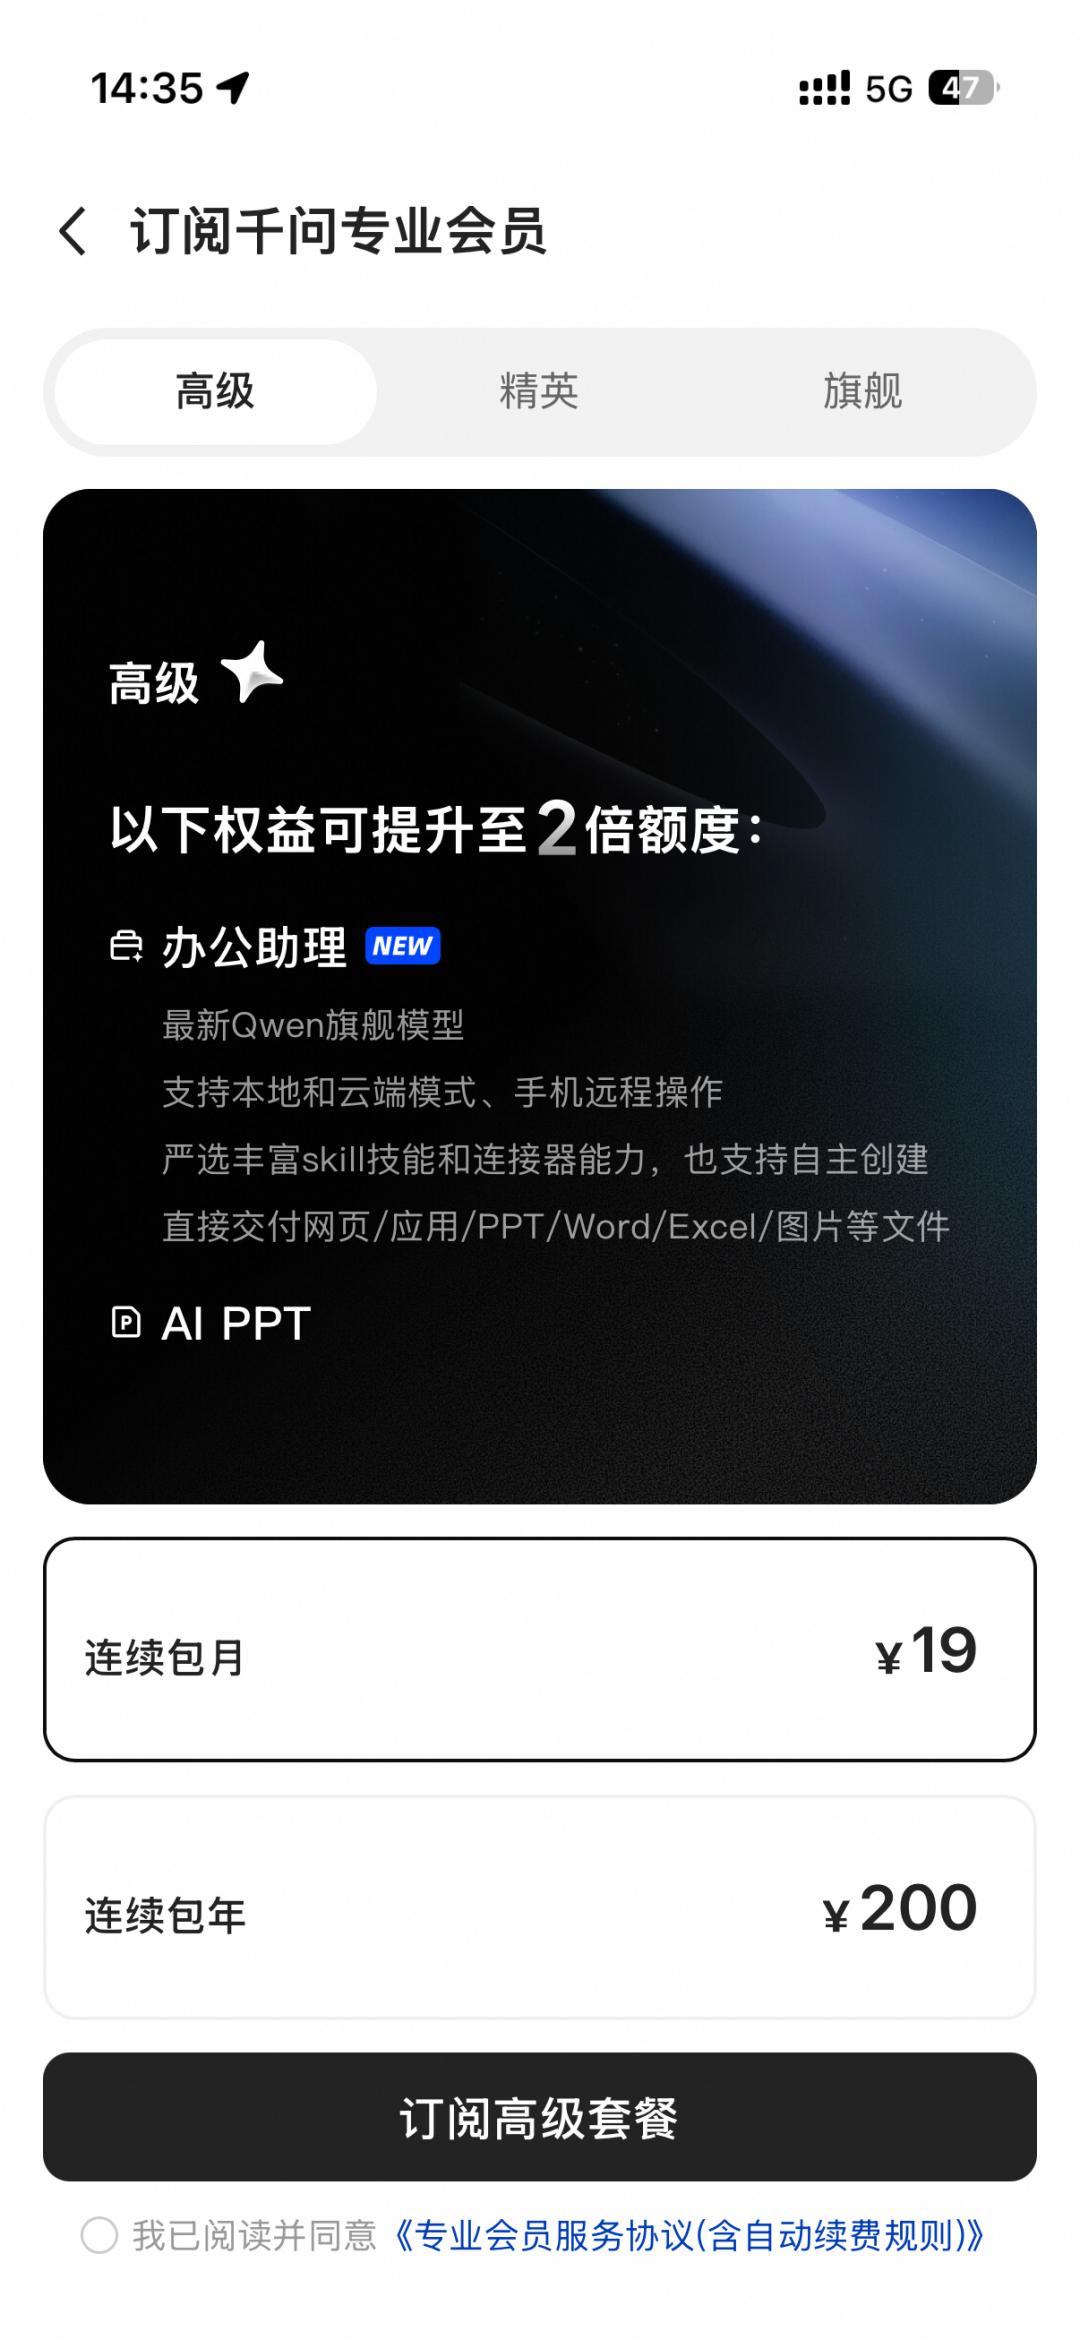
为了把千问打成国民级AI原生应用,阿里使出了前所未有的资源调度:春节期间大规模红包补贴,整合淘宝、支付宝、高德、飞猪等核心生态,将千问嵌入从购物、出行到本地生活的全场景。这套打法的核心逻辑,是让千问不止于聊天机器人,而是变成一个“行动式AI”的超级入口。阿里集结数百名工程师,让千问App杀入C端,试图通过自研芯片、云基础设施、大模型与电商、物流、内容生态的深度耦合,构建“全栈全模态”的护城河。千问产品哲学强调“工作流的折叠”——用户只需一句话,即可完成数据分析、PPT生成、视频剪辑、网页搭建等复杂任务,直接获得可交付的成果。
千问Go与办公场景的“地面部队”
C端入口的争夺,不只是聊天框里的“对话”,更在向具体的生产力场景渗透。千问办公便是阿里在AI Agent办公产品上的一张关键牌:用户仅需一句话,即可完成数据分析、PPT生成、视频剪辑、网页搭建等复杂任务,覆盖桌面端和网页端,并深度接入钉钉生态,依托个人云盘、IM、连接器等模块打通数据与设备。多模态理解与生成、全栈网页交付、专业数据源接入(包括1688、天猫、淘宝等电商平台及小红书)以及25项企业IM能力,让千问办公不再是一个演示级产品,而是试图直接嵌入企业工作流。
紧接着,千问Go的推出更把战线从办公延伸至生活场景。国联民生证券的跟踪数据显示,美团国庆期间“小团”用户量和调用量较五一增长超六成;抖音“豆包订酒店”下单量环比增长超过56%。AI正在参与本地生活消费决策。千问Go的登场,让AI应用竞争从办公需求进一步蔓延到餐饮、旅行、购物等高频生活场景,直接对垒豆包、元宝、DeepSeek等已占据心智的对手。
双线战争的压力测试:算力成本与时间窗口
AI时代的入口争夺,比移动互联网时代更昂贵。大模型的推理成本是刚性的,每一次用户交互都在消耗算力;而用户对AI助手的使用频率、留存率以及付费意愿,至今尚未被验证到足以支撑庞大订阅或广告变现。市场留给千问的考验是:在持续烧钱训练、买量、做生态的同时,能否真正产生国民级App的粘性?
QuestMobile数据显示,9月AI应用市场移动端MAU达7.29亿,互联网/AI科技企业原生App、应用插件In-App AI及手机厂商AI助手的用户规模分别达2.87亿、7.06亿、5.35亿。其中豆包MAU达1.72亿、DeepSeek达1.45亿,腾讯元宝达3286万,而通义(千问App的前身之一)MAU仅306万,位列第十。这个差距意味着千问必须接受更残酷的高强度内卷:字节豆包依托抖音流量漏斗,腾讯元宝深嵌微信生态,Kimi和DeepSeek靠极客心智与开源口碑守住了阵地。
按照麦肯锡预测,2030年全球AI To C市场规模将达1.3万亿美元,年均增长率超过35%——C端的蛋糕足够大,但窗口期正在收缩。头部互联网集团1-9月共完成182次模型发布、更新、迭代,平均每5.7天一次。其中阿里54次(平均4.6天一次),百度64次(3.8天一次)。如此快速的迭代节奏,迫使千问必须在模型能力、产品体验和商业变现上同时加速。
把Token变成Take-Rate:终局考问
阿里在C端的激进,本质上是一场“将Token转化为Take-Rate”的实验。当AI成为介于用户与平台之间的“AI Layer”,传统依托流量广告的商业模式就可能被重新洗牌。阿里拥有“大脑”(Qwen模型)和“手脚”(电商、物流、本地生活生态),这让它有机会把每一次AI交互转化为实际的交易分成——用户在千问里点一杯咖啡、订一间酒店、下一单商品,阿里都能从中抽取“服务税”。
这也解释了为什么阿里愿意用B端的稳定现金流,去对冲C端前线的风险。阿里云46.6%的MaaS份额提供了“稳”的底盘;而千问C端事业群单季211.6亿元的亏损,则是为“险”付出的高昂保费。放眼全球,谷歌、Meta、蚂蚁集团也纷纷加码Agent赛道:谷歌推出企业级Gemini Agent,Meta发布Muse Wonder系列模型验证C端Agent需求。阿里面对的不仅是国内对手,更是整个AI交互代际切换的全球竞赛。
终局尚远,但天平正在摆动。纯模型公司缺乏生态抓手,流量巨头又缺乏模型底座,而阿里选择了一条最重的路:自研芯片、超大规模集群、开源模型、云基础设施、应用生态全部押上。这场双线战争的成色,取决于千问能否在现金流绷紧之前,把C端用户规模从百万级推到亿级,并让AI交互真正转化为可持续的收入。阿里需要用底仓的“稳”去对冲前线的“险”,这是科技巨头在AI转型期必须经历的成人礼。
