“72%的Token消耗却仅占27%的支出”:AI多空之争的关键议题

开源模型吃掉72%流量,却只留下27%的钱
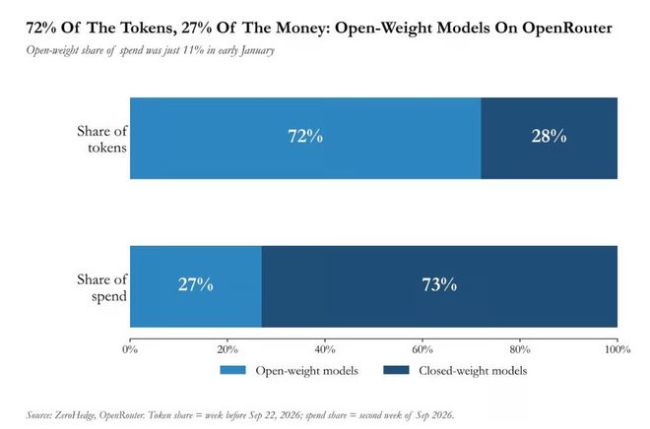
高盛分析师Bobby Molavi在最新报告中披露的一组OpenRouter数据,正在成为AI投资圈最烫手的争论焦点:9月第二周,开源权重模型处理了平台72%的Token流量,却仅贡献27%的总支出;闭源模型份额虽从1月初的89%降至73%,却依然牢牢攥住绝大部分货币化收益。
更扎眼的是,OpenRouter平台9月中旬约69%的Token来自中国AI实验室。换言之,全球AI推理需求的“量”正在被低价甚至免费的开源模型大规模承接,而“钱”仍然集中在少数闭源厂商手中。多头看到的是需求持续爆发、Token消耗量20个月暴增250倍的可寻址市场;空头看到的却是一个令人不安的结构性矛盾——增量流量主体是收费最低的模型,而服务这些Token的GPU成本还在同步攀升。
Molavi直言,当前市场“无法操作”(unplayable)。同一组数字,多头和空头各取所需,双方都宣称自己看对了方向。
GPU租金飙涨160%,Token价格却崩了47%
这场分歧的本质,是算力成本与模型定价的极端背离。Molavi指出,Token价格正以每季度47%的速度剧烈通缩,而GPU租金同期却飙涨了160%。一侧是模型输出越来越便宜,开源权重模型把API定价打到地板价;另一侧是英伟达芯片供不应求,算力持有者借机抬高租金。
两组曲线相向而行,形成一场典型的“剪刀差”挤压。对GPU持有者而言,这是梦寐以求的卖方市场;对依赖租卡跑推理的AI企业而言,则是收入端被通缩、成本端被通胀的双重绞杀。钱流向GPU持有者,账单却被转嫁给股东。
高盛动量篮子恰好于6月底见顶,时间节点与中国开源权重模型大规模涌入AI市场高度吻合。空头由此获得了一个看似合理的叙事:开源生态的爆发并没有让AI产业变得更赚钱,反而加剧了货币化难题。Token需求增长250倍,但增量收益流向收费最低的模型;租金上涨,但最终有人要为这笔算力开支买单。
空头手里握着更有力的那半段绳子
Molavi将整场辩论的本质概括为四个问题:建设成本几何、谁来买单、痛苦是否值得、需要等待多久才能看到收入回报。目前的数据格局给出了一种让空头满意的回答。
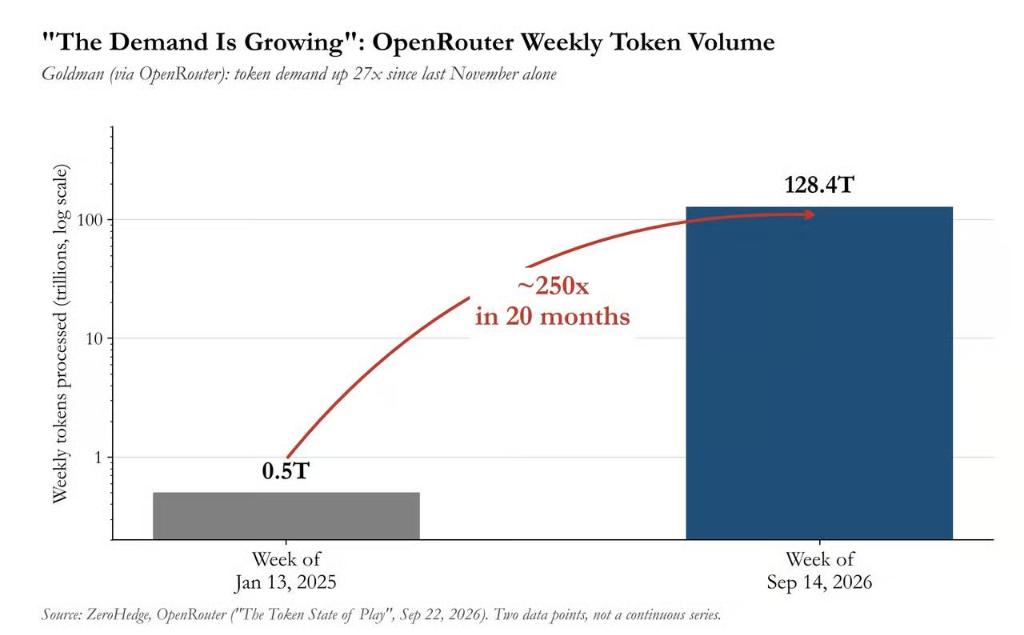
- 需求真实性无可置疑,但“需求增长250倍”并未扭转收入结构;
- 开源模型扩大了使用规模,却把单位经济性拖入深渊;
- 闭源模型仍掌握高端变现,但份额正在被缓慢蚕食;
- 私募市场退出案例“数量可观但极度集中”,SpaceX、Cerebras、Cursor、Hugging Face撑起门面,部分项目估值重估“除了一份投资意向书之外没有任何催化剂”。
整个私募市场的交易逻辑,仿佛“Token时代永不落幕、万物皆将被颠覆”。当融资端的债务窗口收窄,Meta近期宣布向股东募资最高950亿美元用于AI资本开支,而其芯片供应商同步参与入股。供应商融资从债务形式演变为股权形式,提供者与使用者之间的收入和融资边界日益模糊——这也意味着,GPU制造商不仅卖铲子,还想分走淘金者未来的股权收益。
收入回报没有如期而至,S&P 493依然沉默
AI资本开支的终极逻辑,是通过生产力提升带动全社会收益。但Molavi指出,AI生产力红利迄今尚未在科技行业以外留下可量化的痕迹。仔细观察标普500指数中除科技巨头外的493家公司,盈利预期与生产率数据并未出现与AI投资规模相匹配的跃升。
这恰恰是空头叙事中最致命的一环:如果巨量资本开支只是在科技行业内部自我循环——模型厂商付钱给GPU供应商,GPU供应商再回购自家股权,而外部行业的生产率纹丝不动——那么整个故事就缺少了闭环。多头强调“建好基础设施,客户自然会来”,但客户来了之后,付费意愿和付费能力是否跟得上Token消耗速度,成了最大的问号。
Molavi的结论偏向谨慎:需求的真实性无可置疑,但“需求增长250倍,而资金流向最廉价模型、租金流向GPU持有者、账单转嫁给股东”,并非当初资本开支所承诺的ROI故事。在这场多空拔河中,空头或许握有更有力的那半段绳子。
