AI要拆掉美国互联网的收费站?

超级入口的裂缝,是从AI插件那场万亿美元市值蒸发开始的。年初,Anthropic发布AI插件后一周,美股软件与服务类股票市值就消失了近1万亿美元。交易员的逻辑很直接:SaaS的核心业务,AI顺手就能做。但真正的重锤落在Muse上线之后,这款以Personal Agent为定位的产品,已经露出替代超级流量入口的獠牙。市场看到替代可能性后,入口型平台普遍下挫,跌幅最大的Booking与Airbnb不到一个月双双跌去近20%。Muse绕开产品界面,替用户查商品、叫外卖、打车,一件事从头办到尾。入口一旦被绕开,底层的流量分发权随之被拿走,广告变现、交易佣金这些核心手段的份额,自然可能被切走。
开放生态给Agent留了后门,闭环体系关上大门
同样的冲击,落在中美两国公司身上,轻重完全不一样。美国的互联网服务开放而分散,Meta和谷歌扮演的是导流角色,用户最终在独立站完成交易。即便强如亚马逊,在美国电商的市占率也不到四成。更多时候,人们买一件东西、订一间房,要打开不同的官网,注册账号、填写地址、输入卡号、完成付款。场景没有闭环,各平台各管一段,就没人能替全网关门。Agent于是在开放生态里有了操作空间,绕开流量平台,让他们少赚一笔广告费;就连Expedia这类交易网站,也可能从入口降级成供应商,佣金和竞价广告跟着受损。国内是另一套生态,中国互联网在各个场景里早已闭环,平台自己就把从入口到成交的全流程做完了。这种封闭,可以直接把Personal Agent挡在门外——它一进超级App,就撞上“登录环境异常”,账号被强制下线。AI想颠覆中国互联网公司,难度远大于美国公司。
广告生意的乘法口诀,被AI两头改写
但壁垒高,不代表没隐忧。广告是互联网的核心变现模式,这门生意可以简化成一道乘法:广告位数量 × 广告位单价。AI的风险,恰是两头一起动。先看数量,广告位的物理基础是停留时间,信息流、开屏、详情页推荐位,都按曝光和时长售卖。一旦用户习惯了把决策委托出去,曝光量下降,库存也就跟着压缩。再看单价,广告的价格建立在选择过载和信息不对称之上——用户挑不过来,商家说不清楚,中间才有溢价。AI做的正是消除信息差,单价也就往收敛的方向走。两头承压之下,互联网平台的广告收入面临通缩式挤压。
流量霸主正在沦为苦力供应商
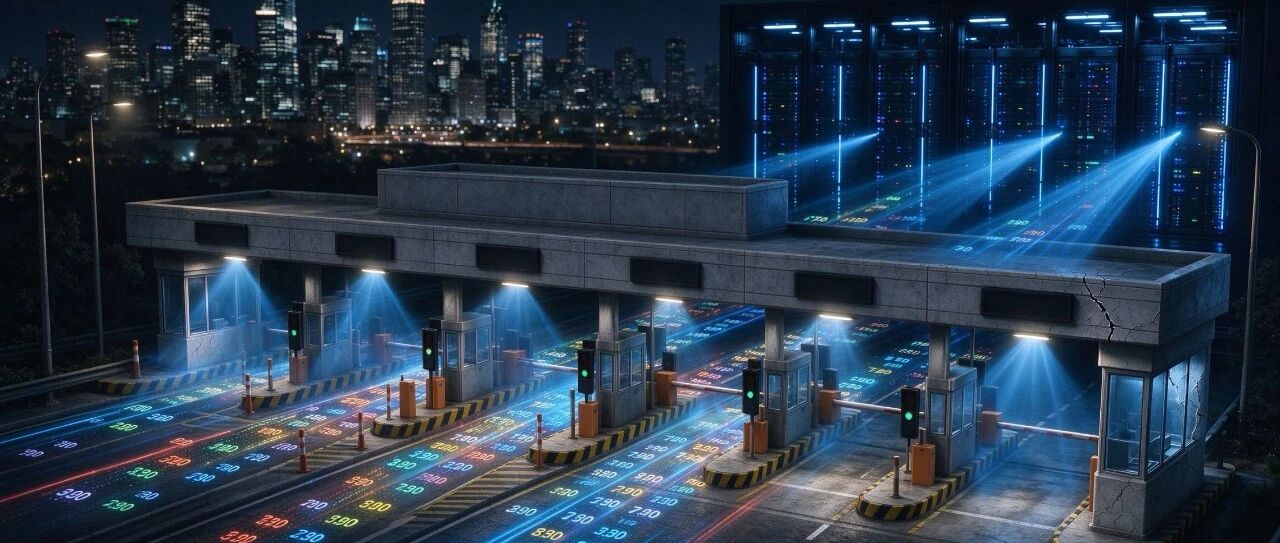
更深的一层变化,是身份的根本转变。互联网巨头过去的高盈利,建立在超级流量入口和由此取得的流量分发权上。用户决策一旦越来越依赖AI,这个入口就松动了,平台手上只剩物流、仓储、即时配送、支付清算、售后这些重资产、高成本的环节。供应商化会弱化平台的议价权,利润结构也就可能下移。这就像收费站失去了车流,只剩下修路和养护的活计,收入结构从抽成变成辛苦钱。对Expedia这类交易网站来说,从入口降级成供应商,意味着竞价广告和佣金收入将同步受损,而这一切才刚刚开始。
苹果成了AI风暴里的避风港
互联网风雨飘摇,以苹果为代表的终端设备反倒成了避风港。这一年,不管美国互联网资产怎么震荡,苹果都稳坐钓鱼台。年初至今,苹果涨了26%,市值站上5万亿,大象依然起舞。同期,谷歌涨1%,Meta跌4%,亚马逊涨7%。苹果能成为避风港,是因为它是被AI冲击最小的那一个——用户无论怎么切换交互方式,总得有一块屏幕、一个终端来承载决策入口。当流量平台失去分发权,终端设备反而掌握了最后的接触点,这也是苹果在这一轮AI冲击中逆势走强的根本原因。
