AI赢得了芯片,输不起一次停电

最近全球AI产业的动向都在传递同一个信号:电力已经取代芯片,成为算力竞争的核心变量。哪怕是在芯片领域取得突破的厂商,也输不起一次停电、一次电压波动。
广西10分钟响应暴露算力用电“零容错”特性
广西某地的10分钟供电响应测试,给算力用电的稳定性要求给出了技术答案。产业界的案例更直观:浙江某芯片厂的光刻机在雕刻电路时,只要出现不到0.1秒的电压暂降,整条生产线就会直接停机,未完工的晶圆直接报废,单条产线停机几小时的损失就达上百万元。
AI作为当前最大的新增用电户,同时是电网最不能得罪的客户:它一边推高全社会用电量的曲线,一边要求这条曲线的波动不能超过万分之一。当变电站开始为企业的电压波动单独建档,当绿电占比成为算力项目的招商门槛,电力系统已经从算力的配套,变成了算力的前置条件。这也正是“算力的尽头是电力”的核心含义。
华为昇腾千卡集群商用敲响园区供电升级警钟
2026年华为全联接大会上,昇腾950超节点宣布规模商用,其旗舰方案Atlas 950 SuperPoD的1024卡集群可输出1EFLOPS(FP8)算力,满配可扩展至8192卡。华为此前发布的全球首个3D数据中心方案显示,十万卡以上昇腾超节点集群将成为基础配置,单集群规模的跃升直接对应着园区级的供电和散热需求。
AI用电的需求远不止于训练阶段:推理环节占AI全生命周期能耗的80%至90%,当前全国日均Token调用量较两年前已实现千倍级增长,中国信通院数据显示AI正在从“训练为主”转向“训练与推理并重”,算力用电需求仍处于指数增长通道。更值得关注的是杰文斯悖论正在AI领域应验:
- 单位AI任务能耗每年下降至少一个数量级
- 但总电力需求仍持续攀升
- 技术效率提升反而带动了总消耗上涨
IEA的测算已经验证了这一趋势:技术效率的胜利,并没有转化为能源消耗的下降。
东数西算落地让绿电成为算力项目硬门槛
作为“东数西算”工程的核心承载区,内蒙古乌兰察布已签约89个数据中心项目,协议总投资超5000亿元,已投运及规划容量约12.5吉瓦,较2025年在运规模潜在扩张超10倍。截至2025年底,“东数西算”八大国家算力枢纽中五个位于西部,已建成智能算力占全国总量的87.3%。
政策层面对算力电力的协同要求正在快速收紧:
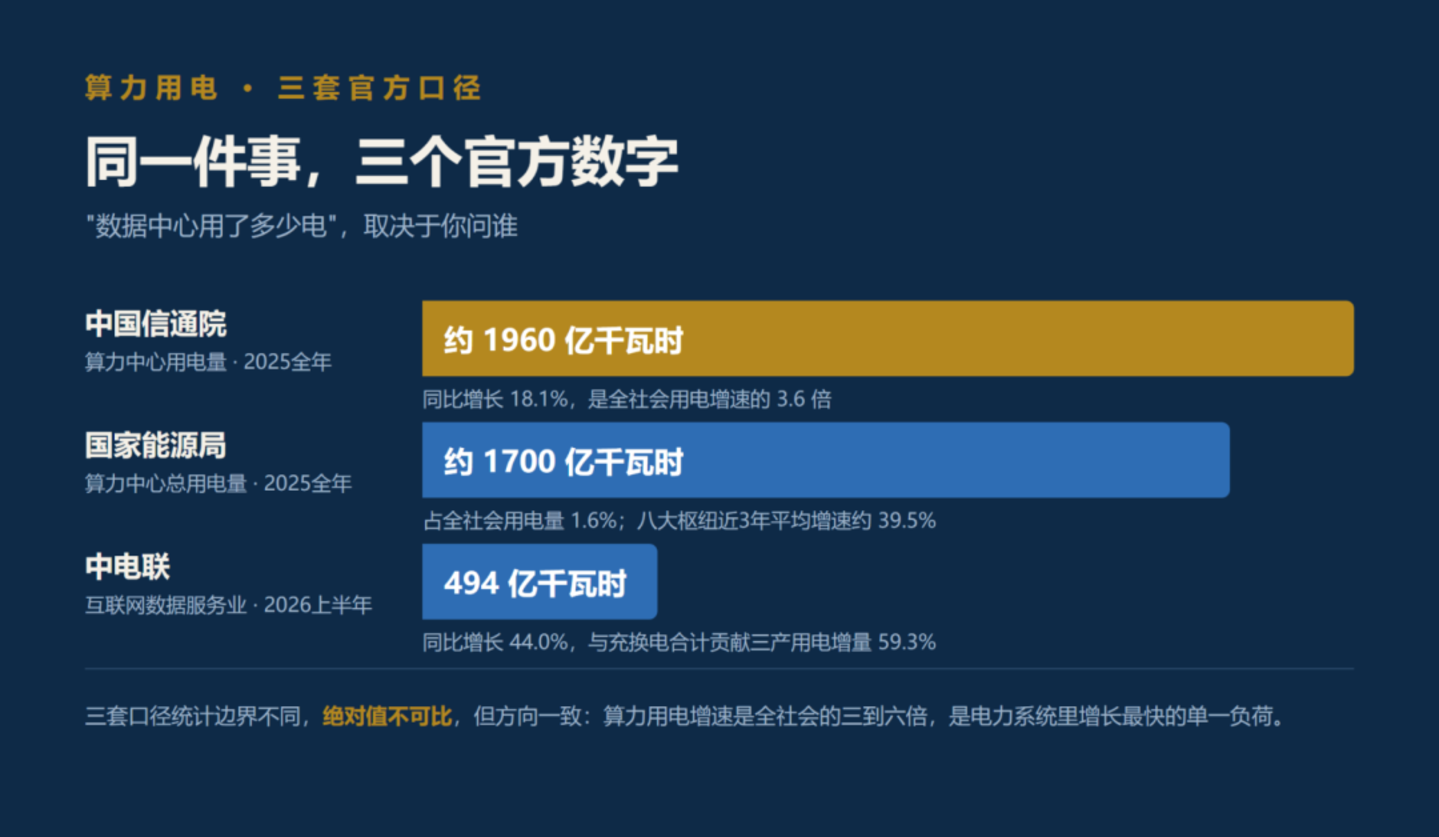
- 国家能源局预计“十五五”期间算力用电年均新增1000亿千瓦时以上,2030年将达到8000亿千瓦时,占全社会用电比例从1.6%提升至6%
- 国家数据局要求新建数据中心持续提升绿电消费占比,内蒙古和林格尔、甘肃庆阳等地新建项目绿电消费占比已超80%
- PUE标准从“可优化指标”变为“硬门槛”:2026年北京对PUE超1.35的项目征差别电价、上海新建项目卡在1.25、内蒙古和林格尔严控1.2以下,大型算力项目开工须经国家批准
- 新建国家算力枢纽要求配套15%-20%的储能,提升供电可靠性并支持可再生能源整合
三个核心证据显示,算力西迁不是短期补贴行为,而是长期机制变革:工作负载按延迟需求拆分,非实时训练类业务迁往西部,实时推理业务留守东部;算力用电近三年年均增速达39.5%,远超全社会用电增速,只有机制性变革才能匹配这一复合增长速度;绿电直连、源网荷储一体化等制度约束已经落地,全国一体化算力网监测调度平台已试运行,超六成算力纳入统一监测。
美国政企同日出手破解AI电力供给瓶颈
2026年9月,美国围绕AI电力的布局明显提速:法案层面,美国众议院以417:3的投票结果通过相关法案,厘清AI基础设施电力成本的归属问题,立法者甚至提出“美国要么建设电力系统以满足AI需求,要么在数字基础设施上依赖中国”的战略判断;产业层面,谷歌签下22年期核电长协锁定芬兰Loviisa核电站半数出力,微软被传将在2032年前把全球数据中心容量推至38GW,英伟达联合澳大利亚运营商押注2GW AI算力,SemiAnalysis数据显示全球面向AI的“表后供电”确定性订单已达约75GW,仅二季度就新增约20GW。
同一天,由谷歌、英伟达、Emerald AI联合牵头的AEMA(先进能源管理联盟)正式亮相,18家覆盖算力、芯片、电网、发电的企业加入,试图通过“柔性负荷”换“快速并网”,破解地方社区对电力项目的接受度难题。但分析指出,300余项地方暂停令已经说明,公众接受度才是AI算力扩张的“最后一公里”,未来能耦合社区利益、技术能力与电力规划的产业主体,将在下一阶段获得超额回报。
把所有线索整合来看,这一轮算力竞赛的前半场比的是谁能买到卡,后半场比的会是谁的电更稳、更便宜、更绿。中国的年发电量早已是全球第一,总量从来不是最紧的环节,真正的变量在于算力能否把自己从刚性负荷变成可调度的负荷,完成“算电协同”的机制升级。