Anthropic 34亿美元采购1.7吉瓦燃气发电设备

2026年11月8日,多家媒体披露,人工智能公司Anthropic已达成一项价值约34亿美元的协议,用于确保数据中心所需的燃气发电设备。交易发生在9月下旬,Anthropic从位于得克萨斯州圣安东尼奥的设备供应商OnePWR Solutions购买1.7吉瓦重型发电机。Anthropic并未收购OnePWR本身,供应商员工也未转移到Anthropic,但交易包含安装发电机所需的工程和施工能力。这笔交易把AI基础设施竞争的一个新变量推到台前:当大模型训练和推理规模持续扩张,算力集群的瓶颈正从GPU等芯片供应,延伸到电力获取、并网接入和能源工程交付。
Anthropic把34亿美元砸向1.7吉瓦燃气机组
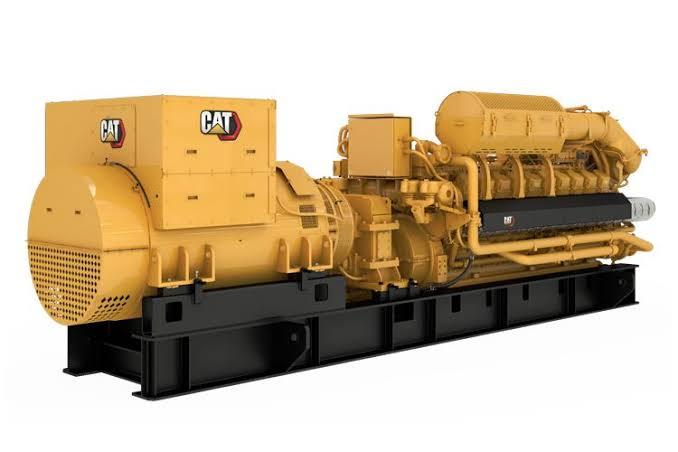
1.7吉瓦不是普通机房备用电源的规模。传统数据中心通常通过电网供电,并配置UPS、柴油发电机等作为后备保障;而Anthropic此次采购的是1.7吉瓦重型燃气发电设备,规模已接近大型电源项目。更关键的是,交易还包括安装所需的工程和施工能力,说明买方关注的不只是设备本身,还包括从设备到位到形成可用电力的交付链条。
这一规模也直观体现了AI数据中心的用电量级。按参考资料测算,海口市年均用电负荷约为1.4吉瓦,也就是说,只要不在高峰期,Anthropic购买的发电机足够为一座省会城市的300万居民提供日常用电。一家AI公司溢价购买一批足以为中型省会城市发电的设备,背后是AI数据中心的用电需求与美国电网搭建能力之间的根本矛盾。
这笔交易本质上是在锁定确定性:锁定设备产能,锁定工程交付,锁定1.7吉瓦级别的电力容量。芯片可以提前下单,机柜可以提前建设,但如果电力容量无法按期到位,算力投资就可能变成沉没成本。AI基础设施的竞争,正从芯片采购延伸到能源基础设施的垂直整合。
燃气轮机从机房备电升格为算力上线电源
AI数据中心选择燃气发电,并不难理解。风电、光伏具备清洁属性,但出力受自然条件影响;电网供电可靠性高,但新增接入和扩容周期较长。燃气发电的优势在于可调度、建设周期相对可控、出力稳定,能够为高负载率的数据中心提供更可控的电力保障。
更具体地说,AI集群的电力需求不是简单的“有电可用”,而是“按曲线可用”。大模型训练时,成千上万张GPU同时全速运转,功率会瞬间飙升到接近满载;通信时,所有GPU又会集体进入短暂闲置状态,功率骤降至接近于零。一个数据中心可能用到数十万张GPU,如此大体量的GPU阵列同时加速和刹车,对电力系统的稳定性提出更高要求。燃气发电能够在较短时间内形成容量,并通过多机组配置适应负荷变化,对需要快速上线、分批扩容的智算中心具有现实价值。
当然,燃气发电也带来碳排放和成本约束。根据媒体测算,单循环燃气轮机每兆瓦时平均排放1389磅二氧化碳,联合循环机组则为839磅。AI公司若长期依赖化石能源,将面临绿电比例、碳排目标和地方环保审批的压力。因此,燃气发电更可能扮演“过渡电源+可调度保障”的角色,与绿电采购、储能、电网供电形成组合。Anthropic此次采购是否配套绿电或碳管理安排,原文未披露,但行业趋势已经清晰:AI数据中心的能源方案正在从单一电网供电,转向多电源协同。
美国碎片化电网接不住GPU的急加速
AI数据中心的巨大功率摆幅,打破了传统电网的动态平衡。传统电网运行在动态平衡状态下:有人打开空调,有人关掉电视;有的工厂满负荷运转,有的工厂检修。即便个别设备功率突然暴增,对庞大电网而言也不过是沧海一粟。但AI数据中心不同,数十万张GPU同时启停带来的负荷变化,是传统电网难以支撑的。
与此同时,AI数据中心需要的电力规模太大,美国现有电网的发电、输电和并网能力无法满足需求。美国是联邦制政府,电网高度碎片化,每个州对本州内的配电网建设有极大自主权。再加上多年来“去工业化”的理念,美国总用电量长期保持平稳,每年用电增长率只有0.5%左右,电网基建长达20年没有更新过。设备相对老旧,即便想增加发电设施供电,输电线路也跟不上;想翻新输电线路,审批速度又相当慢;工程师也从未遇到过如此大的电力增长需求,在电网最初规划时就没有相应预案。
于是,像Anthropic这样的头部AI大厂,只能选择绕开国家电网,自己购买发电机供电。燃气轮机需求随之上升。GE Vernova是燃气轮机三巨头之一,如今不仅价格大幅上涨,还新增了“产能预订费”,客户必须提前支付不可退还的巨额预订费,才能锁定未来2029~2030年的生产排期。截至2026年第三季度,GE Vernova仅锁定的槽位预订量就高达58吉瓦,仅略低于64吉瓦的正式在手订单。三菱电力美洲公司与西门子也在目睹买家抢购功率通常小于70兆瓦的小型发电机组,最早要到今年底或明年初才能交付。西门子能源美国公司总裁里奇·沃伯格对媒体表示,现在是二十多年前安然公司倒闭以来美国燃气轮机领域最狂热的状态。就连小型涡轮机的订单也开始积压,迫使数据中心开发商抢购更小型的设备,例如容量低至5兆瓦的喷气发动机涡轮机。
星际之门和xAI把小型机组串成临时电站
在电网扩容速度远远跟不上数据中心建设进度的现实下,美国AI巨头纷纷采用燃气轮机先行供电的模式。以备受关注的“星际之门”首个数据中心为例,若该项目按时在明年上线,届时将需要足以支撑30万户家庭全天候用电的电力供应。这个级别的电力需求并非简单接入德克萨斯州电网就能获取。所以这家由OpenAI、软银和甲骨文合资成立的公司,正在通过串联十余台小型发电机提供电力。其他超大型数据中心建设方,如马斯克的xAI、凯雷集团与施耐德电气的合资企业Alphastruxure,也在采取类似策略。
xAI的孟菲斯数据中心仅用122天就部署了10万个GPU,又用92天将这个数字翻了1倍。这种建设速度进一步放大了对即时电力的需求。由于“星际之门”在内的许多项目难以获得核电,同时开发商又对可再生能源的可靠性感到担忧,可全天候运作的燃气发电因此获得青睐。数据中心开发商正争相抢购任何可获得的涡轮机,通常只能选择功率在100至200兆瓦之间的单循环机组;抢购功率更高的联合循环涡轮机更是困难,目前制造订单已经积压了3—5年,生产出来后还需要1年时间才能投入运营。
即便未来能接入电网,现在对燃气轮机的投资也不会白白浪费。正在牵头建设“星际之门”德克萨斯项目的克鲁索能源首席运营官Cully Cavness表示,对“星际之门”这类最终计划接入本地电网的项目而言,届时小型燃气轮机将作为备用电源,以帮助维持电网稳定。更长远的能源布局也在同步推进:微软与美国星座能源签署长期协议重启三哩岛核电厂机组;Meta在2026年初一口气签署了超过6GW的核能协议;亚马逊投资X-energy并锁定未来高达5GW的SMR部署目标。截至2026年初,美国科技巨头已累计签署价值数百亿美元的核电订单,将电力采购从单纯的厂房管理层次,直接拉升至企业董事会级别的最高战略决策。
变压器交期120周,核电订单排到董事会
能源基础设施的瓶颈,正在成为AI行业的瓶颈。即使发电量再充足,一旦缺乏将高压电转换为数据中心可用电压的变压器,所有算力进度都会瞬间停摆。Wood Mackenzie发布的报告显示,2019年至2025年间,美国发电机升压变压器需求增长274%,电力变压器需求增加116%,两种变压器的供应缺口分别为6%和30%。过去交期仅需约50周的大型电力变压器,如今平均交货期已拉长至120周以上,部分高规设备的等待期甚至上看数年。市场失衡导致大多数变压器交货时间和价格大幅上涨,美国电力变压器买家争相抢购进口产品和工厂生产名额,深怕数百亿美元的AI基础建设部署卡在最后一哩路。
美国政府也意识到数据中心建设对于国家安全和美国在全球人工智能竞赛中的重要地位。2026年4月,美国总统特朗普援引《国防生产法》第303条,正式将大规模电网基础设施列为国防必需品,并授权紧急联邦资金用于扩大该供应链关键部件的国内供应。
资本开支的规模同样在抬升。根据麦肯锡2026年报告预估,为满足庞大的算力需求,全球在2030年前需要挹注高达7万亿美元的数据中心相关投资,其中极大比例将直接流向发电与冷却等能源基础建设。基础建设基金与私募基金也开始直接投资发电厂或大举并购绿能项目。在美国,愈来愈多超大规模云端供货商为了取得稳定供电,已开始考虑自建发电和储能系统。风电也没有被排除在外:维斯塔斯等风机制造商会发布大额订单消息,但往往不透露客户是谁,原因很简单——客户不想因此惹上麻烦,也不想成为负面新闻的焦点;这些项目开发商和数据中心运营商清楚哪种方案划算、哪种不划算,也知道各种设备多久才能交付。
从Anthropic的34亿美元燃气机组,到“星际之门”串联小型发电机,再到变压器交期拉长至120周、核电订单排到董事会,AI竞争的重心正在从芯片扩展到电力。过去二十年,全球科技竞争的核心是芯片战;未来十年,竞争核心可能重新回到能源流动。AI不再只是软件产业,而是高度依赖实体基础设施的重资本产业,电网、变压器、配电设备、储能、电源管理将不再只是传统工业,而会变成新一代科技战略资产。能源正在成为AI竞争的新变量。
