Anthropic的IPO定价可能下调至1万亿美元

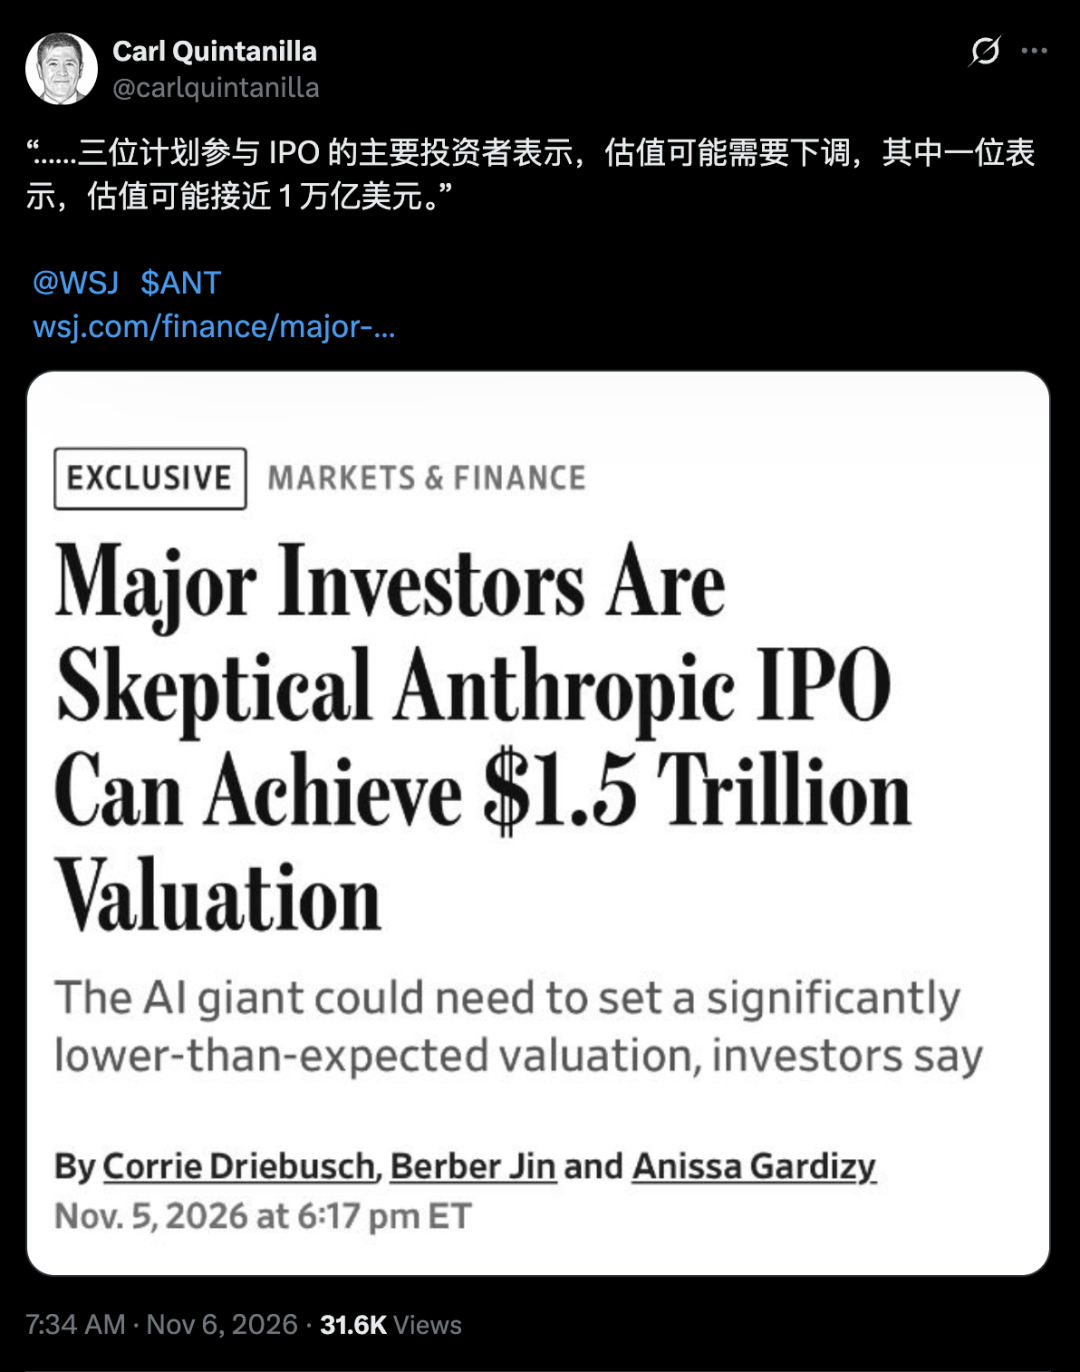
距离原定11月16日当周挂牌敲钟不足两周,Anthropic的上市进程遭遇实质性一击。据《华尔街日报》援引知情人士消息,三位计划参与此次IPO的核心机构投资者已明确表示,反对公司原先设定的1.5万亿美元估值目标,其中一位投资者直言,最终估值可能需要“接近1万亿美元”。这意味着,Anthropic原本有望创下人类金融史上最大规模IPO纪录的计划,正在被公开市场的买方机构重新定价。
距敲钟不足两周,三家机构把1.5万亿美元按回谈判桌
Anthropic原计划在11月第三周上市,最高融资约1000亿美元,目标是轻松超越SpaceX创下的860亿美元纪录。如今,这一宏大目标正面临大幅缩水风险。
- 三位核心机构投资者反对1.5万亿美元估值,其中一人给出的心理价位接近1万亿美元。
- 另外两位投资者提出推迟上市的可能性,“缩减发行规模”也被列为备选方案。
- 投资者讨论的其他方案包括:将融资规模降至约800亿美元,或进一步下调至500亿至700亿美元区间,或推迟发行、等待市场情绪回暖。
- 公司高管与承销商高盛、摩根士丹利预计将在未来几天召开紧急会议,重新审查发行计划,目前尚未敲定最终安排。
比估值分歧更紧迫的是时间表。Anthropic原计划11月9日当周启动路演,随后一周定价,赶在感恩节前完成挂牌。但截至11月6日,部分高度参与的潜在投资者已对路演能否如期启动表示怀疑。如果AI相关资产的市场情绪持续承压,公司可能选择推迟发行,直到市场看起来更有韧性、能够消化这轮预计1000亿美元的发行。
从2万亿到1万亿,估值刻度表上的三次下修
Anthropic的估值轨迹,本身就是一份市场情绪变化的刻度表。
- 今年早些时候,市场一度预期其IPO估值可达2万亿美元,对应约1000亿美元募资规模,目标是刷新SpaceX在6月创下的纪录。
- 到10月中旬投资者日,由于财务数据显示增长趋缓,讨论中的估值已回落至约1.5万亿美元。
- 11月5日美股科技股大跌后,投资者对Anthropic的估值预期进一步下调,部分潜在投资者讨论的区间降至1.2万亿至1.3万亿美元;而最新表态将心理底线进一步推向1万亿美元。
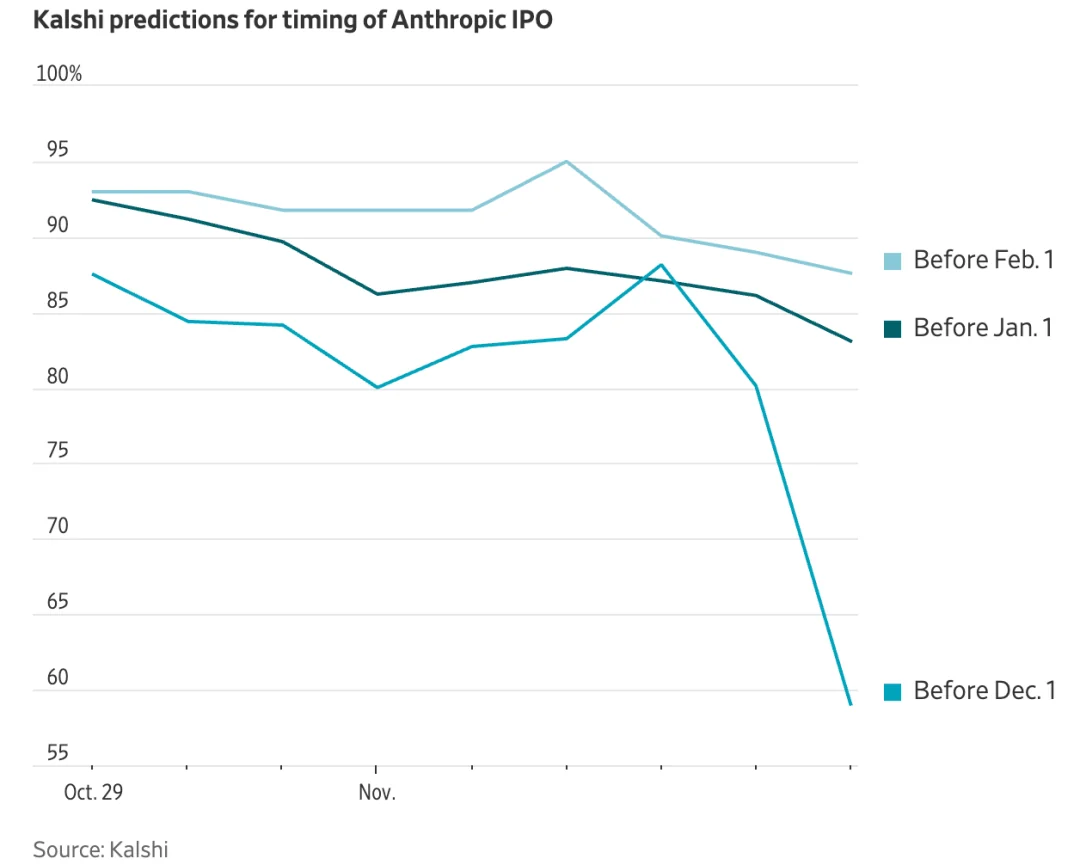
三个层次的估值下修,对应着不同的定价逻辑。从2万亿到1.5万亿,是对“增长斜率”的修正。Anthropic第三季度营收170亿美元,同比增长超过11倍,但环比增速已从二季度的144%腰斩至47%。ARR在三季度停滞在约670亿美元的量级,而市场此前按“每个季度翻倍”的斜率进行线性外推。增速从三位数环比回落到两位数,直接压缩了P/S倍数的想象空间。
从1.5万亿继续向下,则是对AI资产整体风险偏好的重估。市场波动加剧、人工智能股票遭遇抛售,以及美国民主党选举胜利后数据中心扩建可能面临更严格监管等因素,均给IPO前景带来压力。在华尔街,预期管理往往比财报本身更致命。
800亿美元年化收入与19倍市销率的硬碰硬
估值争议并非源于增长突然失速。知情人士称,截至10月底,Anthropic按当前收入推算的年化收入已超过800亿美元,较9月继续增长。招股书披露的2026年上半年数据也显示,公司实现收入162.86亿美元,同比增长约1300%;经营现金流净流入39.29亿美元,调整后营业利润为16.18亿美元。
但问题在于,1.5万亿美元已经提前计入了相当乐观的增长预期。
- 按照最新超过800亿美元的年化收入计算,1.5万亿美元对应的市销率仍接近19倍;若估值降至1万亿美元,则约为12.5倍。
- 此前按约672亿美元ARR测算,Anthropic在1.5万亿美元估值下的P/ARR约为22倍。
- 1万亿美元估值对应约15倍的P/S,在AI赛道中并非不可接受;Anthropic在私募市场的上一轮估值9650亿美元,已经接近这一水平。
真正的难点在于,在AI交易大幅波动阶段,无论采用哪种口径,公司都需要持续证明收入增长能够转化为利润和现金流。其账面807.48亿美元净亏损,主要来自可转债、SAFE等金融工具随估值上升产生的非现金重估损失,并不能直接代表主营业务的亏损程度。但公开市场投资者显然会用更苛刻的标尺,重新衡量这种“非现金亏损”与真实造血能力之间的距离。
8954亿美元算力账单等不起一场推迟
Anthropic的IPO困局,本质上是三重时间尺度的错配:政治周期的节奏、算力建设周期的节奏和资本市场情绪的节奏,在一个11月的路演窗口里撞到了一起。
招股书披露的算力承诺规模,是这一逻辑最激进的押注:8954亿美元的采购与租赁义务,其中大部分将在未来五年内落地。当“能否把这些算力用出去”变成一个需要打问号的前提,支撑万亿估值的分母就开始松动。
推迟并非没有代价。对于Anthropic而言,账上1466亿美元的现金储备提供了缓冲,但8954亿美元的算力承诺意味着资金消耗的节奏不会因为推迟而放缓。更棘手的是,推迟本身会向市场传递一个信号:即便是最头部的AI公司,也无法在当前窗口完成万亿级别的定价。这可能会进一步拖累本已脆弱的AI板块情绪,形成“推迟→情绪恶化→更难以定价”的负反馈。
缩减发行规模同样有代价。如果Anthropic将募资规模从1000亿美元下调至500亿至700亿美元区间,对应的估值锚定会更容易被市场接受,但“史上最大IPO”的标签也将随之褪色。更不理想但并非不可能的选项是折价发行。1万亿美元估值意味着,公司在IPO这一刻向公开市场承认:此前一级市场对AI资产的定价,存在系统性的乐观偏差。对于整个AI板块而言,这一信号的冲击力可能比募资规模本身更大。
OpenAI与港股大模型公司被同一把标尺量价
当投资者要求Anthropic的估值大幅下调至1万亿美元时,这把火同样会烧到OpenAI身上。OpenAI总裁布罗克曼日前刚刚表示公司可能在2027年做好IPO准备,且近期正试图以1.25万亿美元的估值进行一轮私募融资。如果连目前在To B企业服务端占据优势、现金流状况相对透明的Anthropic都在公开市场遭遇大幅砍价,OpenAI后续的融资与上市路径将变得更为艰难。
更深远的连锁反应将出现在基础设施层。过去四年,英伟达、微软、亚马逊等巨头的暴涨,建立在“AI实验室能够无限度融资、并大规模采购算力”的预期之上。如果Anthropic的IPO无法带来预期的资金流入,或者它需要在募资后立刻将资金用于偿还此前的算力欠账,那么市场对下一轮数据中心建设的预期就会打上折扣。这不仅会压制芯片股的估值,也会让云巨头在资本开支上的扩张变得更加谨慎。
作为一种“估值锚”,Anthropic的IPO还将影响智谱、MiniMax等上市大模型公司的估值。此前整理的数据显示,智谱和MiniMax的P/ARR分别约为18.9倍和9.8倍。若Anthropic以1.5万亿美元上市,即使采用最新收入数据,其估值倍数仍高于两家港股公司;若最终定价接近1万亿美元,则全球大模型公司的估值中枢可能随之下移。
Anthropic或许最终依然会在纳斯达克敲钟,但敲响的将不再是属于AI狂热的最高音,而是一次被迫向商业规律妥协的低头。
