ANT终将奔向10万亿

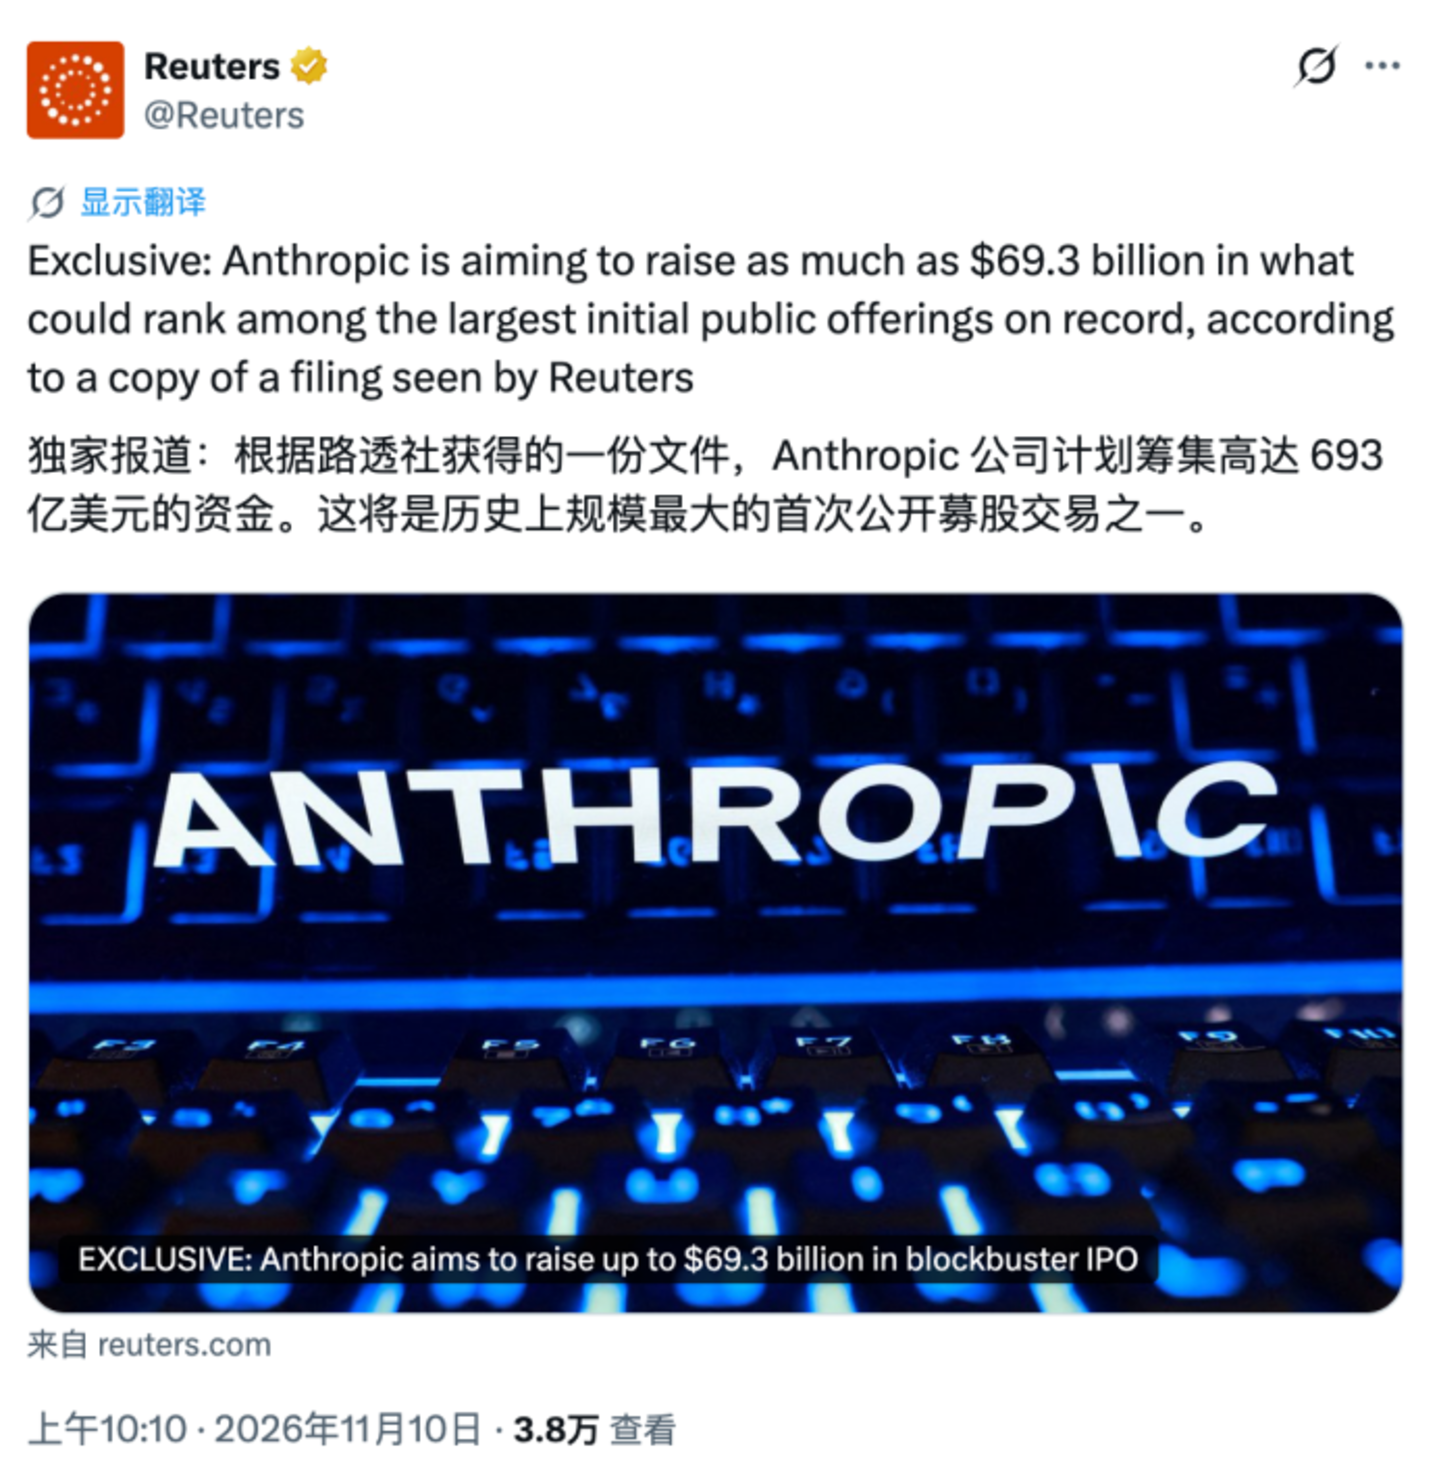
11月10日,Anthropic计划启动IPO路演,市场流传的最早上市交易时间在11月16日至19日之间。10月26日,公司已向美国证券交易委员会提交S-1注册文件,计划以“ANT”为股票代码登陆纳斯达克,估值预期一度处在1.5万亿至2万亿美元区间,募资规模可能高达1000亿美元甚至更多。这将是全球资本市场对AI巨头定价的一次关键测试,也让“ANT终将奔向10万亿”的长期命题重新回到聚光灯下。
Claude把三台电子设备送下产线
11月9日发布的技术报告显示,Anthropic研究人员给Claude Fable 5.2提供了一段简单的文字需求,让它设计三款电子设备:
- 家用语音助手
- USB会议电话
- 掌上电子宠物
Claude自行选择电子元件、设计电路板与外壳、编写控制软件,再由合作伙伴Diode完成制造。最终,在没有经过任何电路修改的情况下,三台设备全部成功运行。
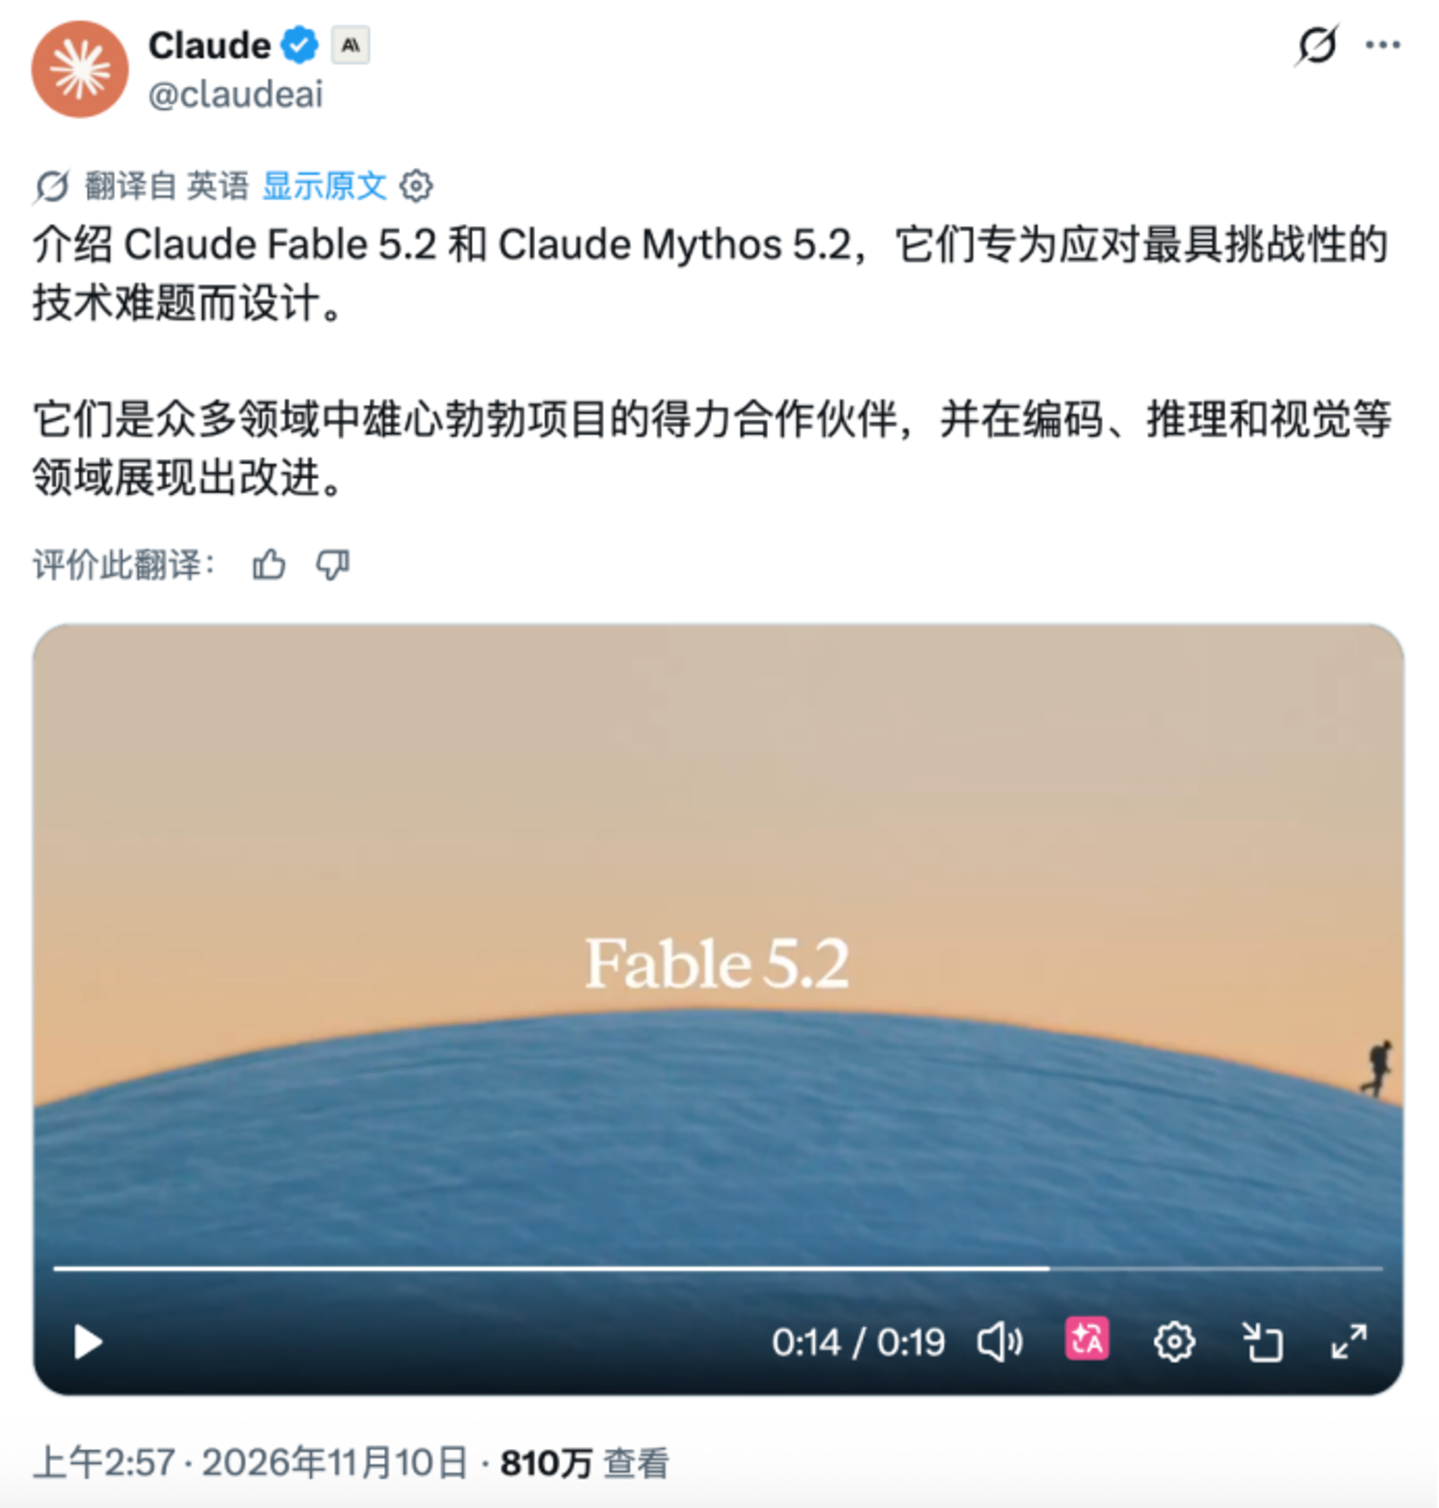
这意味着新一代Claude的能力已经越过传统软件开发的边界,开始进入硬件设计、工程实现与制造协同的环节。模型能力不断提升后,Anthropic正进入越来越多专业领域,催生出新的商业需求。路演前夕,Anthropic还发布了Claude Fable 5.2和Mythos 5.2两款新模型;其中Mythos 5.2被媒体概括为大幅降低具身智能训练门槛。AI的经济价值正逐步兑现,整个科技产业的资本流向也已发生改变。
千亿美元算力合同先锁五年
招股文件显示,Anthropic正在通过长期协议提前锁定未来多年的计算资源。公司与亚马逊签订的Trainium相关长期算力安排涉及至少1100亿美元,与谷歌TPU相关的采购承诺涉及至少1145亿美元。此外,公司还与微软、博通及其他基础设施企业签订了规模庞大的算力采购和设备租赁协议,其中一项2026年的设备租赁安排,五年租金总额约为1252亿美元,不包括利息。
今年上半年,Anthropic的算力及基础设施费用达到约89.5亿美元,但收入增速明显快于成本增速。长期算力协议能够保障模型研发和商业服务的持续扩张,但相应风险也在增加:
- 如果未来AI需求增速低于预期,公司仍可能需要承担巨额合同义务;
- 如果芯片技术快速迭代,现有设备的经济价值可能下降;
- 大规模租赁与采购安排会进一步放大现金流管理压力。
有分析人士张孝荣指出,这些合同反映出AI模型企业正在通过长期协议提前锁定未来多年的计算资源,但风险也随之增加。对Anthropic而言,算力既是奔向十万亿美元的燃料,也是必须持续消化的成本。
估值预期从两万亿退到一万三千亿
资本市场对Anthropic的估值预期正在经历一轮降温。从9月市场讨论的约2万亿美元,到10月的1.5万亿美元,如今已有部分投资者将公司的IPO估值预期下调至1.2万亿至1.3万亿美元。巨额算力投入和逐渐放缓的收入增速,正在让市场重新计算Anthropic未来的回报。
但这并不意味着长期逻辑被推翻。三个月前,市场曾认真讨论一个看似遥远的目标:Anthropic有机会成为人类历史上第一家10万亿美元公司。三个月过去,市场预期已经发生变化,但看多者依然认为,随着模型能力不断提升,Anthropic正进入越来越多专业领域,催生出新的商业需求。决定一家企业长期价值的,终究是它能创造多少真实的经济价值。对于这一点,Anthropic的答案正在逐渐清晰。
单季营业利润转正,十万亿要看真实经济价值
招股书呈现出一组割裂而关键的数字。2026年上半年,Anthropic营收狂飙至162.86亿美元,同比增长约1300%,摆脱了三年前依靠单一大客户的困境。第二季度,公司实现约9.74亿美元营业利润,为招股书披露期间首次单季度营业利润转正。
但另一边,公司上半年报告净亏损约807亿美元,远高于2025年全年的约420亿美元。这并不意味着Anthropic在6个月内实际消耗了807亿美元现金。根据招股文件,其中约724亿美元来自可转换票据等金融工具的公允价值变动,属于非现金会计费用。随着Anthropic估值上升,相关融资工具的账面价值随之变化,进而对净利润产生重大影响。
现金流方面,公司上半年经营活动产生约39.3亿美元净现金流。不过,经营现金流也受到客户预付款、应收账款及供应商结算时间等因素影响,尚不能简单视为公司已经形成稳定的自由现金流。
从“ANT”交表到IPO路演,市场正在用更严格的上市公司视角审视Anthropic:收入增长能否撑住预期估值和投入压力,算力合同能否转化为持续商业回报,模型能力能否在专业领域形成可规模化的收入。AI的方向从未动摇,技术的根基仍然坚固。ANT终将奔向10万亿,不是一条直线,而是一场关于模型能力、算力成本与商业回报的长期长跑。
