当“部署公司”出现,具身智能开始寻找“商业模型”

当“部署公司”成为产业链上的新角色,具身智能的叙事逻辑正在发生微妙变化。过去,我们认识一家具身智能公司,习惯先问它做什么技术:做模型、做本体,还是做数据。这些标签方便把企业放进产业图谱,也大致交代了团队背景和能力积累。但聊得再深入一点,这家公司究竟准备把什么卖给谁?又靠什么让客户持续买单?这些问题往往语焉不详。技术模型越堆越多,商业模型却始终缺位。
部署公司登场:技术能力开始寻找“去处”
所谓的“部署公司”,并不是一个凭空出现的热词,它更偏向于“解决方案式”的落地环节。与模型、本体、数据这些按“提供什么能力”划分的身份不同,部署公司直接指向能力的去处:把机器人带进客户的业务流程,让它持续完成工作。它不强调自己拥有什么技术底座,而是强调能让技术在真实场景里转起来。
这种定位的变化,本质上是把技术往前推到商业层面。各家公司基于自身基因差异,找寻不同的落地姿势。有的从本体出发,带着硬件进工厂、进商业项目;有的从数据切入,一边兜售场景数据,一边再收一笔部署费,上下两层通吃。无论路径如何,指向都变得清晰:技术必须通过某种交付形式,变成客户愿意付费的结果。
API开放与部署分工:应用层开始热闹
与部署公司几乎同步出现的,是一批模型能力开始以更明确的服务形式交到外部团队手里。Physical Intelligence开放了API beta,Dream Labs推出了可通过API调用的Dream-1。这些动作意味着,有人提供通用能力,有人围绕具体任务开展业务,研发者与使用者之间逐渐出现了可以开展交易的接口。
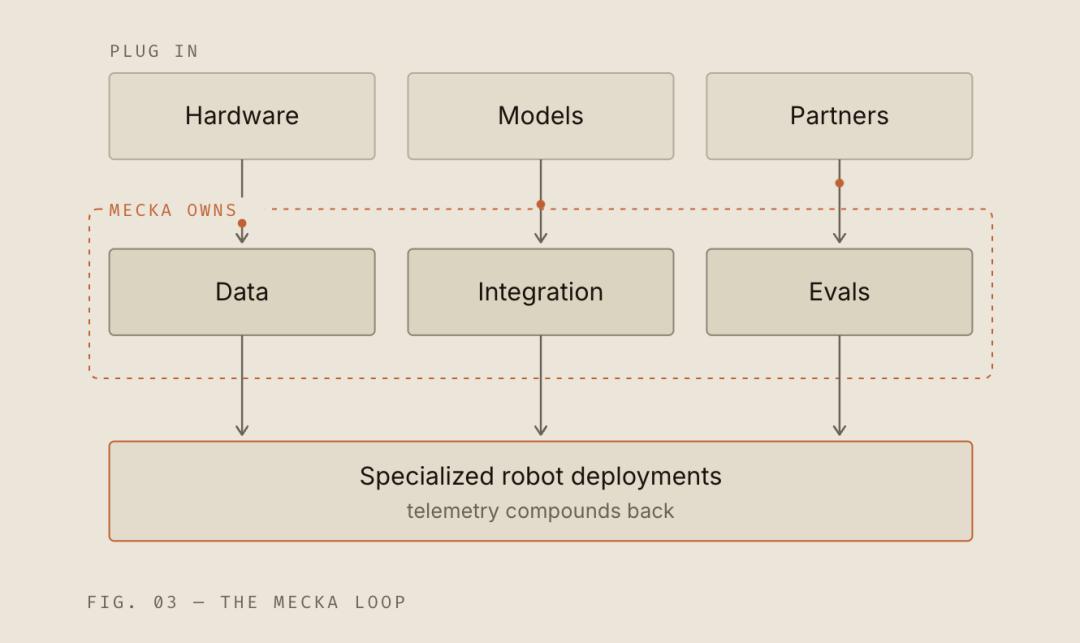
这不只是软件层面的开放,而是交付侧分工的起点。过去模型公司、本体公司、数据公司各成赛道,或形成上下游关系,这是典型早期产业阶段的分工。但随着部署公司和API接口的出现,行业开始浮现出更细密的角色:有人负责把模型接进客户现场,有人负责诊断任务边界,有人专攻数据回流。应用层变得热闹,行业在“如何做成一门生意”这件事上,开始出现实质性的组织方式。
订阅、租赁、生态扩张:商业模型开始显形
当业务逐渐打开,商业闭环的探索也呈现出多种形态。Sunday Robotics选择给用户低价订阅,然后回流数据训练模型——用低价订阅的投入,兑换高价值商业空间。智元则用生态布局推动全盘营收并相互赋能:本体可以toB进工业、商业项目,也可以通过“擎天租”做toC租赁;数据可以通过“觅蜂”做采补,也可以直接销售。更典型的是数据公司,向更深层场景延伸,既交付部署服务,又沉淀场景数据,形成两头通吃的结构。
这些尝试的共同点,是企业开始围绕真实需求组织生意,而不是围绕技术标签组织叙事。部署、订阅、生态扩张——这些商业动作把技术能力与客户需求接到了一起,也为商业模型的探索找到了更具体的起点。具身智能企业,开始用所承担的业务来定义自己。
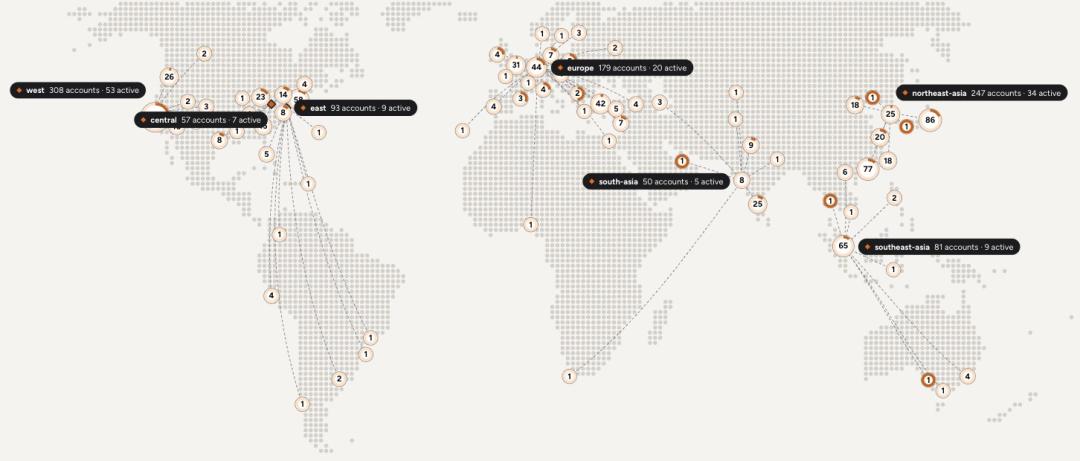
部署方的新课题:现场效果检验与持续支持
部署公司的出现,也对模型厂商提出了新的要求。外部团队遇到问题后,能否得到诊断和改进的支持?是否有适配模型的工具?失败经验能否转化为下一轮能力提升?这些问题将直接决定开发者能不能持续做下去。只把模型放出来,把剩余问题全部交给下游,距离成熟的产品供给仍然很远。
部署方自身同样需要硬功夫。它要理解客户流程,判断任务边界,选择合适的设备和模型,还要在系统表现不佳时找出原因。对数据企业而言,这意味着交付责任向后延伸;对模型企业而言,这意味着研发目标开始接受现场效果的检验。双方的合作,必须围绕这些具体工作逐步形成,而不是停留在技术演示层面。
Physical Intelligence在API公告中披露的案例,已经展示了这种推进方式。Almond团队经过四天迭代,让其双臂机器人Axol获得了为自身装配零件去毛刺的模型;Physical Intelligence也展示了Actor无人驾驶装载机在商业现场作业的情况。这些案例有各自的适用条件,却说明部分能力已经足以支持具体任务的开发,无须等到所有通用问题都有答案。
具身智能长期给人悬浮感,部分原因就在于技术目标宏大,产品和交易关系却常常模糊。通用机器人要进入千行百业,具体到今天,哪类客户会购买哪一段能力,企业需要交付到什么程度,仍然有不少问题悬而未决。部署公司的出现,正是行业尝试回答这些问题的开始——从“做了什么技术”到“把什么卖给谁”,具身智能的商业模型,正在沿着这些具体的接口、订阅和部署,缓慢而清晰地生长出来。
