当红果超过豆包AI:互联网经济来到K型分化节点

QuestMobile数据把一道分水岭摆上台面:2026年9月,红果免费短剧去重用户量约4.3亿,超过豆包的4.19亿,成为抖音集团旗下仅次于抖音的应用;同期,李佳琦双十一直播带货Token,半小时卖出约2万亿Token。两个看似不相干的数字,指向同一个变化:互联网增量动力正在切换,广告流量逻辑与AI Token逻辑不再齐步走。
红果4.3亿用户压过豆包4.19亿
移动互联网的增长模式正在从“抢新增用户”转向“抢使用时长”。QuestMobile数据显示,2026年7月、8月月人均使用时长分别达到198.3小时和200.0小时,同比增长7.4%和7.2%,8月首次突破200小时;9月暑期效应消退后仍维持189.8小时,同比增长6.5%。时长增长呈现出结构性特征,而非季节性波动。
红果的超越就发生在这条时长战场上。
- 红果免费短剧去重用户量达到4.30亿,超过豆包的4.19亿,成为抖音集团仅次于抖音的应用。
- AI短剧成为移动互联网使用时长的新增长引擎,红果的用户体量扩张并非孤立产品事件,而是内容供给、算法分发和AI制作能力共同作用的结果。
- AI应用市场同期出现结构性转向:AI原生APP月活5.46亿,同比增长82.1%;终端厂商AI应用月活7.83亿,同比增长16.9%;PC客户端月活0.26亿,同比增长82.3%;AI应用插件和PC网页端AI应用同比分别下降15.6%和10.4%。
这组数据说明,自成闭环的独立入口和贴近交付终点的系统级入口仍在扩张,依赖多层级中转的轻量化入口正在收缩。“跑马圈地”的用户规模之战,正在变成“高频交互”的用户经营之战。
李佳琦半小时卖出2万亿Token
李佳琦双十一直播带货Token,半小时约2万亿Token,把Token从技术账单推到了交易前台。多家大模型厂商也在“双11”期间对Token进行5折促销。Token不再只是模型调用背后的成本项,而开始成为可计量、可交易、可营销的互联网经济新单位。
这与年初市场喊出的“DAU已死,TPD(每日Token消耗量)永生”,以及年中百度李彦宏提出DAA,形成同一条线索:AI时代的增量逻辑确实变了。
但变化并非简单的后浪颠覆前浪。注意力经济和Token经济不是替代关系,而是有交叉、有对立的K型分化:
- 一端是以红果为代表的注意力经济,商业模式仍是互联网广告流量路数,靠内容供给和用户时长做大广告库存。
- 另一端是以豆包为代表的Token经济,用户每次活跃都可能对应真实算力支出,增长与成本同步发生。
- 红果虽然大量使用AI短剧,却依然凭借广告流量模式完成对豆包的用户规模超越,说明两类逻辑并非谁立即消灭谁,而是在同一张互联网经济报表里分叉。
K型分化的关键,不是简单判断广告和AI谁更景气,而是看成本结构、价值计量和商业模式如何重新排列。
红果的广告库存与豆包的算力账单
红果超越豆包,背后首先是扩张成本的分野。
以红果为代表的内容类产品,天然具备注意力边际收益优势。每多一个用户,平台就多一份广告库存和时长资产,对应的边际成本却几乎不增加,整体扩张效率更高。用户规模越大,广告库存越大,规模效应越强。
以豆包为代表的AI效率工具类产品,Token消耗几乎没有边际递减。每多一个活跃用户,平台就要多出一份真实算力支出。用户增长不再完全等于利润增长,反而可能意味着成本增长。
高频交互数据也显示出用户经营深度的消长:
- 2026年9月,豆包月人均使用次数72.0次、月人均使用时长132.5分钟;DeepSeek分别为65.9次和136.7分钟;元宝为38.7次和78.6分钟。
- 从季度环比看,豆包月人均次数和时长分别下降6.1%和7.8%,DeepSeek分别上涨5.8%和9.5%。
- 豆包与DeepSeek的“高频交互之战”进入深水区,头部AI应用格局仍在动态演变。
系统级AI应用方面,2026年9月合计用户规模5.92亿,同比增速23.0%。手机厂商AI的增量逻辑不在“助手”本身,而在“系统默认交付的能力层”,“遇事即唤起”的默认心智尚未建立,仍是当前手机AI助手的核心缺口。
效率归工具,时间归内容
AI正在重新划分互联网产品的价值边界:效率归工具,时间归内容。
随着大模型爆发,以及Muse、Cue、千问go等Personal AI出现,普通工具平台的生存空间被挤压。千问AI在实现一句话解决用户吃穿住用行等问题后,已经对飞猪、去哪儿和高德形成入口级挤压。传统工具类产品只剩两条路:
- 对外用AI破局,重新争夺入口;
- 对内提高ARPU值,把本不该广告变现的场景增加广告来填补空缺。
第二条路更像饮鸩止渴。用户打开工具是为了完成任务,不是来逛的,广告只会带来负面体验。工具类产品一旦失去效率,就会同时失去用户耐心和入口价值。
另一侧,Kill Time价值正在被重估。腾讯发力绿泡泡,李亮和秦朔关于字节时间的争论,本质上都是对Kill Time价值的注脚。短剧行业则提供了更直接的样本:红果们在Seedance等AI平台助力下,实现从脚本、素材到剪辑、成片的一站式AI覆盖,快速做大内容供给,引爆整个短剧行业。
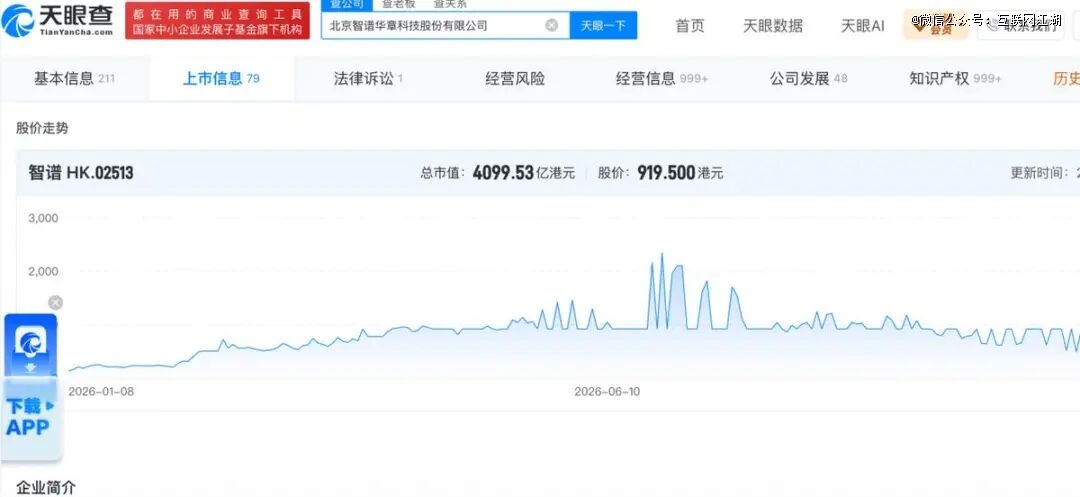
AI在重构效率中消耗Token,效率释放出的时间又给Kill Time应用带来新增量。二者不是两条平行线,而是相互嵌合。资本市场也已作出反应:AI短剧、漫剧概念股走强,华智数媒连续第二个交易日以20%幅度涨停,文投控股走出六天五板,掌阅科技五天三板。
双轮平台才能站上上行曲线
电商表面靠GMV,核心却离不开DAU和流量,实质上更像一家广告公司,广告和佣金是核心利润来源。在AI时代,电商可以用AI改变效率结构:AI选品、AI客服、AI素材生成、AI需求预测等。AI越深入,Token消耗越大,但广告ROI和转化效率也可能提升得越明显。
Token不再是注意力的敌人,而成了注意力的效率杠杆。
这意味着未来赢家不是单押一边,而是“双轮平台”:
- 用Kill Time流量养Token场景,让内容消费提供用户规模和时长资产;
- 用Token效率提升广告和电商ROI,让AI重构选品、素材、客服和需求预测;
- 让注意力经济与Token经济互为杠杆,而不是互相消耗。
头部格局仍在延续,但梯队内部增速分化加剧。截至2026年9月,腾讯控股、抖音集团、阿里巴巴去重总用户量(APP+小程序)分别达12.80亿、12.59亿和12.58亿,同比增速分别为0.9%、5.2%和0.4%。三强格局稳固,抖音集团增速明显领先。
更长远的变化在于,AI正从信息工具进一步成为决策入口。用户提出需求后,Agent可以直接完成信息检索、商品比较、方案推荐,甚至代表用户下单。点击不再是完成任务的必经环节,互联网商业价值开始由流量和注意力,向用户意图、推荐与实际行动迁移。谁能同时握住注意力入口和Token效率,谁才更可能站上K型分化的上行曲线。
