当美国无法建设数据中心,会对 AI 产生怎样的冲击

纽约州的一纸暂停令,把美国AI扩张的底层矛盾摊在了台面上。作为全美首个在全州范围内暂停AI数据中心建设的州,纽约州目前仍拥有133座数据中心;而弗吉尼亚州以637座位居全美第一,得州和加州分别有505座和292座。暂停令的支持者盯着电价、用水、噪音和电网压力,反对者则担心就业与AI竞赛掉队。特朗普已公开抨击纽约州“放弃人工智能热潮带来的最大经济机遇”,并敦促其立刻改变政策,否则企业会转向得州、亚利桑那、阿拉巴马和佛罗里达。
这不是一座州的孤立摩擦。全美数十个城市和县已经对数据中心实施当地限制,缅因州类似禁令虽被州长否决,但围绕数据中心的争议已从社区听证会蔓延到州议会。仅在2026年前六周,全美各州议会就提交了300多项相关法案。Data Center Watch的追踪显示,全美针对数据中心的活跃基层反对组织从2025年底的396个暴增至3月份的833个,横跨49州;Heatmap民调则称,71%的美国人至少在一定程度上反对在自己家附近建造数据中心。
纽约州按下全州暂停键,133座数据中心撞上监管墙
数据中心在美国AI版图里的位置,已经不只是“机房”,而是模型训练、推理和云服务的物理底座。纽约州居民用电均价自2019年以来上涨68%,电价水平居全美第8;数据中心的高用电量被批评者视为电网压力和能源账单上涨的推手。与此同时,数据中心还需要大量用水、产生噪音,创造的就业机会却相对有限。这些具体成本,让“欢迎投资”的地方叙事迅速转向“先审再建”。
资本已经开始用脚投票。黑石旗下QTS本月表示,已终止弗吉尼亚州“威廉王子数字门户”大型数据中心项目。这个千亿级全球超大算力园区项目经历了“规划、分析和公众审查”的严格流程,本可带来重大基础设施投资,但无休止的诉讼令合作伙伴相继退出、成本暴增,黑石最终选择终止投资。报道还称,这家热衷投资数据中心做“收租佬”的私募基金,刚以35亿美元出售美国3座AI数据中心股权,撤出全球最大数据中心开发项目。
项目端的寒意正在传导到产业链。燃料电池明星企业Bloom Energy因参与的一个项目暂停开发,股价在6月17日应声大跌约10%;美国AI基础设施服务商Crusoe应客户要求,暂停了位于怀俄明州夏延市的大型数据中心项目,该项目原计划引入约900兆瓦的Bloom Energy燃料电池系统,对应潜在收入机会高达26.5亿美元。数据中心建设不是简单的“有钱就建”,供电、许可、燃气轮机和变压器交付、熟练劳动力,任何一环卡住,项目就会从工期表上滑落。
1300亿美元项目停在半路,PJM拍卖缺口6.8吉瓦
2026年一季度,美国数据中心建设节奏明显放缓。Data Center Watch报告显示,仅第一季度,全美遭到封锁或延误的数据中心项目总价值高达约1300亿美元,单季度流产规模已大致与2025年全年总和持平。摩根大通基于卫星图像的分析报告指出,计划在2027年完工的数据中心项目中,超过60%尚未开工建设,另有7%已经处于延误状态,主要原因涉及供电瓶颈与民间反对,还包括建设许可、燃气轮机和变压器交付延迟以及缺乏熟练劳动力。
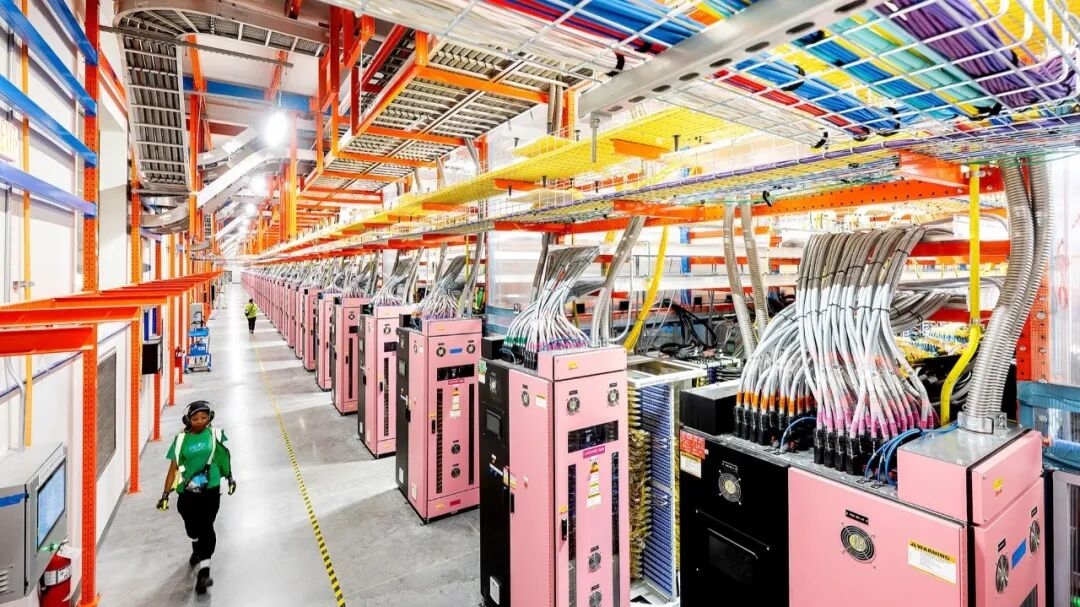
电力瓶颈已经从“远期风险”变成“当期缺口”。美国电力研究所数据显示,数据中心目前占美国电力需求的5%,到2035年可能增长3倍;在弗吉尼亚州,这一比例甚至已超过25%。EPRI指出,电网和先前的政策并不是为AI基础设施所需的速度和规模设计的,数据中心建设首先在物理层面遭遇供电瓶颈。即便微软、谷歌、亚马逊、甲骨文、Meta以及OpenAI等巨头承诺负担基础设施升级、自行建设或购买发电来源,再充足的资金也无法立刻解决设备供货与审批许可大量积压的难题。
电网拍卖的数据更直接。7月15日,美国最大电网PJM的2028/2029年度基础剩余容量拍卖连续第三次未能完成可靠性目标,供电缺口达6.8吉瓦,主要原因就是数据中心需求的持续爆发。这意味着,美国AI扩张面对的已不是“能不能买到GPU”的单点问题,而是“有没有电、能不能并网、能不能拿到许可”的系统问题。若极端情景下美国数据中心总容量在2028年前后停在约120到150GW,约为今天的2到2.5倍,此后不再增长,那么两三百GW的规划被冻结,相当于数千万块最先进AI芯片失去机房。
有效算力年增速从15倍掉到6倍,训练集群最先挨刀
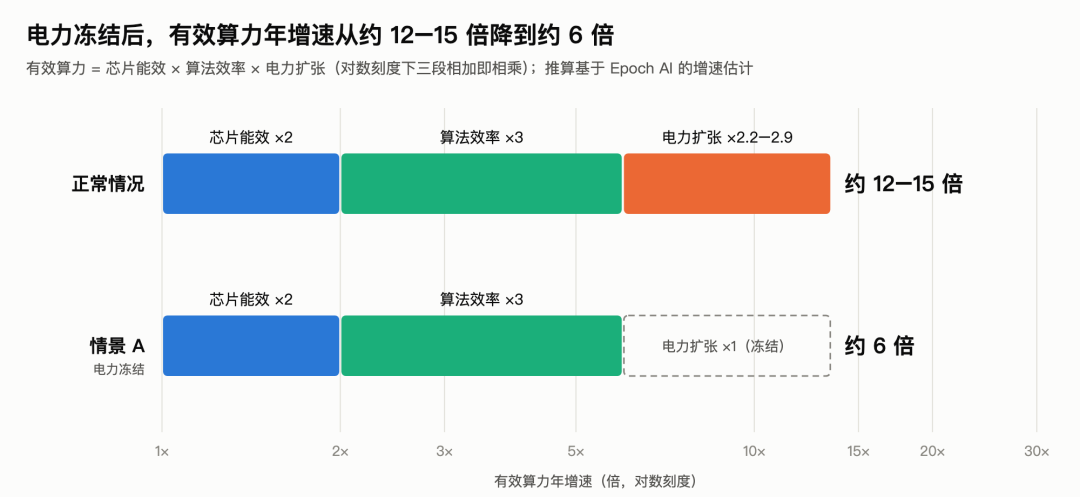
电力冻结之后,AI不会停摆,但会明显减速。正常情況下,AI每年获得的“有效算力”增长,等于物理算力增长(4到5倍)乘以算法提升(约3倍),大约每年12到15倍。极端情景下,2028年之后新增电力归零,物理算力增长里最大的一根支柱被抽走,只剩芯片换代带来的能效提升,每年约2倍;再乘上算法3倍,有效算力年增速会从12到15倍降到约6倍。
如果换用Epoch更乐观的算法口径(每年约10倍),正常情况下的有效算力增速是每年40到50倍,极端情景下约20倍。两种口径下,电力冻结都会让有效算力增速掉到原来的四成到一半左右。算法进步再快,也补不上电力扩张留下的那一块。这里还有一个隐患:芯片能效的红利,前提是新芯片能顺利装进机房;机房总电量锁死之后,供电和散热改造的难度,可能让这2倍也打折扣。
冲击会沿着训练链路逐级显现。预训练对单一超大集群的依赖最高,在极端情景下最先受限;数个GW的集群建不起来,工程师会把精力转向对集群规模要求没那么苛刻的后训练、强化学习,以及混合专家模型、低精度计算等架构改进。Cursor就公开说过,其Composer 1.5模型在后训练上投入的算力,已经超过预训练。训练不会消失,但“堆最大集群、跑最大预训练”的粗放路径会被迫让位。
推理吃掉三分之二算力,Token限额与端侧小模型上场
过去算力不够,就去圈地建新机房;在极端情景下,盘子里的电就这么多,分给训练的每一度电,都要从推理、智能体和后训练那里挤出来。全市场算力早已向推理倾斜。据德勤预测,推理占全部AI算力的比例,2023年约三分之一,2025年约一半,2026年预计达到约三分之二。训练与推理争夺同一块电力蛋糕时,面向用户的Token供给会变得更稀缺,“Token限额时代”不再只是产品策略,而可能成为算力约束下的常态。
端侧和小模型会承担分流角色。到2026年,蒸馏已经是做小模型的主流方法;量化后的小模型能直接在手机NPU上处理结构化任务,10亿参数以下的模型大约每秒能跑12到15个Token。越来越多应用采用混合模式:本地小模型先处理大部分请求,少数复杂请求再交给云端大模型。云端大模型不再包揽一切,而是退到“难例处理”和“高价值请求”的位置。对AI产品来说,这意味着体验设计、成本控制和模型路由能力会变得和模型参数一样重要。
推理占比上升还会改变数据中心的建设逻辑。训练集群追求超大单体园区和极限互联,推理集群则更看重靠近用户、并网条件和运行成本。当美国本土新增电力被锁死,存量机房的每一度电都要被重新分配:哪些请求留在端侧,哪些进入区域云,哪些必须送到超大集群,都会成为工程和商业上的硬约束。
黑石退出与Crusoe暂停,效率玩家捡到窗口
极端情景卡住的是美国本土的电。对另外两类玩家来说,这道约束反而打开了窗口:已经在效率路线上积累多年的模型公司,以及准备入场的AI创业者。当“堆电、堆卡、堆园区”的边际收益下降,算法效率、单位Token成本、小模型能力和端侧部署会重新获得定价权。谁能用更少算力做出可用产品,谁就更容易在电力受限的市场里活下来。
这并不意味着美国AI会突然失速到停摆。即便按极端情景推算,每年约6倍的有效算力增长依然是可观的数字;AI会明显减速,但不会停摆。真正的变化在于竞争维度:从“谁有更多GW”转向“谁能在既定电力盘子里挤出更多有效算力”。芯片能效、供电改造、散热、后训练、推理调度、端侧分流,每一项都会成为新的胜负手。
对数据中心支持者来说,阻止建设会损害当地就业增长,并在主导人工智能的竞争中不利;对反对者来说,电价、用水、噪音和社区负担是实打实的成本。美国AI产业正被夹在这两套账本之间。黑石终止弗吉尼亚项目、Crusoe暂停怀俄明项目、PJM拍卖出现6.8吉瓦缺口,说明“无法建设数据中心”不再是一个遥远的假设,而是一组正在发生的约束条件。AI不会因为没有新机房而消失,但它的增长速度、产品形态和竞争格局,都会被电力与许可重新写一遍。
