GPU厂推机器人芯片 整机厂为何仍要自研

摩尔线程、天数智芯等国产GPU厂商近期密集推出面向机器人的端侧算力模组,试图把在数据中心积累的编译器、算子库和模型优化能力复用到机器人本体上。与此同时,优必选、小鹏等整机厂商却选择与芯片公司合资或直接自研。一场围绕机器人“大脑”的算力卡位战,正在芯片厂与整机厂之间展开。
摩尔线程把“长江”SoC装进机器人模组
同为国产GPU“四小龙”的摩尔线程和天数智芯,已经将产品线延伸至机器人端侧。摩尔线程推出的MTT E300搭载自研“长江”SoC,集成CPU、GPU和NPU,可供整机厂集成,用于本地感知与推理。天数智芯则推出彤央TY1100等模组,并披露与格蓝若机器人开展合作。
对GPU厂商而言,从数据中心延伸到机器人端侧,可以复用一部分编译器、算子库和模型优化方面的积累。但机器人对功耗、内存、时延和机身体积有不同要求,已有技术仍需适配。这样一来,GPU厂商既能为具身智能企业提供训练和仿真所需的算力,也能把计算模组和部署工具卖给这些企业。
机器人出货量的增长预期,给了GPU厂商布局端侧算力的理由。IDC 9月的数据将2030年全球人形机器人年出货量预测上调约50%,至超过75万台。2026年上半年,全球人形机器人出货量接近2.5万台,同比增长432.1%。随着出货量增长,机器人本体也有望成为GPU厂商新的算力市场。
不过,芯片产品增加,并不意味着每款产品都能恰好满足整机需求。对机器人企业而言,买现成芯片、与供应商联合开发、成立合资芯片公司,成了不同的选择。
英伟达用Cosmos和Jetson串起训练到部署
英伟达已经把这套流程串了起来。具身智能企业可以用Cosmos世界模型生成合成训练数据,Isaac Sim、Isaac Lab等工具支持仿真与机器人学习,数据中心GPU承担模型训练,Jetson用于机器人端侧部署,TensorRT等工具负责推理优化。对开发者来说,使用同一套软件生态,有助于减少迁移工作;更换计算平台,则通常需要重新进行模型适配、性能调优和真机验证。
特斯拉则展示了垂直整合的另一种可能。其端侧FSD Hardware 4.0采用7nm制程,单芯片算力72 TOPS(INT8),双芯片设计总算力达144 TOPS,集成12核ARM CPU、GPU与专用NPU,支持多模态数据处理。训练端Dojo D1采用7nm工艺,支持BF16/CFP8算力362 TFLOPS,FP32算力22.6 TFLOPS,TDP 400W。FSD与Dojo协同,构建了“实时感知—云端训练—智能决策”的闭环,FSD的视觉SLAM算法可直接应用于Optimus的环境建模。
目前国内外人形厂商中,仅特斯拉具有自研芯片的能力,其余厂商大多依靠英特尔和英伟达的外购芯片。国产芯片中,全志科技MR527、瑞芯微3588和征程6系列已具备高性能CPU、GPU集成方案与多模态处理能力,可用于人形机器人的环境感知与决策。但在高端主控芯片即AI决策芯片上,国内产品在先进制程、自主软件生态和复杂算法适配方面,与海外成熟产品仍有差距。
优必选算账:海外芯片吃掉三分之一物料成本
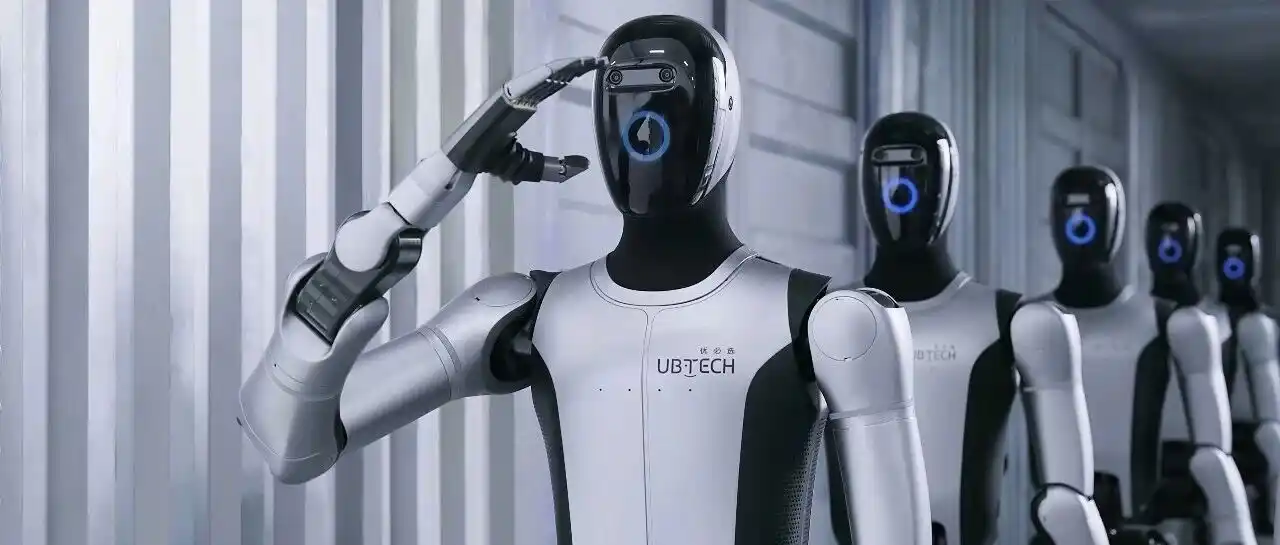
具身智能企业加注芯片,成本是绕不开的原因。优必选董事长周剑曾说,“海外芯片太贵了,占硬件采购物料成本的三分之一。”降低这部分成本,是优必选与沐曦合资研发芯片的动因之一。
换用国产芯片也有适配成本。具身智能企业需要考虑团队对新工具的熟悉程度,以及迁移算法和调试机器人要额外投入多少人力。对具身智能公司而言,既然购买芯片的成本不低,且切换产品架构存在成本,参与研发、按产品需求去定义芯片,就成了一条合理路径。
但参与芯片研发也带来一道新考验:自研芯片的研发值得吗?对于主要靠机器人出货来分摊研发费用的具身智能企业而言,做出符合整机需求的芯片是一个工程难题,可以通过持续投入来解决。更重要的问题是,自研能否比采购现成芯片更划算。只有持续拿到订单、扩大交付规模,企业才有机会把研发费用摊到足够多的机器人上,让自研具备成本优势。
小鹏把车端图灵芯片摊到IRON机器人上
同时做汽车和机器人的企业,有条件把芯片研发费用分摊到两类产品上。以小鹏为例,IRON机器人与小鹏汽车搭载的图灵芯片配置一致。图灵芯片累计出货量已超过20万片,几乎全部来自车端,研发投入也主要由汽车业务分摊。据悉,图灵芯片的单颗制造成本已降至2500至3000元。
这种“车端摊薄、机器人复用”的路径,让整机厂在自研芯片时多了一层成本缓冲。但对于没有汽车业务支撑的机器人企业,芯片研发费用只能压在机器人出货量上。订单规模能否快速爬坡,直接决定自研是“降本”还是“增负”。
从行业访谈来看,硬件产量本身也被视为数据规模的前提。有创业者提到,如果硬件没有很多台,就很难scale,数据不够,模型智能就无从谈起。做通用机器人,预训练需要大量人第一视角数据,机器人的形态越接近人,迁移效果越好,但要不要做腿、要不要做手,需要在部署可行性与数据迁移收益之间找平衡点。
通信与传感芯片里藏着另一场卡位战
主芯片之外,机器人内部还有一张复杂的芯片网络。通信接口芯片负责算力、控制、传感模块之间的数据传输,需满足低延迟、高可靠、多协议兼容的要求。国际市场上,恩智浦S32K39、德州仪器SN65HVD230、英飞凌LAN9252是主流选择。国内方面,创耀科技的EtherCAT从站控制芯片性能指标国际先进,通信延迟可低至微秒级,系统抖动远小于1微秒,已切入优必选、雷赛智能等整机大厂供应链。单台人形机器人对EtherCAT芯片的需求量约为28至58颗,市场规模预计在2025年达到28至58亿元。
视觉传感芯片同样在机器人上找到增量。豪威科技推出全局快门图像传感器解决方案,结合英伟达Holoscan和Jetson平台,可为仿人机器人提供动态环境下的实时图像捕捉能力。思特威、格科微等企业也在布局机器人应用的CMOS图像传感器。运动控制类芯片中,人形机器人关节数量较多,对MCU需求量较大,兆易创新、全志科技的相关产品已在部分四足、人形机器人中实现批量应用。存储方面,东芯股份的NAND Flash产品在人形机器人领域广泛应用,佰维存储的LPDDR4X、eMMC存储产品已应用于宇树科技的Go2智能机器狗。
业内人士指出,国内人形机器人芯片产业化目前呈现“基础场景逐步落地、高端领域仍需追赶”的格局。海外企业凭借成熟的技术积累和生态优势在高端市场占据主导,国内厂商则聚焦中低端场景,通过性价比和场景适配性逐步打开市场。对GPU厂商和整机厂商而言,机器人芯片的竞争才刚刚开始,谁能在功耗、成本、生态和出货规模之间找到平衡,谁就有机会在下一轮算力迁移中占据位置。
