估值五周蒸发近万亿,Anthropic冲击史上第二大IPO,7位创始人套现18亿美元

Anthropic周二正式公布IPO发行价区间,每股定价70至78美元。若以基础股本计算,对应最高估值约1.02万亿美元;即便计入完全稀释股本后的1.4万亿美元上限,仍与五周前市场热炒的2万亿美元高点相去甚远。短短五周,这家AI明星公司的估值预期蒸发近万亿美元,华尔街对AI资产的定价逻辑正在经历一轮剧烈修正。
更具戏剧性的是,在IPO定价明显降温的同时,公司七位联合创始人却计划大举出售持股。招股书显示,七人合计出售约2365万股,按发行价区间上限计算,最多可套现约18.45亿美元。营收暴增与创始人减持同步上演,让这场IPO从一开始就充满争议。
发行规模临阵缩水,定价信息出错后紧急撤回
Anthropic的上市进程并非一帆风顺。就在正式定价前一天,公司还向投行发送了一份拟募资693亿美元的发行方案,随后因定价信息有误而撤回。最终公开发行规模调整为最多644亿美元,较最初方案明显缩水。若计入超额配售权及同期私募配售,整体融资规模仍可能进一步扩大,但与此前市场预期的千亿美元级别相比,降温信号已经十分清晰。
这一调整发生在估值预期急速回落的背景下。五周前,市场还在讨论Anthropic能否冲击2万亿美元估值;五周后,1.02万亿美元的基础股本估值让不少投资者松了一口气,却也让另一些人开始质疑:AI独角兽的估值锚点到底在哪里。发行价区间的公布,某种程度上是承销商在市场需求与公司预期之间反复拉扯后的妥协结果。
七美元锁住50.1%投票权,创始人上市前落袋为安
比起财务数字,Anthropic的治理结构同样引人注目。七位创始人通过一家名为“创始人”的有限责任公司,持有公司50.1%的永久性投票权。这一安排藏了三年,直到10月26日正式递交上市申请时才首次公开。招股书明确,这50.1%的投票权不会因后续发行新股或外部融资而被摊薄——公众股东掏真金白银参与IPO,却几乎无法撼动创始团队对公司的控制。
如今,这七位创始人在IPO前选择部分套现。按337.84万股/人的出售计划,七人合计出售约2365万股,最多变现18.45亿美元。在营收同比增长1127%的背景下,创始人减持难免让市场产生“高位离场”的联想。支持者认为,这是创始人多年投入的合理回报;批评者则指出,当公司仍面临巨额资本开支和持续亏损时,创始团队先行套现,与外部投资者的风险承担并不对等。
Claude一年收入暴涨11倍,万家企业客户撑起增长曲线
招股书披露的营收数据确实惊人。2023年Anthropic全年营收仅4100万美元,2024年增至3.86亿美元,2025年达到45.85亿美元。到了2026年,仅前三季度公司就实现营收332.42亿美元,超过上年全年的7倍。第三季度单季营收169.56亿美元,去年同期仅为13.82亿美元,同比增幅高达1127%。截至10月底,年化收入运行率已攀升至810亿美元。
增长背后是企业客户的规模化付费。截至9月底,过去12个月内为Anthropic贡献至少10万美元收入的客户,从去年同期的950多家增至超过11900家;其中1900多家达到百万美元级,约250家达到千万美元级。Claude Code、Claude API及其他企业应用正在进入软件开发、内部知识管理和各类业务流程,部分公司已将Claude纳入日常生产系统,而不再只是“试试聊天机器人”。
彭博社将Anthropic与历史上主要科技公司的上市前收入增长进行对比,结论是即使谷歌、Meta等巨头当年也远不及如今的Anthropic。但高速增长能否持续,取决于一个关键变量:算力成本能否被收入增长覆盖。
9009亿美元算力承诺压顶,单季营业亏损5.67亿美元
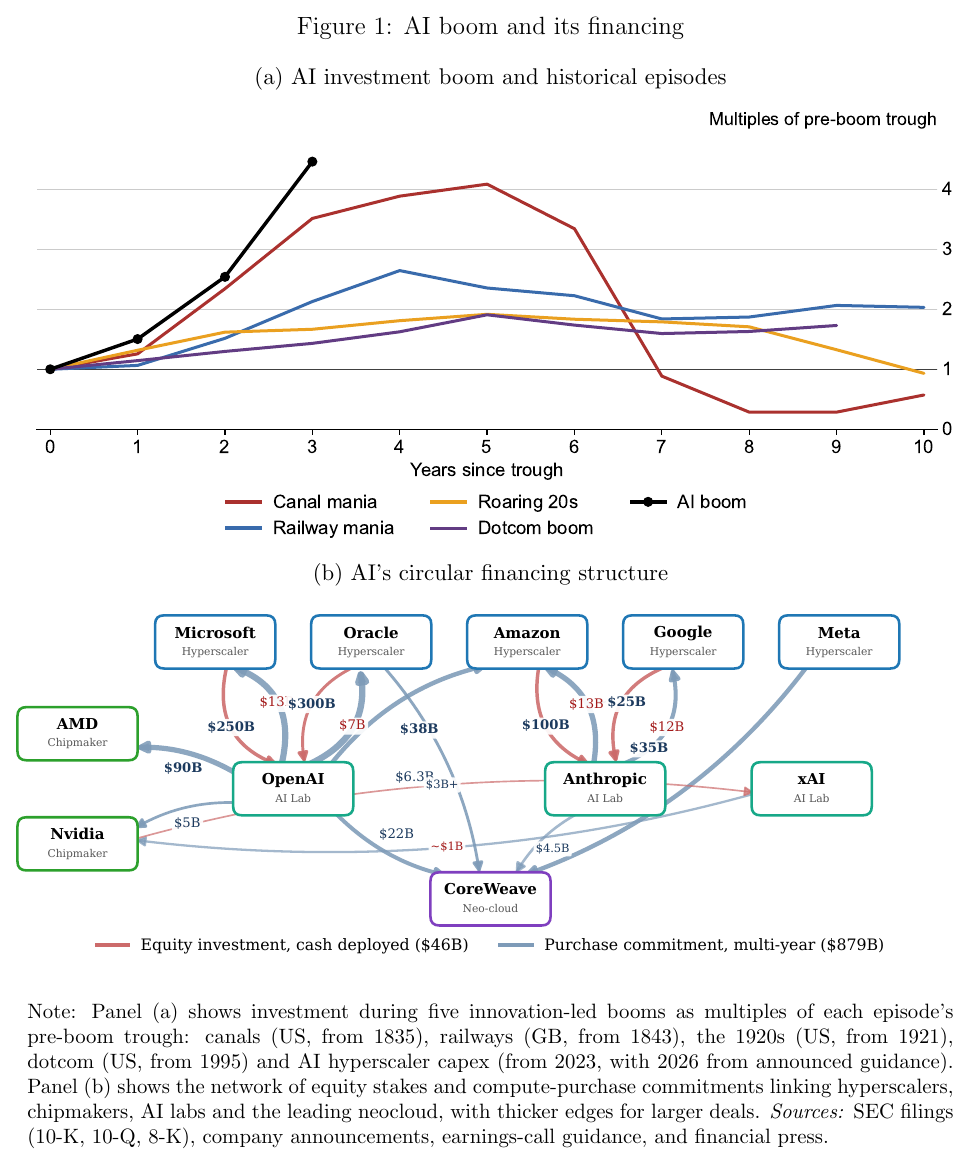
最令市场震惊的,是招股书中那份高达9009亿美元的算力采购承诺。这笔合约相当于Anthropic目前年化收入的11倍,横跨至2045年,其中约707亿美元将在未来12个月内到期。今年2月,CEO达里奥·阿莫迪曾警告,若算力需求预测仅错估一年,公司便可能面临破产风险。第三季度财报已初现端倪:为应对客户呼叫瞬间暴增,Anthropic被迫以高价采购约50亿美元短期算力,营业利润率从19%骤降至15%,当季出现5.67亿美元营业亏损。
积极的一面是,规模效应正在显现。2025年前9个月,计算与基础设施费用相当于同期收入的172%;到2026年同期,这一比例已降至57%。截至9月底,公司拥有约1466亿美元流动性资源,包括现金、短期投资和未动用授信额度。但高盛预测,即便Anthropic营收在2027年冲上1360亿美元,届时仍将产生657亿美元自由现金流流出,直到2029年才有机会转亏为盈。前沿模型的资本需求依然庞大,新模型训练、推理规模扩大、数据中心建设和价格竞争,都可能继续消耗现金。
七巨头260亿美元循环融资,AI泡沫争论再起
本次IPO同步安排了260亿美元战略私募配售,谷歌、英伟达各拟投入100亿美元,微软、AMD、台积电等供应链厂商也纷纷入局。这种“芯片商投资模型公司、模型公司拿钱买芯片与云服务”的结构,让各方利益高度捆绑。根据国际清算银行研究,2021至2025年AI企业投资交易中,约46.4%同时存在上下游供应链关系,一旦Anthropic削减采购,损失将沿链条向外传导。
融资市场已出现压力信号。算力租赁商CoreWeave的信用违约互换利差一度突破1100个基点,部分债券收益率飙升至两位数。国际清算银行模型推演显示,在保守情境下,企业投资可能超出经济有效水平约50%,部分情境甚至达到3倍。安索罗匹克路演期间表示即将推出AI办公套件,包括电子表格、数字白板和数据分析工具,微软盘中一度跳水3%——AI公司向应用层扩张的步伐,正在搅动传统软件巨头的神经。
回头看过去两年的AI热潮,资本市场对技术突破的期待,已经远远走在了商业回报前面。Anthropic的IPO定价折半与创始人逢高套现,正是资本从狂热回归理性的缩影。Claude已经赚进巨额营收,但庞大的基础设施支出让现金回报遥遥无期。这场IPO能否成为AI泡沫的试金石,答案不在招股书里,而在未来几个季度的算力账单和客户续费率中。
