华尔街:算力生态下一轮融资将更难、更贵……

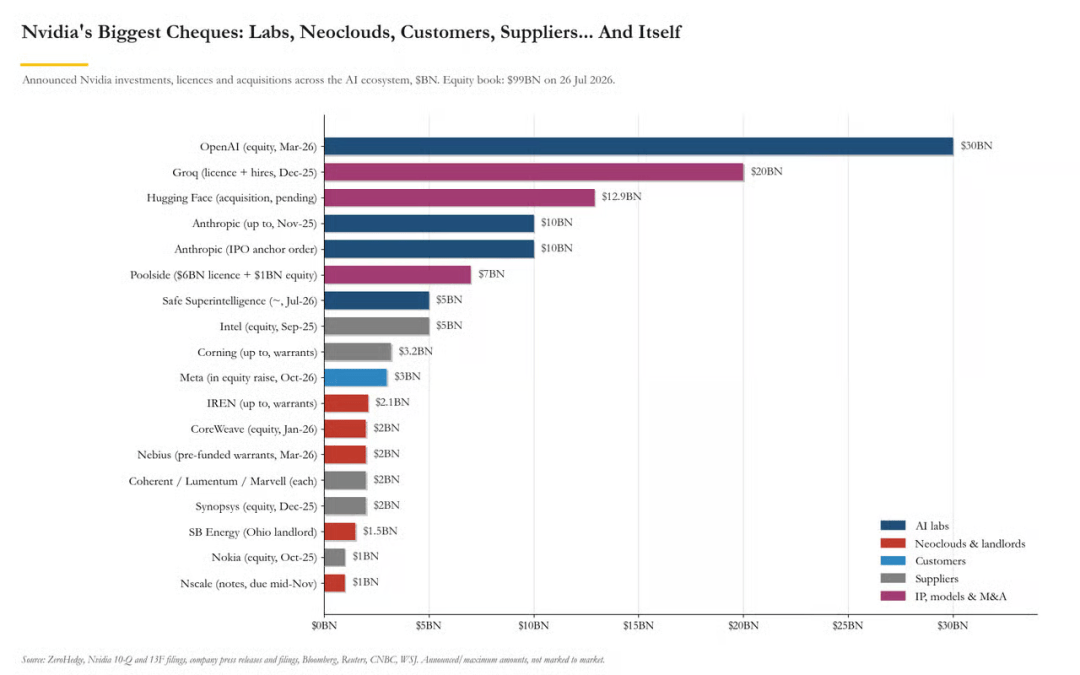
过去几年,英伟达一边卖芯片,一边向AI产业链各环节大举投资。截至今年7月26日,其股权投资的账面价值达990亿美元,投资对象涵盖AI实验室、新兴云服务商、客户和上游供应商。其中对OpenAI的300亿美元投资规模最大;此外,英伟达还达成了约200亿美元的Groq授权交易,并拟以129亿美元收购AI开源平台Hugging Face。不少被投企业转身又成为英伟达芯片的买家,英伟达也因此被称为“AI央行”。
“AI央行”的账本:990亿美元股权与5305亿美元承诺
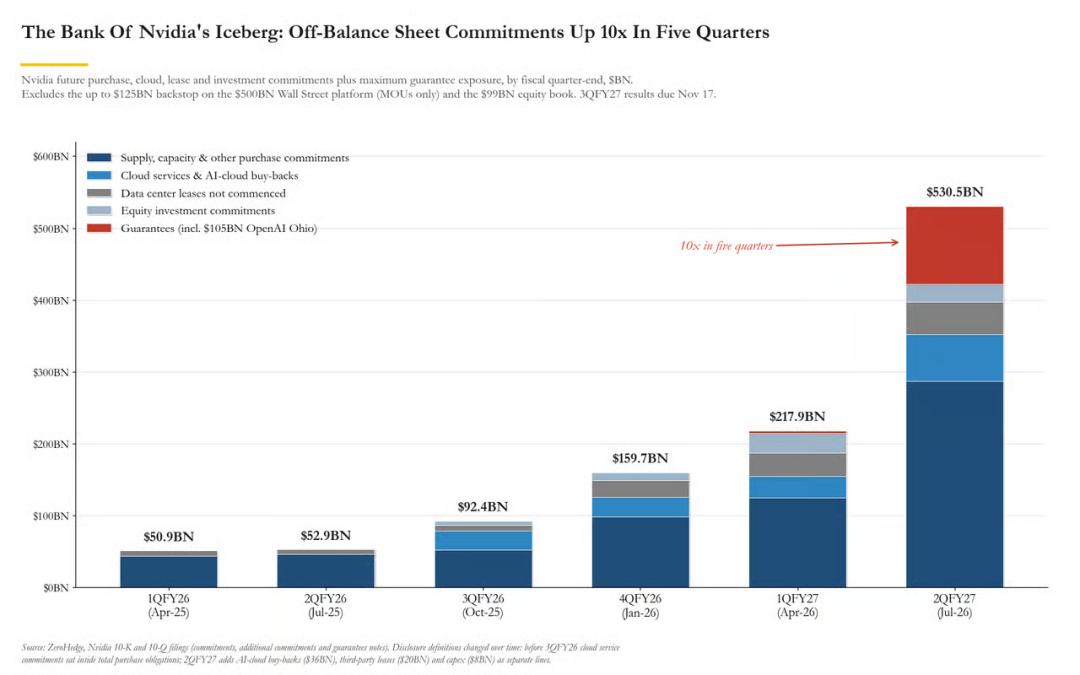
股权投资只是冰山一角。截至今年7月26日,英伟达的芯片采购、云服务、数据中心租赁、算力回购等未来承诺,加上各类担保上限,合计约5305亿美元。
- 芯片和产能采购承诺达2790亿美元。
- 为OpenAI俄亥俄数据中心提供的担保达1050亿美元。
- 今年8月,黄仁勋联合六家华尔街资管机构推出5000亿美元AI融资平台,英伟达承诺为其中最多1250亿美元兜底。
这套模式的特殊之处在于,英伟达不仅提供芯片,还以担保和投资为AI实验室、小型云服务商增信。报道指出,不少借款方本身信用不佳,烧钱的AI实验室和小型云服务商单靠自己很难借到便宜的钱,有了此前全球市值最高公司的担保,放贷机构才愿意以较低利率放款。
5000亿美元融资平台三个月未开单:25%兜底遭压价
据媒体本周报道,黄仁勋今年8月联合六家华尔街资管机构推出的5000亿美元AI融资平台,至今三个月仍未落地一笔交易。该平台旨在帮助企业以GPU作抵押借钱购买芯片,英伟达承诺为其中最多1250亿美元兜底。
问题出在兜底比例上。英伟达承诺,若抵押的GPU贬值导致贷款出现损失,它最多承担每笔交易25%的风险。但过去一个月,部分客户和华尔街合作方要求提高这一比例,因为竞争对手博通的兜底力度要大得多。
据报道,英伟达最早可能在明年1月宣布平台的首笔交易。黄仁勋离职后,这一时间表能否兑现仍有待观察。目前英伟达与六家资管机构签的还只是初步合作意向,正式协议尚未敲定。
有媒体报道称,如今掌管英伟达投资与担保决策的Colette Kress,一向对这类交易较为审慎。在黄仁勋此前主导的融资扩张中,Kress曾追问如何筛选交易、如何给担保估值、如何计算回报,并在幕后试图约束黄仁勋女婿Nico Caprez主导的融资项目。报道还指出,正是Kress重新调整了OpenAI俄亥俄项目的条款,把英伟达的初始承诺砍掉了一半。今年8月的一次内部会议上,黄仁勋曾打断Kress的汇报,称她像“车灯前的小鹿”。
高盛目标价降至220美元:融资被列为最大变量
据媒体当地时间11月13日报道,高盛分析师James Schneider在黄仁勋辞职后发布报告,维持英伟达“买入”评级,但将目标价从300美元下调至220美元。
Schneider预计英伟达会履行所有已宣布的承诺,但认为没有黄仁勋的远见、影响力和号召力,再促成同等规模的多方合作投资将更加困难。他指出,英伟达股价此前相对大盘明显折价,原因之一正是投资者担心,一旦英伟达等公司不再提供融资,AI基础设施的增长可能大幅放缓。
瑞银分析师Tim Arcuri亦将融资列为黄仁勋离职影响最大的领域。他认为,即便新领导层延续原有策略,英伟达推进这类交易的意愿和能力短期内也可能出现“停顿”。瑞银估计,英伟达每季度的自由现金流中,很大一部分已重新投回AI产业链,一旦停顿,可能至少暂时从整个生态中抽走500亿美元以上,而眼下正值利率上升、部分信贷市场流动性收紧的关键时期。
美国投行William Blair分析师Sebastien Naji认为,已签合同不会因CEO更替受影响,真正有风险的是下一轮交易,英伟达在2027年及以后的市场份额可能面临博通、AMD等对手更大的冲击。据报道,已有一家云服务商表示,黄仁勋离职带来的不确定性,让其重新考虑改用谷歌或AMD的芯片。
美国金融服务公司Raymond James私募资本咨询全球主管Sunaina Sinha Haldea表示,黄仁勋离职让各方有理由重新审视交易条款。她认为资金不会撤离,但放贷方可能会为不确定性要求更高回报,也会更严格地追问到底由谁承担风险,这种审视将蔓延至整个AI基础设施融资市场。
CoreWeave欧元债八折、Firmus撤回IPO:寒意先到
报道指出,AI算力融资市场此前已显现压力:澳大利亚AI云服务商Firmus今年10月撤回了IPO,CoreWeave的欧元债券目前仍只能以约八折的价格交易。
上周,随着债券收益率上升引发对CoreWeave债务支撑扩张的担忧,这家AI算力提供商的股价暴跌约20%,并加剧了市场的全面抛售。Gartner的一份报告质疑,AI产生的收入能否支撑行业大规模基建投资获得可观回报,进一步加剧了投资者的忧虑。
不过,摩根大通分析师认为,尽管存在债务担忧,CoreWeave的业务依然稳健。投资者对CoreWeave债务不断攀升以及现金快速消耗的担忧可能有些过度,因为推动其融资需求的是快速扩张,而非项目经济效益不佳。分析师指出,市场算力需求强劲,且该公司在新增算力产能上线前就已通过长期“照付不议”合同锁定了客户。
摩根大通估算,一份典型的五年期合同产生的无杠杆内部收益率在15%左右,超过了该公司估计的9%至11%的综合资本成本。该行还表示,合同经济效益为债务风险提供了缓冲。在保守情景下,资本支出约占五年期合同价值的51%,其中约80%通过资产级债务融资;在偿还该债务后,CoreWeave可保留相当于合同价值约16%的现金,即使在不续签合同的情况下,这也足以覆盖大约五年的数据中心义务支出。
但CoreWeave的激进扩张预计将在短期内继续对现金流构成压力。摩根大通估算,1吉瓦完全运营算力产能每年可产生100亿至150亿美元的收入,而新增1吉瓦算力需要超过350亿美元的前期资本投入。分析师指出,CoreWeave现金消耗高并非因为项目经济效益不佳,更多是因为每年的新增产能相对于当前已安装的活跃产能而言规模较大。该行预计,到2030年,该公司运营产能将达到年度新增产能规模的4至5倍,届时现有业务产生的现金流将足以支撑扩张。
巴克莱分析师则认为,CoreWeave的债券风波并不构成对整体AI交易健康状况恐慌的理由。该行分析师在周一发布的一份报告中表示,即便这家新云基础设施提供商后续面临更多麻烦,投资者也无需担心会出现大范围的危机蔓延。
“CoreWeave的无担保债券仅占其资本结构的极小部分,”Rajadhyaksha指出,“CoreWeave的资本支出仅占AI总资本支出的极小部分。而且,承担了绝大部分支出的超大规模云厂商并不像CoreWeave那样进行融资。”他认为,在最极端的悲观情景下——CoreWeave完全停止支出——行业仅损失约4-5%的AI总资本支出;如果其支出仅减半,影响仅为2%。基于对2027年超万亿美元的估算,这相当于200亿美元,“这并非无足轻重,但还不足以动摇整个周期”。
超大规模云厂商仍是“兜底力量”,但下一轮合同会更贵
市场上还存在“兜底力量”,也就是AI领域那些最大的支出者。这些巨头持续上调支出预期,且算力需求依然强劲。
“AI资本支出周期确实有其自身的‘兜底力量’:Alphabet、微软、Meta和亚马逊合计需要的算力超过了目前市场的供给量,”Rajadhyaksha表示。
但这并不意味着融资环境会回到此前。黄仁勋离职带来的不确定性、25%兜底比例遭遇压价、CoreWeave债券八折交易以及Firmus撤回IPO,都在给放贷方提供重新谈判的理由。Raymond James的判断是,资金不会撤离,但放贷方会要求更高回报,并更严格地追问风险由谁承担。对烧钱的AI实验室和小型云服务商而言,下一轮融资将更难、更贵;对英伟达而言,失去“黄仁勋的远见、影响力和号召力”之后,再促成同等规模的多方合作投资,也将面临更严峻的考验。
