后摩智能完成数十亿元B轮融资,资本开始为端边AI的落地能力定价

据知情人士及多家媒体报道,存算一体AI芯片企业后摩智能已于近期完成B轮融资,单笔融资金额达数十亿元人民币,近一年内连续完成多轮融资。与赛道热度同步出现的是投资方结构的明显变化:上下游产业资本集体入局,国有资本与国际投资人同时出现,多家老股东继续加码。募集资金将主要用于扩大M50规模化交付,推进新一代M6X与下一代3D CIM产品研发,并持续完善软件工具链与产业生态。
数十亿元B轮融资落槌,产业资本与国有资本同桌下注
这轮融资最先被外界关注的,是金额和投资方组合。数十亿元的单笔融资,在端侧AI芯片领域并不常见;更值得拆解的是“谁在投”。
- 上下游产业资本带着场景入局,关注的是芯片能否进入整机、方案能否被终端厂商快速采用;
- 国有资本看重的是国产算力底座的政策确定性与产业链安全价值;
- 国际投资人押注的则是中国端边市场能否长出更大的全球化空间;
- 多家老股东持续跟投,则是对后摩智能走了六年的存算一体路线投下继续票。
后摩智能创始人吴强曾回溯公司过去几年的非共识判断:“当所有人都在堆算力的时候,我们啃下了能效。因为智能的终极约束并不是算力,而是能效。”这句话放在端边场景里尤为直接:云端可以比算力、堆参数,端侧却要同时面对功耗、成本、面积的硬约束。模型再强、系统再好,最终都要在一颗芯片的功耗预算里兑现。
资本此时加速进场,前提不是单一技术故事,而是技术突破正在变成可核验的商业落地。后摩智能在量产当年就兑现了可观的交付规模,交付能力本身成为新的资本市场议价基础。新一轮融资选在这个节点完成,相当于资本市场为这套交付体系出具背书:一半依据是已经落地的商业化进度,另一半是仍在延伸的产品路线图。
端侧出货增速45%甩开云端,存算一体被英伟达们重新摆上牌桌
资本转向端侧,并不只是投资人的预期。IDC数据显示,2026年一季度全球端侧/边缘AI芯片出货量同比增长45%,而云端AI芯片增速仅为12%。资本与出货同向,说明端侧AI芯片的需求已经落在真实设备上。
产业巨头也在用真金白银下注存算一体。去年12月,英伟达与AI推理芯片公司Groq达成非独家技术授权协议,并吸纳其核心团队,规模约200亿美元;今年10月,英伟达又计划投资采用数字存算一体架构的推理芯片公司d-Matrix,此前d-Matrix已宣布通过NVLink Fusion接入英伟达AI工厂生态。过去几年,大模型竞争的主轴在训练侧,堆算力、堆GPU、堆集群,存算一体很难成为产业主线;如今推理权重上升,端侧芯片的能效价值被重新放大。
模型侧的变化也在配合这条曲线。以千问系列为例,达到相近能力时,Dense模型所需规模在17个月内压缩至约1/8,MoE模型在约6个月内压缩至约1/6;端侧芯片可承载的模型,则从2024年的7B级提升至今年的120B级。模型变小变强,芯片能承载的模型变大,两条曲线相向而行,大模型在终端运行有了技术基础。IDC还预计,2026年全球生成式AI手机出货量将达4.32亿台,中国AI手机出货量预计达1.47亿台,同比增长31.6%。
M50量产不到一年拿下150多个定点,客户名单跨过四类场景
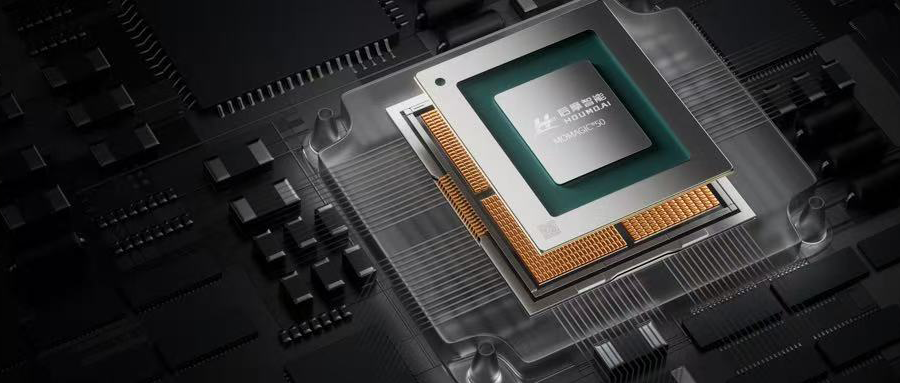
后摩智能成立于2020年,总部位于北京,以SRAM存算一体为根技术。创始人兼CEO吴强为美国普林斯顿大学博士,曾任职于AMD、Meta,并担任地平线CTO。2025年7月,公司发布端边大模型AI芯片M50,具备160TOPS INT8算力、150GB/s内存带宽,典型功耗10W。
这组参数最终要落到产品上。后摩智能在生态合作伙伴大会上披露,M50量产不到一年,已获得150多个产品定点,服务客户超过百家,覆盖AgentComputer、智能移动终端、具身机器人与边缘推理四类场景。首款3D CIM芯片A20已投产,板级产品覆盖PCIe标准卡与M.2、MXM等模组形态。
全球化落地也出现了实证。美国AI硬件公司Deepshard的Truffle工作站选择搭载M50为底座,做出一台定位为“私有AI外脑”的智能体设备,产品要求7x24小时常驻、完全基于本地推理、数据不出桌面,三项要求需要同时压在芯片上。M.2模组的标准形态,让这家美国公司用了不到半年时间走完从立项到首批样机的过程,产品计划在2027年一季度面向全球发货。由此,中国芯片公司的护城河不再只是一颗芯片的参数表,而是一套能更快、更稳落地产品的体系。
开源软件栈把适配经验变成公共工具,150个定点开始寻找复制公式
定点回答了“能不能卖”,接下来的问题是“能否复制”。当项目从一个走向一百个,生态建设的重点也随之变化。过去几年,后摩智能围绕易用性持续完善大道软件栈;150多个产品定点项目中遇到的共性问题,也持续推动公司补齐软件与开发支持能力。
在此基础上,后摩智能开源“后摩AI生态软件”,把模型适配、编译优化和开发经验沉淀为可复用的开发支持,减少伙伴的重复适配投入,相关开源项目将于2027年1月前陆续上线。
这一步的意义在于,定点证明芯片能卖,开源决定能否被更多伙伴低成本复制。端边AI的竞争重心正在从一颗芯片转向一套生态:从芯片到产品,过去隔着模型适配、算子调优、软件栈、整机验证等工程链,传统分工由终端厂商各自承担;现在芯片厂商开始把其中可复用的部分沉淀下来,让生态伙伴更快跨过落地门槛。
10W功耗里塞进160TOPS,端侧Token飞轮等待M6X与3D CIM接力
后摩智能瞄准的位置,是做“端侧免费Token工厂”的算力底座:让算力一次装进终端,以后生成的Token接近免费,从而让端侧成为Agent时代的新入口。这个判断要成立,仍要回到能效。芯片厂商把能效上限抬高一档,链上其他环节的设计空间才会有更大的想象力。
M50以10W典型功耗提供160TOPS INT8算力,正是这一逻辑的产品化落点;A20投产、M6X与下一代3D CIM研发推进,则决定这条路线能否继续向更高能效和更多形态延伸。资本为端边AI的落地能力定价,定价依据已经写在交付数字里:150多个产品定点、超百家客户、四类场景、开源软件栈,以及一张仍在向前延伸的产品路线图。
技术、产业与资本开始咬合,端侧Token飞轮能否真正转起来,接下来要看的是M50规模化交付的节奏、开源生态的复制效率,以及M6X与3D CIM能否把“能效”这道题继续答下去。
