iPhone Duo入局后,折叠屏产业链的利润、良率与议价权重构

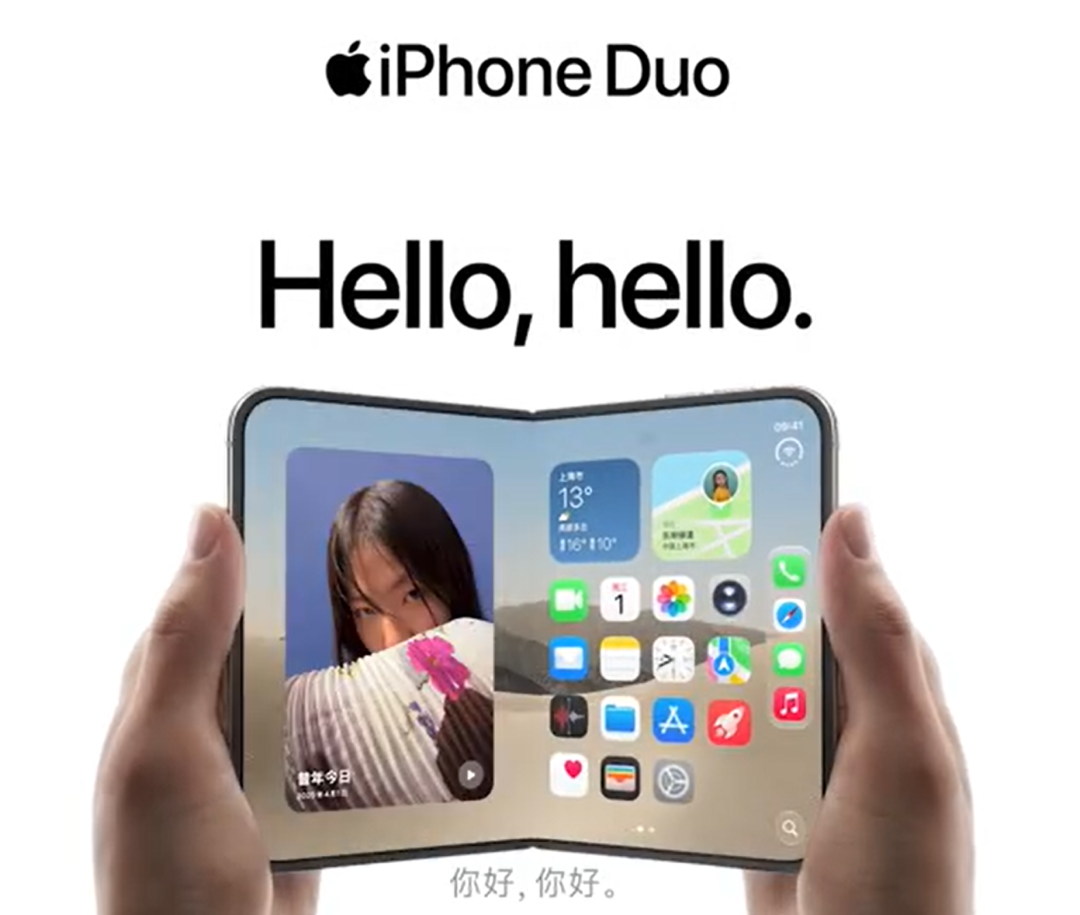
自2019年折叠屏手机问世以来,该品类历经多年迭代,渗透率始终停留在2%左右,2026年上半年全球折叠屏手机出货量同比下滑21.6%,小折叠品类更是暴跌47%,行业长期困于小众市场。2026年苹果秋季发布会上,新任CEO特努斯发布首款折叠屏产品iPhone Duo,起售价15999元、顶配26499元,正式入局折叠屏赛道,被业界视为行业从小众走向主流的拐点。
安费诺失位新日兴顶上,铰链订单高度集中
铰链是折叠屏相较于直板机新增的核心机械系统,也是当前折叠屏产业链中议价权最强的环节之一。2025年全球消费电子折叠屏铰链市场规模约5亿美元,预计2032年将达到13亿美元,年复合增长率约15%,是折叠屏品类最大的产业增量。
当前iPhone Duo的铰链供应链呈现清晰的层级结构:一级总成供应商几乎被安费诺、新日兴垄断,国内企业主要以二级零部件供应商形式参与供货。这一格局的形成源于供应端的筛选结果:原第一供应商安费诺因铰链良率偏低被苹果淘汰,第二供应商新日兴才转为第一供应商进行生产,目前新日兴仅筛选符合苹果标准的黄金样品铰链供应iPhone Duo,相关生产仍不稳定。
二级供应商阵营中,中国企业已实现深度嵌入,但多处于按图加工的环节,并未掌握核心定价权:
- 领益智造深度参与铰链外围的冲压、碳纤维补强支架等精密结构件生产
- 精研科技聚焦MIM精密零部件加工
- 宜安科技负责液态金属铰链主轴供应
- 东睦股份旗下上海富驰依托成熟的MIM技术参与相关部件供应
一级总成商掌握订单、标准与料号分配权,二级供应商仅承担工序最多的加工环节,并非价值链中最高的部分。
液态金属铰链良率卡脖子,85%量产门槛难跨
良率经济学是理解铰链产业利润分配最关键的一环,也是折叠屏供应链中最极端的案例。iPhone Duo的铰链由超过100个组件构成,包含50-100个微小功能件,MIM件占比高达六到七成,关键尺寸公差控制在±0.01—±0.03毫米,铰链盖采用3D打印钛金属,内部加入钛金属板和陶瓷纤维嵌件以提升机身刚性,加工难度极高。
苹果对铰链的良率要求达到85%,但量产验证阶段良率仅30%—65%,经过多轮优化后仅提升至60%—70%,始终无法达标。以850万套合格组件的需求计算,若良率为65%则需要投产约1308万套,若达到85%良率仅需投产1000万套,两者相差约308万套。这308万套的差额意味着额外的原料采购、加工工时、检测成本与报废损失,所有额外成本最终都会从供应商利润中扣除。
良率难以提升的核心难点在于材料特性:iPhone Duo采用锆基液态金属作为铰链核心材料,其强度是钛合金的2.5倍左右,抗拉强度达1500到2000兆帕,开合寿命测试突破30万次,但加工难度极大,试产阶段部分批次良率甚至不到50%,至今仍卡住了整个折叠屏产业的产能瓶颈。
苹果入场重塑产业格局,利润分配逻辑生变
苹果此次入局并非以“完美折叠屏定义者”的姿态进场:iPhone Duo折叠后厚度达11.3毫米,重量254克,比三星Z Fold8的9.7毫米、201克厚了整整一圈,还砍掉了长焦镜头与Face ID,折痕仍可感知,硬件存在明显妥协。但苹果的核心价值在于其高端市场定价权:15999元的起售价、逼近2.7万元的顶配价格,为折叠屏品类树立了全新的超高端价格锚点,也为产业链消化存储芯片等成本上涨提供了“利润避风港”。
Counterpoint预计,2026年全球折叠屏手机面板出货量将同比增长23%,下半年出货量较上半年增长53%,苹果预计贡献全年27%的出货量,且全部集中在下半年,苹果的入局被普遍视为折叠屏从小众走向主流的拐点。
在此背景下,折叠屏产业链的利润分配逻辑正在生变:一方面,铰链环节的良率痛点仍在,高度集中的供应格局让一级总成商仍掌握较强议价权,但苹果的量产需求将推动供应商加大技术投入,良率提升后整体利润池将扩容;另一方面,中国二级供应商虽然当前处于价值链中下游,但随着苹果对供应链的深度绑定,部分具备核心技术能力的企业有望向一级环节渗透,改变当前的利润分配格局。