MiniMax跌破发行价,市值较峰值跌近九成

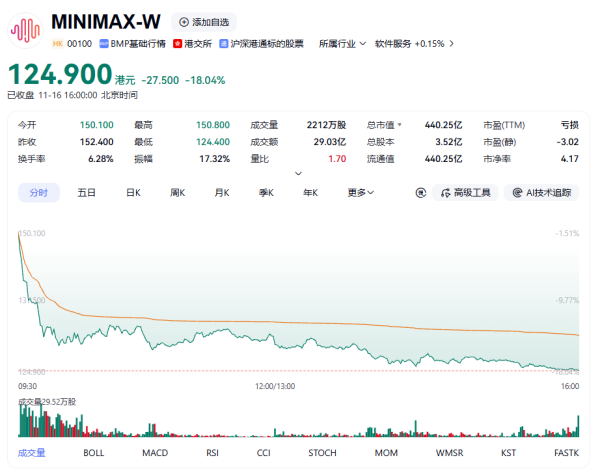
10月22日,MiniMax(0100.HK)低开低走,收盘大跌6.52%至160.7港元/股,总市值降至566亿港元,首次跌破165港元/股的发行价。到了11月16日,跌势仍未止住,MiniMax收盘再跌18.04%至124.9港元/股,盘中最低触及124.4港元,创上市以来新低,总市值进一步缩至约440亿港元。与今年3月1330港元/股的高点相比,股价跌幅接近九成,市值蒸发超过3600亿港元。
1330港元高台失守,发行价被跌穿
MiniMax今年1月9日以每股165港元登陆港交所,上市首日股价上涨超过109%。此后,生成式人工智能投资热情升温,公司股价在3月一度触及1330港元,较发行价涨逾7倍,总市值突破4100亿港元。彼时,MiniMax凭借更高的海外收入受到市场青睐,成为港股AI概念股中最受追捧的标的之一。
但高光时刻并未持续太久。随着AI赛道迎来重估,市场开始关注模型能力更强、业务结构不同的智谱,MiniMax股价进入持续回调通道。10月22日,公司股价首次跌破发行价;11月16日,又在一轮AI概念股抛售中创下上市新低。
股价雪崩直接传导至创始人财富。闫俊杰持有MiniMax约7910.25万股,持股比例约22.65%。今年3月公司股价巅峰时,其持股市值一度超过千亿港元;到10月22日,最新持股市值约为127亿港元,短短7个月缩水约925亿港元。
资金层面,大规模股份解禁成为股价调整的重要压力。今年7月9日,MiniMax约1.53亿股限售股份解除锁定,占当时总股本接近49%。流通股份增加,使市场对潜在减持和筹码供给的担忧明显上升。
44倍市销率与129倍同行的分化
经历大幅回调后,MiniMax与智谱的估值倍数出现明显分化。截至2026年10月22日,智谱市值约2247亿港元,以截至2026年6月底最近12个月收入计算,市销率约129倍;MiniMax市值约566亿港元,市销率约44倍。而在3月高点时,MiniMax对应市销率曾高达约317倍。
作为对照,Anthropic尚未上市。若按照部分投资者讨论的1.5万亿美元估值,以及媒体报道的同期收入计算,其市销率约为76倍。也就是说,经过深度回调,MiniMax的44倍市销率已经低于Anthropic的假设估值倍数,而智谱的129倍仍高于Anthropic。
估值分化的背后,是市场对模型能力与商业化质量的重新定价。智谱自6月高点2980港元持续回落,10月22日收盘460.8港元,累计跌幅约85%,但市值仍约为MiniMax的4倍,股价较发行价仍高近3倍。市场此前给予MiniMax更高海外收入溢价,随后又将注意力转向模型能力、客户结构和盈利前景。
从第三方评测看,压力同样存在。根据Artificial Analysis Intelligence指数,MiniMax和智谱的最新模型在智能表现上落后美国龙头,甚至在密集新品浪潮中略落后于DeepSeek、阿里巴巴和小米。美银分析师Alex Liu表示,中国目前拥有超过10家AI实验室,但最终势必走向整并,数量将低于当前水平,“现阶段其实很难说谁能存活到最后,或是谁会率先遭到淘汰”。
1.166亿美元收入换来17.9%毛利率
MiniMax的商业化规模仍在扩张。2026年上半年,公司实现收入1.166亿美元,同比增长283.1%。其中,开放平台及企业AI服务收入达到7390万美元,同比增长超过700%,占总营收的63.4%;B端收入同比增长703.1%。截至今年8月,MiniMax年化收入运行率已超过8亿美元,企业业务贡献超过80%。
但收入高速增长并未带来盈利改善。上半年公司经调整净亏损达到2.93亿美元,较上年同期扩大约111%。持续研发投入、算力成本以及激烈的模型竞争,仍在挤压盈利空间。更关键的是,转向B端增收的同时,毛利率被压低:2026年上半年MiniMax毛利率为17.9%,较2025年四季度下降11.8个百分点,价格战是重要原因。
中美AI公司的收入与毛利差距更为直观。2026年3月至8月,七家中国主要AI厂商ARR合计约107亿美元,而OpenAI与Anthropic合计超过1000亿美元;毛利率方面,Anthropic约65%,智谱约26%,MiniMax约18%。这组数据揭示的核心症结,并非单纯的技术代差,而是客户结构与付费能力的差距。中国主流客户仍集中在制造、批发贸易等传统企业,AI渗透面临瓶颈,价格敏感度更高,短期难以支撑高毛利。
阿里腾讯同日挥刀,Token价格没有最低
价格战仍在加码。11月16日,阿里和腾讯同日发布新模型:阿里Qwen4-Max缓存命中价格每百万Tokens低至0.5元,完成单任务的平均费用较上代大降58%;腾讯Hy4 flash单任务成本为DeepSeek-V4.1-Flash-1027(Max档位,忙时价格)的八分之一。互联网大厂同时上新并持续卷价格,直接对港股大模型公司形成压力。
当天,MiniMax大跌18.04%至124.9港元,智谱收盘也大跌13.42%。此前,MiniMax周一发布全新M3.1 Flash模型,尽管大幅调降token成本并提升效能,却未能激励股价;智谱9月发布GLM-5.3-FlashX时,市场反应同样冷淡。新品降价不再是股价催化剂,反而被视作毛利承压的信号。
更严峻的是,美国科技巨头也在跟进降价,试图削弱中国模型的成本优势。与此同时,DeepSeek和月之暗面未来若相继挂牌上市,可能进一步分流投资者资金,排挤目前港股仅有的两档纯AI概念股MiniMax与智谱。Gavekal Capital投资组合经理Leonid Mironov表示,智谱和MiniMax需要找到长期制胜之道,“鉴于美国模型更胜一筹,而DeepSeek效率最高,很难准确预测MiniMax和智谱的未来发展方向”。
盈利时间表未明,整合倒计时已响
面对股价与估值的双重压力,MiniMax创始人闫俊杰近期在公开访谈中表示,公司正通过降低模型推理成本、提高研发效率,推动收入增长快于成本增长。但他并未给出明确的盈利时间表。对于一家上半年经调整净亏损仍达2.93亿美元、毛利率仅17.9%的AI公司而言,市场耐心正在从“增长故事”转向“业绩检验”。
MiniMax的困境并非孤例。智谱同样从高点回撤近九成,港股AI板块整体承压。大模型公司此前享受的稀缺性溢价,正在被模型能力、客户付费意愿、毛利水平和价格战烈度重新校准。MiniMax转向B端后收入增速亮眼,但B端项目制、定制化与价格竞争压低了毛利率;若客户结构不能向高付费能力行业升级,收入增长越快,亏损与现金流压力也可能同步放大。
从4100亿港元到不足500亿港元,MiniMax的市值曲线折射出中国大模型产业的现实:技术追赶只是起点,商业化质量才是估值锚。44倍市销率低于Anthropic的假设估值倍数,并不意味着风险已经出清;在盈利时间表缺失、价格战短期难解、行业整合倒计时开启的背景下,MiniMax需要证明的不只是收入增速,还有毛利修复能力与长期客户价值。
