Nebius三季度营收靠一次性收入支撑

Nebius在美东时间11月12日盘前发布3Q26财报。乍看本季业绩相当不错:收入环比增长68%,增长和盈利都明显好于预期,GAAP经营利润也首次转正。但CoreWeave强劲财报后,NBIS次日已跟涨约15%,提前计价了本季业绩会好;细看财报,光鲜外衣下有多处不小的问题,最关键的是算力上线延期导致4Q收入指引显著低于预期,RPO环比几乎没有增长,对27年的指引也不算惊喜。
一次性收入把营收推上“超预期”
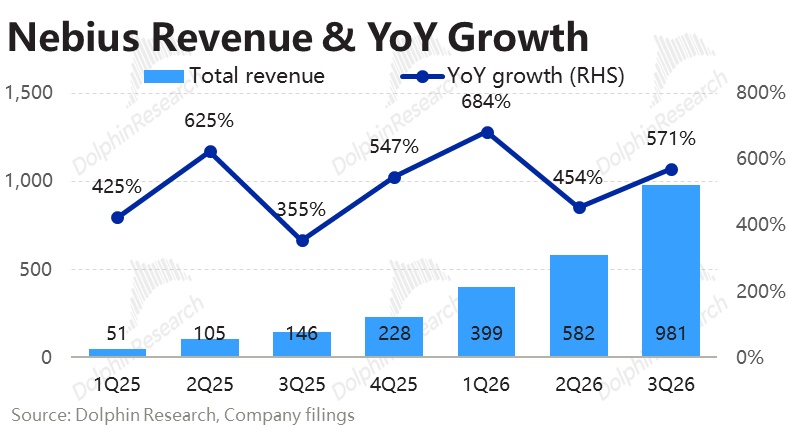
3Q26收入9.8亿美元,单季净增约4亿美元,稍高于一致预期的9.3亿美元。其中AI云收入9.7亿美元,占集团约99%。
- 约3.3亿美元是轻资产模式下首期合作的一次性启用收入,公司预计这类收入以后会更常态化。
- 本季算力建设进度有所延误,营收看似超预期,可能更多是此一次性收入的影响,含金量不高。
- 换言之,账面增长好看,但新增算力没有按期转化为持续性收入,超预期的“水分”需要挤一挤。
算力延期撕开四季度指引缺口
最关键的信号出现在指引端:算力上线延期导致4Q收入指引显著低于预期。与此同时,RPO环比几乎没有增长,对27年的指引也不算惊喜。
- 本季实际有多处不小的问题,收入超预期并不能掩盖算力交付节奏的落后。
- CoreWeave的强劲财报后,NBIS次日已跟涨约15%,提前计价了本季业绩会好;财报落地后,延期问题反而成为定价核心。
- 对新云而言,算力上线节奏直接决定收入确认节奏,延期意味着后续季度增长动能被推迟,而不是消失,但市场先看到的是指引缺口。
ARR翻倍难掩RPO停滞
季末ARR约64亿美元,较6月末的30亿美元翻倍,比一致预期高近四成;但推测也含这笔一次性收入的“误导”。
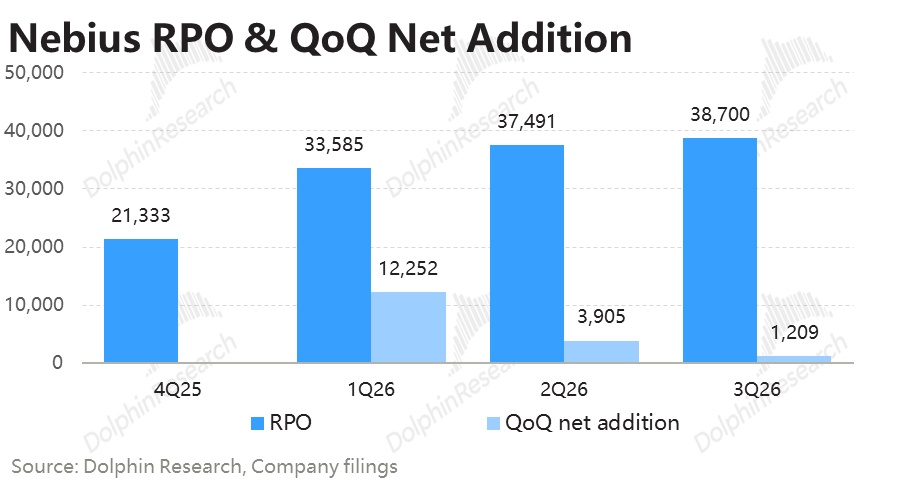
- ARR的亮眼和RPO停滞形成反差:新增算力没有按期上线,后续收入可见度没有同步改善。
- 对云算力公司,ARR和RPO是观察增长持续性的关键;若ARR被一次性启用收入抬高,而RPO环比几乎不动,说明长约和客户承诺并未同步增厚。
- 这也解释了为什么财报“乍看不错”,但细看后市场更关注4Q指引和27年指引,而不是单季收入超预期。
短约弹性撑起涨价周期首选
截至目前,云算力仍然供不应求,租赁价格还在往上走,新云们的业绩自然不差。NBIS更多算力以短约形式出租,定价更灵活,涨价能更快体现在收入上,在涨价周期里业绩弹性比CRWV更大——这也是海豚君认为价格上行期NBIS是新云首选的原因。
- 短约占比高:涨价周期收入弹性大,价格上行能更快反映到收入端。
- 负债更低:此前NBIS凭借更高短约占比和更低负债,享有比CRWV
