“泡沫论”再起,机器人一夜入冬

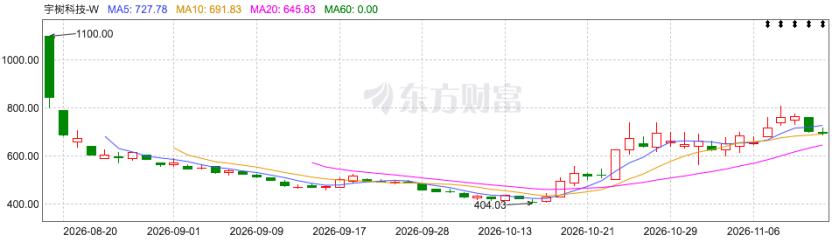
人形机器人赛道的温度正在快速反转。行业监测数据显示,2026年上半年国内具身智能融资约935亿元,较上年同期提升约5倍,百亿估值企业增至20家,二级市场有超过50家机器人公司冲刺IPO。一级市场一度默认“只要有人形机器人样机,就能拿到高估值”。但进入下半年,融资收紧、IPO窗口收窄、破产清算频现,宇树科技上市后的股价“过山车”进一步击穿原有叙事逻辑。所谓“泡沫论”再起,并非一句情绪化判断,而是行业信用体系和估值体系同时遭遇拷问。
935亿融资与破产清算同屏出现
上半年的机器人赛道,几乎复刻了移动互联网早期“不看利润看赛道”的疯狂。资本用真金白银投票,百亿估值企业快速扩容,IPO冲刺者排起长队。彼时,一份框架协议可以折算成估值,一个数采中心的采购意向可以包装成收入,一场发布会上的行走演示可以支撑数十亿融资。
下半年画风突变。融资收紧、IPO窗口收窄、破产清算频现,宇树科技上市之后的“过山车式”股价轨迹,让市场重新审视机器人公司的真实成色。监管在追问“谁付的钱”,投资人在计算“现金流能撑几个月”,而破产企业的员工在追问“实控人到底在哪”。
这种冷热切换并非偶然。行业内部对“泡沫”的争论,已经从情绪层面进入结构层面:人形机器人赛道没有整体性泡沫,但存在大面积的“能力幻觉泡沫”——把演示能力等同于通用能力,把试点收入等同于规模化需求,把数据闭环等同于生产力闭环,进而引发结构性的“商业泡沫”。
七成机器人卖进了课堂和展厅
场景价值是争议的第一重。机器人能不能走出实验室,真正变成生产线的生产力工具?从当前市场数据看,绝大多数卖出去的机器人,去向主要是科研、教育、数采、表演、展示。这些场景有真实需求,但它们的需求逻辑与“替代产线工人”完全不同。
宇树科技中报透露的营收结构颇具代表性:
- 科研教育占比高达73.6%;
- 商业消费占17.39%;
- 真正的工业制造、巡检、物流等场景合计仅约9%。
这意味着,机器人企业眼下更多是在为实验室、课堂和展示场景供货,而不是在产线上与工人“算经济账”。机器人一旦进入真实工厂产线,就要算好三本硬账:经济账、稳定性账、责任账。任何一本账算不过来,规模化替代就无从谈起。
正因如此,行业争议集中在“能力幻觉”上:一段行走演示、一次抓取展示,能否代表通用能力?一个数采中心的试点采购,能否代表规模化需求?如果答案是否定的,那么建立在演示和试点之上的收入预期,就需要重新打折。
关联方买机器人,数据再卖回公司
第二重争议指向收入真实性。“攒局型企业”所营造的虚假收入闭环,成了美化的财技。今年9月,梅卡曼德创始人邵天兰炮轰“攒局型”企业的言论引发行业共鸣。共鸣的原因不是它揭露了某一家公司的问题,而是它描述了一种系统性的收入幻觉。
这一闭环通常呈现为三步:
- 企业将机器人卖给关联方、股东控制的数采中心或合作产业主体;
- 合作方采购机器人用于采集物理数据;
- 合作方再把采集的数据集卖回给机器人企业。
在这个闭环里,每一笔交易都是真实的,但每一笔交易产生的“收入”都不指向一个可持续的市场需求。它更像美化报表、支撑估值、冲刺IPO的财务工具,而不是来自非关联第三方的真实复购。这也是今年行业内部爆发最尖锐的矛盾之一,监管重点关注的方向亦在于此:钱到底是谁付的,买回去的机器人到底在干什么,数据最终有没有转化为生产力。
估值标尺从“赌未来”换成“算细账”
第三重争议在资本市场估值逻辑。过去赛道估值标尺是:技术红利+样机能力+团队名声+融资热度,属于期权定价,赌的是未来通用机器人落地。只要叙事足够大、样机足够吸睛、团队背景足够亮眼,远期空间就能被折现成当下的高估值。
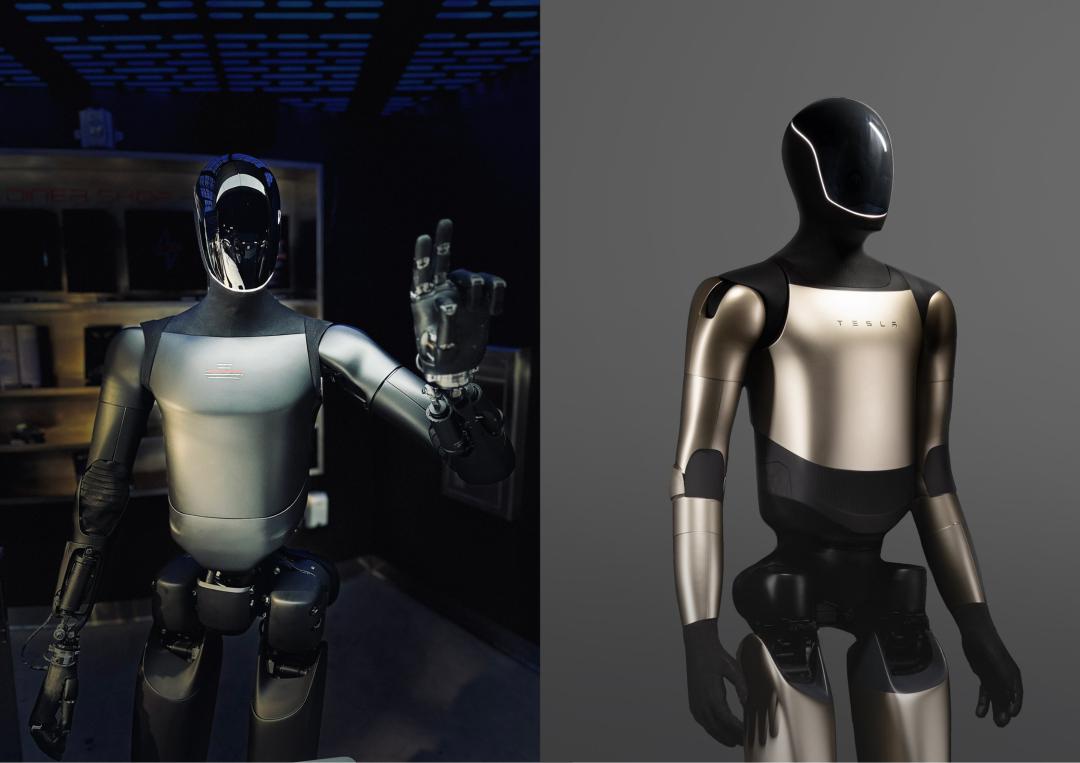
现在市场开始追问一套连续的证据链:
- 当前单点场景,能不能算出清晰的ROI;
- 零部件自研能不能持续降低成本;
- 非关联第三方复购率有多少;
- 故障停机率、运维成本等工程指标是否经得起产线检验。
这不是资本市场变得保守,而是期权定价的前提被打破了:如果通用人形机器人落地时间不是3—5年,而是8—10年甚至更久,那么远期期权的现值会大幅缩水,不确定性也会增加。估值标尺从“赌未来”切换为“算细账”,意味着机器人公司必须用收入质量、复购数据和工程指标来证明自己,而不是继续用演示视频支撑估值。
OpenAI撤掉独立团队,通用大模型抢当“大脑”
行业寒潮之外,技术路线也在重新洗牌。OpenAI已解散独立机器人团队,并将相关人员调至公司其他部门。OpenAI向媒体确认了此次组织调整,但强调并非退出机器人领域,机器人仍是其长期愿景的核心,重组旨在加快研发。
在架构调整上,机器人研究人员并入核心研究团队,向首席研究官马克·陈汇报;应用机器人与硬件团队则转入规模更大的应用部门,由公司总裁格雷格·布罗克曼负责。OpenAI官方回应称,包括GPT-6 Astra在内的通用模型已能直接用于部分机器人任务,因此决定将相关研究进一步整合到通用模型研发中。报道援引英伟达一项研究称,Astra驱动的智能体在一项模拟操作测试中取得74.8%的成功率,高于该榜单领先专用模型的51.0%。
不过,通用模型能否全面接手机器人仍有现实难题。受访学者指出,大模型运行速度和云端联网需求构成限制,机器人企业积累的现场经验与数据也仍有价值。据报道,OpenAI正研发自有人形机器人,目标于2027年首次公开演示。
与此同时,资本并未完全离场,而是更集中地流向能证明落地能力的标的。摩根大通预测,到2030年美国人形机器人产量将达30万至40万台;软银领投Agile Robots公司5亿美元融资,加码人形机器人规模化生产;苹果憋了近10年的人形机器人,最后用上了宇树。冷与热同时存在,恰好说明行业正在从“人人都有机会”的普惠叙事,转向“谁能拿出真实订单和工程能力”的淘汰赛。
“泡沫论”的再起,预示着行业一场信用体系和估值体系的崩塌与重建。机器人公司接下来要回答的,不再只是“能不能走、能不能抓”,而是“谁付钱、能否复购、现金流能撑多久”。
