全球领先,一文读懂中国“消费端AI”战场

9月15日,摩根士丹利余凯杰团队发布针对中国消费端AI领域的最新研究报告,指出中国消费级AI普及已进入主流阶段,相关市场规模增长潜力显著,具备生态分发与垂直场景执行力的平台企业将率先吃到赛道红利。
摩根士丹利报告:中国C端AI周使用率达80%领跑全球
据摩根士丹利旗下AlphaWise最新调查数据,中国每周至少使用一次个人AI的用户占比已达80%,较两个月前的75%提升5个百分点,同期工作相关AI的周使用率也从74%升至77%。相比之下,美国同期工作与个人AI的周使用率均仅为54%,中国普及率显著领先。
报告指出,这一差距的核心根源并非中国AI模型能力领先,而是更强大的生态分发体系、更丰富的日常使用场景,叠加免费访问策略与春节营销活动的共同效应。此外,相较于独立AI原生App,嵌入既有平台的“App内AI”具备更高的投资回报率——后者可直接复用现有流量、专有数据与支付履约能力,无需从零开始重塑用户使用习惯。
2030年中国C端AI可变现规模预计突破3000亿元
基于上述普及率与生态优势,摩根士丹利测算到2030年,中国C端AI可变现收入总市场规模(TAM)约为人民币2940亿元(约3000亿元),其中约99%来自由商户出资的意图变现,具体包括AI广告投放及AI归因交易佣金两部分。
同一框架下,到2040年这一规模可进一步扩至约人民币1.6万亿元。报告特别强调,由于相当一部分收入在当前商业体系中已存在,增量上行主要来自更高转化率、更强变现能力及市场份额提升,而非凭空创造新的收入池。
摩根士丹利看多生态型平台:阿里腾讯美团成首选标的
在投资启示上,摩根士丹利明确偏好具备分发优势与垂直场景执行力的公司,三大标的获正向评级:
- 阿里巴巴被列为板块首选标的,理由是其具备全栈AI能力,覆盖从底层大模型研发到上层消费场景应用的完整布局;
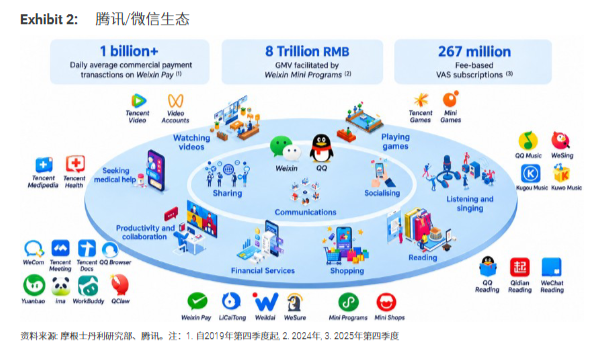
- 腾讯被视为最明确的正向受益者,字节跳动旗下的豆包不构成对微信社交操作层的实质性替代威胁,可依托微信生态的庞大用户基础快速落地AI能力;
- 美团则凭借本地生活场景的高度垂直化受到青睐,AI可深度赋能到店、外卖、出行等核心业务场景,大幅提升商户与用户的匹配效率。
报告同时提示,百度、腾讯音乐、爱奇艺等缺乏强生态分发能力的标的面临直接冲击,投资评级偏审慎。报告援引Meta推出独立AI Agent产品Muse的美国市场案例指出,独立AI产品的成败关键不在于月活用户数(MAU),而在于任务完成率、可变现行为以及与自身生态系统的整合深度,这与摩根士丹利对中国市场的核心判断高度一致。
AI支付成消费端AI落地核心赛道 国内厂商差异化布局
作为消费端AI落地的重要载体,AI支付领域近期进展不断。第三方支付机构星驿支付以墨斗云AI应用平台为底座,推进Agent Payment(智能体支付)线上线下场景验证,与Mastercard、银联国际、支付宝等机构深度合作,共建支付行业专属大模型,成为国家人工智能应用中试基地(金融领域)生态的垂域模型服务合作伙伴,打造鲁班超级AI智能体,打通需求理解、履约编排、协议适配、支付授权与审计追溯的全链路支付能力。
支付宝2026年以AI原生支付基础设施与AI全链路生态为主线,密集推出AI支付全家桶、AI版支付宝“阿宝”、碰一下AI升级、AI开放平台等产品,完成从工具型App向AI智能体平台的战略演进。蚂蚁国际旗下Antom则主打AI驱动支付解决方案,布局M2M(机器对机器)支付场景,助力企业实现海外商业化变现。
相较海外侧重于智能体交易协议、跨境代币支付的技术探索,国内支付机构兼顾产品创新、场景应用与合规前置,将用户资金安全、数据隐私保护嵌入产品设计,依托国内庞大的零售、本地生活、产业供应链市场,走出独特的产业发展路径。不过AI支付也面临算法黑箱导致交易决策难溯源、多方参与模式下权责划分模糊、数据隐私安全压力突出、全球监管体系尚未成熟等风险与挑战。