全球芯片销售单月增6.4%:AI景气正在向这5个环节扩散

美国半导体行业协会(SIA)最新披露的数据显示,2026年7月全球半导体销售额达到1468亿美元,较6月的1379亿美元环比提升6.4%,这也是全球半导体市场连续第17个月实现环比增长。若拉长时间维度看,2026年二季度全球半导体销售额累计达4033亿美元,较一季度大幅上涨35.1%,芯片市场整体处于高景气区间。
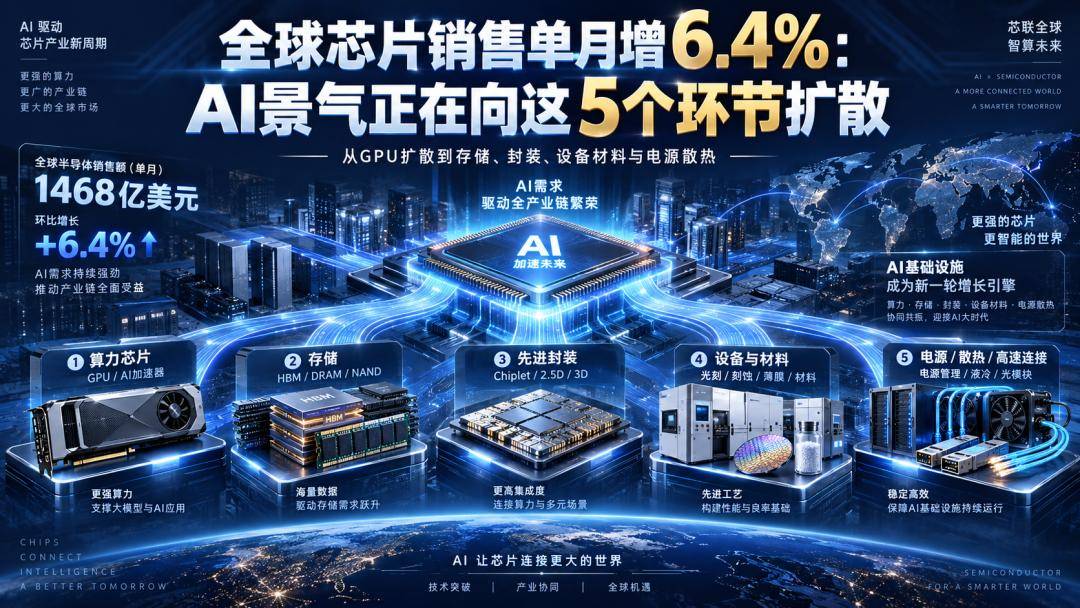
AI芯片的这轮景气,正在出现一个值得关注的新变化:过去两年市场始终围绕“谁能造出更强的AI芯片”展开讨论,核心叙事聚焦于GPU、ASIC等算力芯片的性能迭代,但当前这轮芯片销售的持续增长,真正重要的信号并非“芯片市场继续扩张”,而是增长正在从GPU单点突破向全产业链扩散。从存储、先进封装,到半导体设备和材料,再到电源、散热乃至高速互联,AI正在把过去围绕“一颗芯片”的行情,逐渐扩展成围绕“一整台AI服务器”和“一整座数据中心”的产业链需求。
十七个月连增背后的增长逻辑转变?
过去市场关注的核心问题是AI芯片的性能上限,而接下来更关键的问题变成了“为了让这些芯片真正跑起来,整个产业还需要增加多少设备、存储、电力、散热和连接”。未来观察这轮AI硬件周期,完全可以沿着五层产业链逐层验证需求真实性,当五层需求轮流出现新的订单和产能瓶颈时,这轮AI投资周期就不再是少数算力芯片公司的独角戏,而是一场更大范围的基础设施升级。
五大环节逐一成为需求新爆点?
当前AI产业的需求传导路径已经非常清晰,五层产业链环节正依次释放景气度:
- 算力芯片层:核心验证GPU、ASIC等核心计算需求的持续性,是整个AI硬件周期的基本盘;
- 存储层:重点跟踪HBM、DRAM的价格走势、产能情况以及相关厂商的资本开支动向,是算力配套的核心需求方向;
- 先进封装层:关注封装产能利用率,以及相关封装设备、材料的订单情况,是芯片性能提升的关键支撑环节;
- 设备与材料层:通过晶圆厂的资本开支扩张节奏,判断整个半导体制造环节的投入力度,是产业链上游的核心风向标;
- 电源、散热与高速互联层:从AI服务器的功率密度提升情况、数据中心建设进度,验证后端配套需求的增长确定性。
1468亿美元只是产业链升级的起点?
全球半导体销售达到1468亿美元,本质上只是AI基础设施升级过程中的一个数字节点。AI大模型的训练和运行需要的不只是一颗高性能GPU,一台AI服务器背后需要解决数据快速输送、大容量存储、多芯片封装、稳定供电、高效散热等一系列配套需求。当一个产业瓶颈被解决后,下一个瓶颈就会成为新的需求中心:早期市场担忧GPU产能不足,随后HBM、先进封装、高速网络、电力供应、散热能力等问题依次成为产业焦点,每一轮瓶颈的突破都意味着新的产业链环节迎来增量空间。接下来随着AI应用场景的进一步落地,整个AI基础设施产业链的价值重构才刚刚开始。