人形机器人,要出大结果了

2026年的人形机器人行业,正在上演一场从“道具”到“生产力”的蜕变。一边是黄仁勋在柏林GTC大会上逗弄机器鸭、端出参考人形机器人,称“机器人的ChatGPT时刻正在快速逼近”;另一边是国内融资额暴涨350%、IPO排队企业超过18家,但第一梯队公司全年营收加总不足100亿元。这场被寄予厚望的变革,究竟是真金白银的产业革命,还是资本催熟的又一朵烟花?答案藏在工厂产线、订单合同和每一次“拧螺丝”的动作里。
机器人在工博会上组乐队,柔性协同惊艳全场
在2026年的人形机器人半程马拉松大赛闭幕式上,灵宝CASBOT机器人组成的“摇滚乐队”登台表演,贝斯拨弦、鼓点敲击、吉他和弦与键盘演奏全流程一气呵成。中科慧灵CEO杨平向新华网透露:“很多人误以为拨弦、击鼓、按键只是简单动作,但在机器人技术领域,这是很高的柔性协同任务。”琴弦易受力度影响、鼓面需精准击打点位、演奏节奏需与乐队整体高度契合——这些操作背后,是对机器人灵巧手力控与实时决策能力的多重考验。
中科慧灵的态度是“不把场景当作展示背景,而是把场景当训练场、把任务当标尺”。关键在于从“能演奏”到“能工作”的技术迁移:底层本体与基础模型保持一致,仅业务系统有所差异。同一基础模型下,通过差异化数据训练可衍生出质检机器人复盘擦拭、PCB打孔机上料精细对位等工业刚需能力。这种灵巧操作与手眼脑协同能力,恰好填补了当前视觉语言动作模型(VLA)在精细操作、力控场景中的短板。
与展厅里的光鲜形成鲜明对照的是,全国政协委员贺晗的总结一针见血:“展厅热闹、工位冷清。”国内大多数人形机器人仍停留在展示阶段,而海外对标企业已经跑出实绩:特斯拉Optimus截至2026年3月已有超过1000台在弗里蒙特和德州超级工厂分拣电池、搬运零件、做基础质检,但对外销售要等到2027年以后;Figure 03连续分拣超过80小时、处理超过10万个包裹,被视为“小时级稳态作业”的重要验证。技术验证的中心,正在从实验室的受控环境,向真实场景的长尾扰动迁移。
黄仁勋的鸭子玩具背后,藏着一个万亿大产业
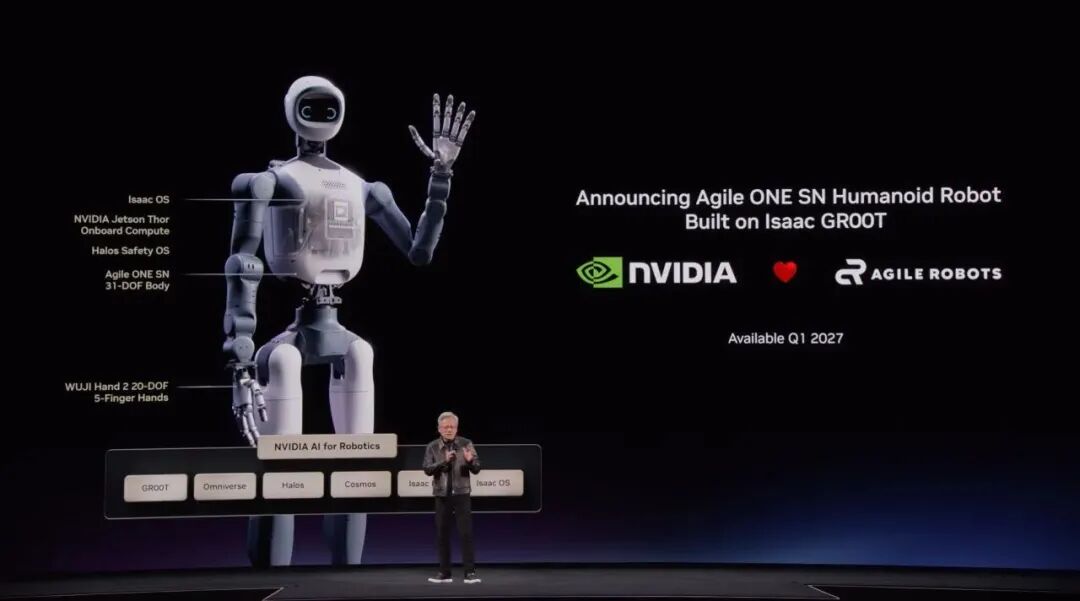
10月21日的柏林GTC大会上,陪黄仁勋站在台上的,是几只25厘米高、鸭子模样的小机器人。他让它们翻跟头、又让它们“睡觉”,一只鸭子背过身去,黄仁勋只好叮嘱它“注意力集中”,台下一阵大笑。逗完鸭子,他端出的是正经家伙:一款由德国Agile Robots打造、基于Jetson Thor和GR00T的参考人形机器人,计划明年就造1000到2000台。黄仁勋当天的判断是:机器人的ChatGPT时刻,正在快速逼近。
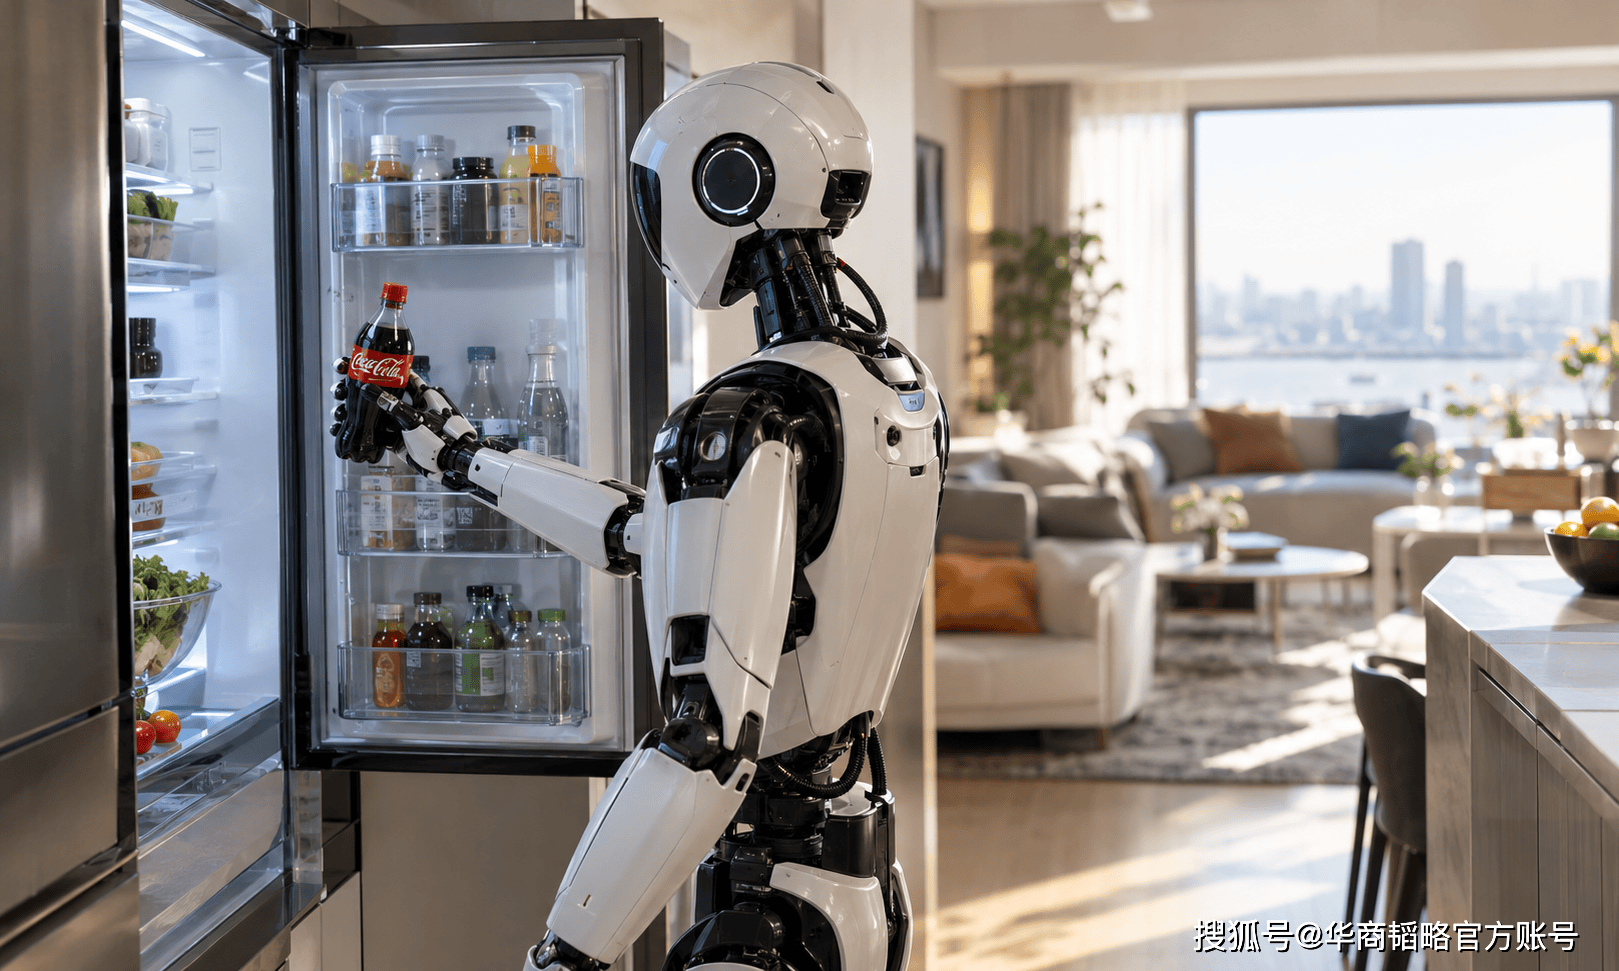
黄仁勋要做的,是把在数据中心赚得盆满钵满的那套“芯片+软件+生态”,原样搬进物理世界——不管最后谁家的机器人胜出,它们的大脑都得在英伟达的平台上长大。硅谷的其他玩家则把最多的钱押在了“大脑”上。今年1月的CES上,谷歌DeepMind宣布与波士顿动力合作,把Gemini Robotics模型装进新一代Atlas人形机器人,按现代汽车的计划,新Atlas今年就进入其美国佐治亚州的工厂。颇有戏剧性的是,2017年谷歌嫌机器人投入大、回报远,把波士顿动力卖给了软银;兜兜转转九年,谷歌又以“大脑供应商”的身份回来了。
物理AI的核心是机器人。会自己开的车是带轮子的机器人,会自己飞的无人机是带翅膀的机器人,产线上会自己找零件、拧螺丝的机械臂是长在工位上的机器人。人形机器人只是其中最难、也最被寄予厚望的那一个——楼梯、门把手、工具、工位,人类的世界全都是按人的身材设计的,谁能长成人的样子,谁就能更无缝、直接地接手人的一切工作。花旗曾估算,到2050年全球人形机器人数量可达6.48亿台,相当于今天全球汽车保有量的四成多。物理AI瞄准的,是人类劳动力本身这个最大的市场。
一年十万台?量产时间表被重新划定
从特斯拉Optimus Gen3接近定型,到Figure的动作流畅度与自然度大幅优化,再到国内宇树、智元等初创企业运控技术惊艳亮相,人形机器人万台级别的出货量仅是序章,马年将有望见证十万级别量产铺开,之后百万台规模指日可待。业界预计,人形机器人年销量有可能会突破亿台大关,形成一个市场规模超过十万亿元的大产业。
这并非狂想,而是基于技术演进与成本曲线的理性推演。当一台机器人的造价从数十万美元降至数万元人民币,当它能替你洗衣做饭、照顾老人、陪伴小孩,或者走进工厂实现生产成本骤降,又或者进入服务业带来体验升级,其需求量级是不可限量的。人形机器人的竞争,表面是硬件的比拼,实则是“大脑”的较量。各大科技公司在构建物理世界模型、启用动捕团队积累数据、突破泛化能力等方面加大投入,都在攻克同一个命题——让机器人“理解指令,看懂世界,规划路径”,这一闭环一旦打通,或许就将迎来销量的爆发。
业内对技术进步的判断相当具体:一位机器人专家预测,“在一到两年内,我们可以完全达到GPT-3的水平。注意是GPT-3,不是GPT-4。”研究人员已经看到了数据规模扩大带来的改进,路径和目标更加清晰。在商业化方面,工业场景的试点项目已经开始,仓库、制造、服务行业均有落地案例。大规模商业化可能仍需两到三年,但“明年至少要在商业场景实现大规模部署”已是不少头部企业的内部目标。
融资934亿,营收不足100亿:订单水分有多大?
2026年上半年,国内具身智能赛道融资事件达到322起,202个披露金额的项目合计吸金超934亿元,同比增长350%。而2025年全年融资金额仅为406亿元。与此同时,超过18家机器人企业正在推进IPO进程:宇树科技已经上市,云深处科技、乐聚智能在A股处于问询阶段,越疆科技成为大湾区首个“H回A”机器人企业并已过会,智元创新、众擎机器人、智平方在推进港股上市。一级市场的钱还在往里涌,但真正的产业进展跟得上吗?
一个数字值得留意:2026年上半年融资总额超934亿元,但第一梯队所有公司全年营收加总不足100亿元——融资额是营收的十倍以上。海松资本CEO在近期行业峰会上表示,现阶段具身智能的估值体系更多依赖“市梦率”而非商业基本面支撑。这种“To VC”而非“To Market”的模式,正倒逼投资方回归基本面,从“为梦想买单”转向“为场景付费”,从单纯追逐估值溢价转向聚焦工厂产线、物流配送、电力巡检等可复用的真实场景。
订单里的水分,比想象中大。2026年9月,梅卡曼德创始人邵天兰在朋友圈连续两天发文,直指行业乱象:“攒局型具身智能创业靠各种关联交易制造虚假、不可持续的收入,没有PMF,只会发布各种大新闻炒作,成立两三年就要上市。”他用了三个词定性:不合法、不道德、不聪明。行业中三类“注水订单”的运作模式,正在被越来越多的人看清——靠关联交易、注水订单和资本叙事撑起的估值,正在成为行业最大的灰犀牛。
泡沫不会杀死行业,但“攒局者”会
多位与会专家认为,产业早期适度的泡沫能够吸引资金、人才和技术资源,但高预期最终仍要靠真实产出来消化。当一家公司靠关联交易和注水订单就能上市,谁还愿意花五年十年打磨技术?当资本的要求是“一年出一个大新闻、两年递交招股书”,谁还有耐心等待技术真正成熟?
国际投行已经开始用“传统制造业”的估值逻辑来审视中国机器人企业。2026年10月,摩根大通首次覆盖宇树科技即给予“减持”评级,设定2027年12月目标价300元,较宇树科技9月30日收盘价450.40元意味着约33%的下行空间。报告同时下调了汇川技术、埃斯顿和优必选的评级,判断很直接:当前估值已充分反映“完美执行”预期,450.40元对应2027年预测市销率约46倍,而300元目标价对应约30倍。当国际投行开始用传统制造业的逻辑来估值时,泡沫的顶部可能已经过去了。
真正的机会,藏在“谁都离不开的东西”里。机器人一旦放量,零部件单价必然被持续压低,就像当年的光伏和动力电池。最后的赢家,要么是真有独一无二核心技术壁垒,要么是能把成本打到最低、把规模做到最大的那一个。投资物理AI,不必去赌谁能造出最好的机器人,而要找谁都离不开的东西。光源资本副总裁权博透露,2026年工业、零售、物流等多个场景已开始初步尝试落地,行业真正迈入“初步能用”的阶段,家庭场景也开始进行早期探索。“尽管从‘能用’到‘好用’仍有相当距离,但这已是行业发展进程中一个重要的里程碑。”
这场变革来得比多数人预想得快。王兴兴在今年工博会上的那句自我反思,值得每个盯着这条赛道的人记住:“过去十几年我犯的最大的错误,就是对AI相信得还不太够。”只是,引领者的姿态,不仅需要舞台上的惊艳,更需要产线上的笃定。当机器人在工厂里24小时拧螺丝、在商超里每天制作数百杯咖啡零失误、在家庭中真正成为可靠的帮手时,这个行业才算真正完成了从“道具”到“生产力”的蜕变。2026年,中国机器人产业正在接受这场关于“确定性”的大考。
