算力的尽头是电力?从第一性原理看AI基础设施

从GPU到变压器:AI瓶颈正在“迁移”
过去两年,“算力的尽头是电力”几乎成了行业共识。这句话没错,但只说对了一半。电当然是必要条件,可真正卡住AI扩张的,往往不只是“有没有电”,更是一整条由发电、电网、变压器、散热、存储、封装和资本串起来的链条,以及链条上每一环截然不同的建设速度。
回顾过去三年,瓶颈的迁移路径清晰可见:先是GPU本身,然后是HBM和CoWoS先进封装,如今是变压器、燃气轮机和并网排队。下一个会是什么?如果资本市场的耐心先于基础设施耗尽,瓶颈可能变成钱;如果社区反对持续扩散,瓶颈可能变成许可;如果芯片的一年一代迭代继续超过机房的三年建设周期,瓶颈还可能变成“建好的机房装不下下一代芯片”的资产搁浅风险。
一焦耳电换一个Token?先拆解“有效智能”公式
从第一性原理出发,更完整的表述应该是:只要Token需求的增速快于单位能效的提升速度,AI账本上的电力项就会持续增长。剥掉所有商业包装,从物理层面看,AI做的事情其实就是:把电能送进晶体管,驱动比特翻转,完成矩阵乘法,最终吐出Token。照此拆解,一个国家或一家公司能产出的“有效智能”,可以粗略写成四个因子的乘积:
- 可用电力
- 硬件能效(每焦耳能完成多少次运算)
- 算法效率(每次运算能换来多少有用的Token)
- 利用率(机器实际在干活的时间占比)
这个公式不精确,但它的好处是,每一个因子都对应着一层具体的基础设施。电力对应发电厂和电网,硬件能效对应芯片、内存、封装与互联,算法效率对应模型架构和推理软件,利用率则对应调度系统、散热和供电的可靠性。任何一个因子掉链子,另外三个做得再好也会被拖累。正因为此,AI基础设施的瓶颈会不断“迁移”:前两年是GPU买不到,后来是先进封装和高带宽内存排不上产能,如今轮到变压器、燃气轮机和并网排队。
65户家庭的用电量塞进一个机柜:散热与供电是一体两面
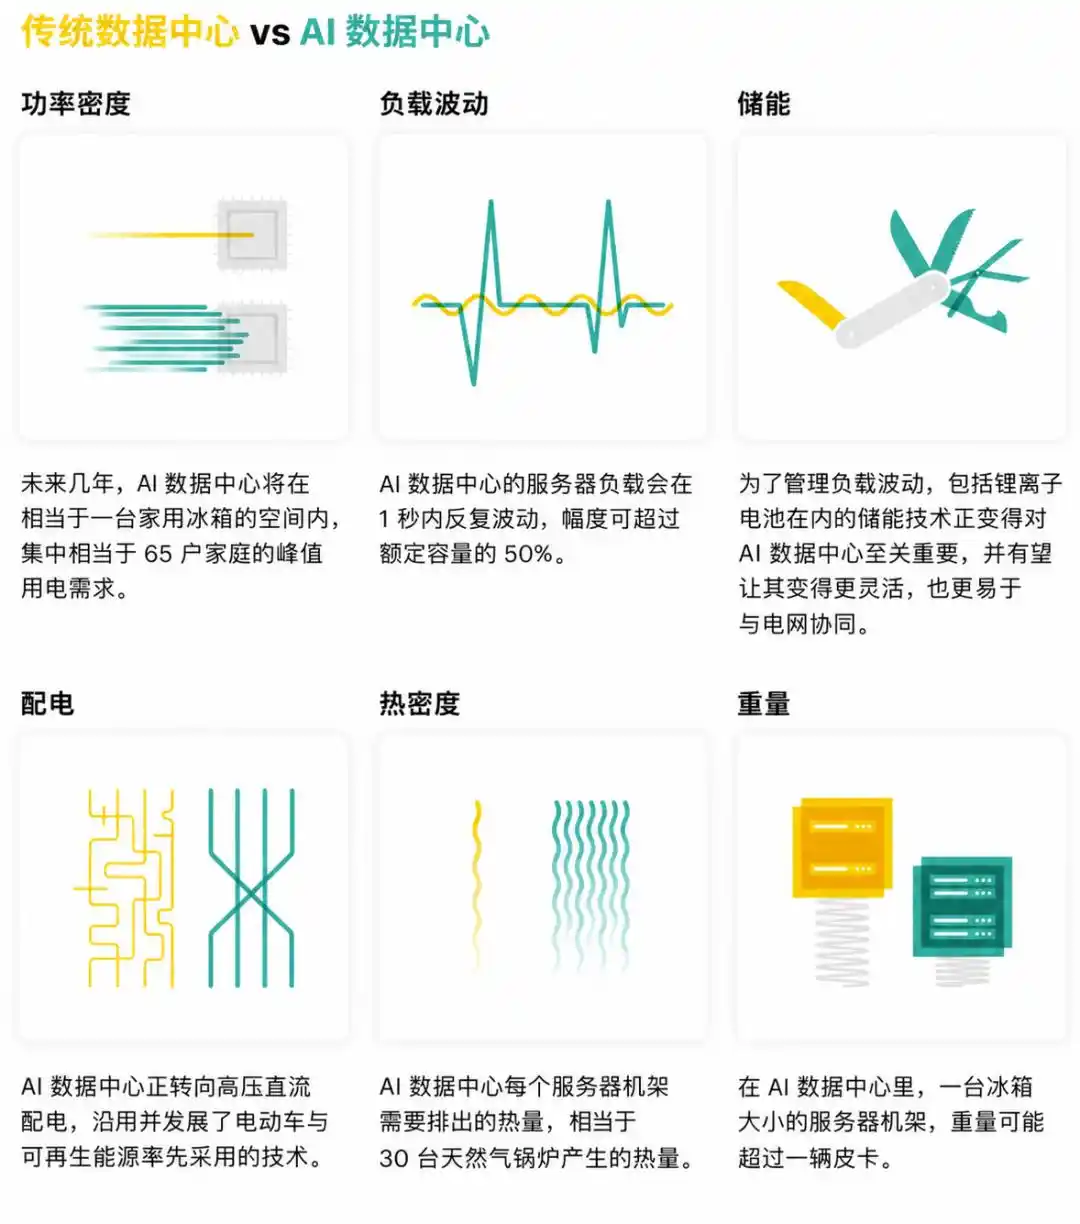
首先,来看两个物理事实。第一条是能量守恒。数据中心吃进去的电,除了极少部分变成光信号和机械振动,几乎全部最终变成热。这意味着“供电”和“散热”本质上是同一个问题的两面:你往机柜里送进多少千瓦,就必须从机柜里搬走多少千瓦的热。机柜功率密度的飙升正在同时压垮传统的配电和风冷体系。
一个冰箱大小的服务器机柜,重量超过一辆皮卡;到2027年,它的峰值功率将相当于65户家庭同时用电;为了不让它烧掉,每个机柜需要排出的热量相当于30台燃气锅炉。这个看似科幻的论述其实是国际能源署(IEA)在2026年4月的报告里对下一代AI数据中心的描述。这份报告给出了另一组数字:2025年,五家科技巨头的资本开支超过4000亿美元,2026年还要再涨75%,这笔钱已经超过全球油气开采的年度投资总额。
电力的尽头是能源:大厂为何“贴着能源搞算力”
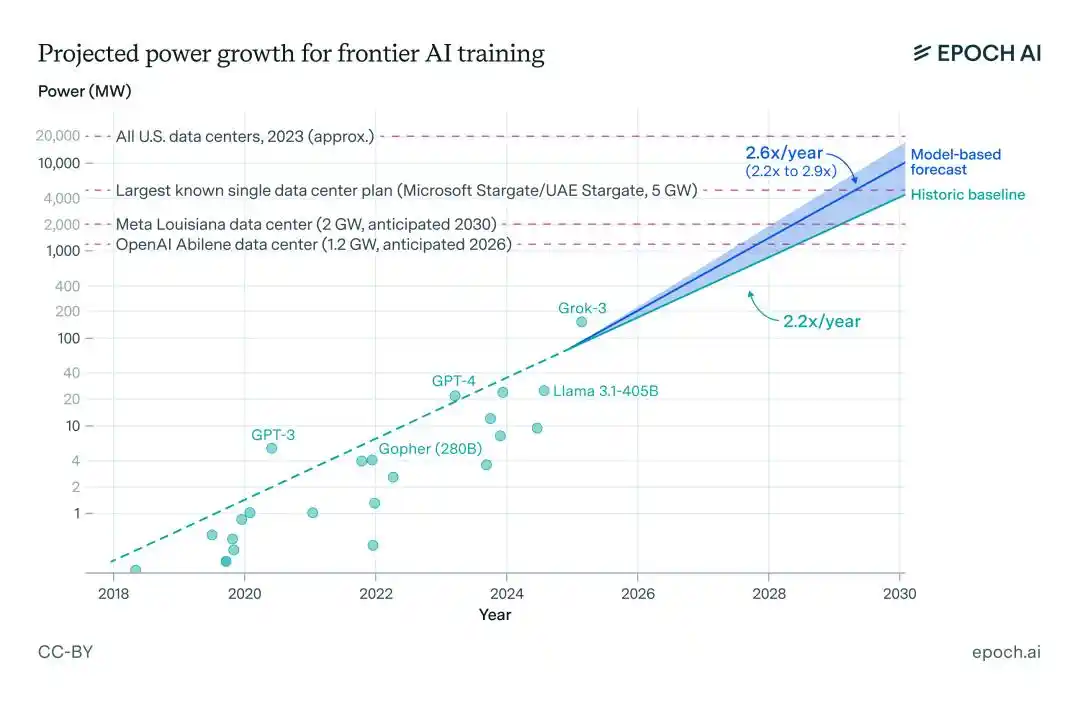
现在全球算力需求疯狂攀升,数据中心越建越多,一个以AI为核心的数据中心,耗电量能顶得上10万户家庭,预计到2030年,全球数据中心的用电量还会翻番。大家表面上在抢芯片、拼算法,实则暗地里在争夺电力资源——谁能拿到低成本、高稳定的电力,谁就能在算力成本上占据优势,进而在行业竞争中站稳脚跟。
所以我们能看到,很多科技大厂都在往西部迁徙,扎堆在光伏、风电、水电丰富的地区建算力中心。说白了,他们就是在“贴着能源搞算力”,把西部的能源优势,转化成自己的算力优势,这就是大企业的生存逻辑:能源就是算力的底气,有能源,才能谈发展。而对国家层面而言,逻辑链条更清晰:谁控制了能源,谁就控制了电力;谁控制了电力,谁就控制了算力;谁控制了算力,谁就掌握了未来的科技话语权。看似是芯片战、科技战,剥开外壳,全是能源的博弈。
算电协同:下一场系统工程竞赛
没有一种单一技术能一劳永逸地解决问题。可以确定的是,AI竞争已经从一场模型和芯片的竞赛,演变为一场覆盖能源、制造、金融和社会治理的系统工程竞赛。在这场竞赛中,最容易被高估的是单点突破,最容易被低估的是链条上那些不起眼的环节:一台变压器、一片取向硅钢、一纸规划许可。
而未来算力的发展,一定会走向“算电协同”的模式——算力跟着电力走,电力跟着能源走。清洁能源基地、储能设施、特高压线路、算力中心,会形成一个有机整体,相互支撑、协同发展。没有能源做底盘,再炫的AI、再强的算力,都只是空中楼阁,迟早会崩塌。说到底,我们看似在疯狂发展数字经济、跑AI、拼算力,其实底层都是在高效利用能源。算力的尽头是电力,电力的尽头是能源,而能源,就是一个企业、一个国家最坚实的底气。
