

StratVerra是什么
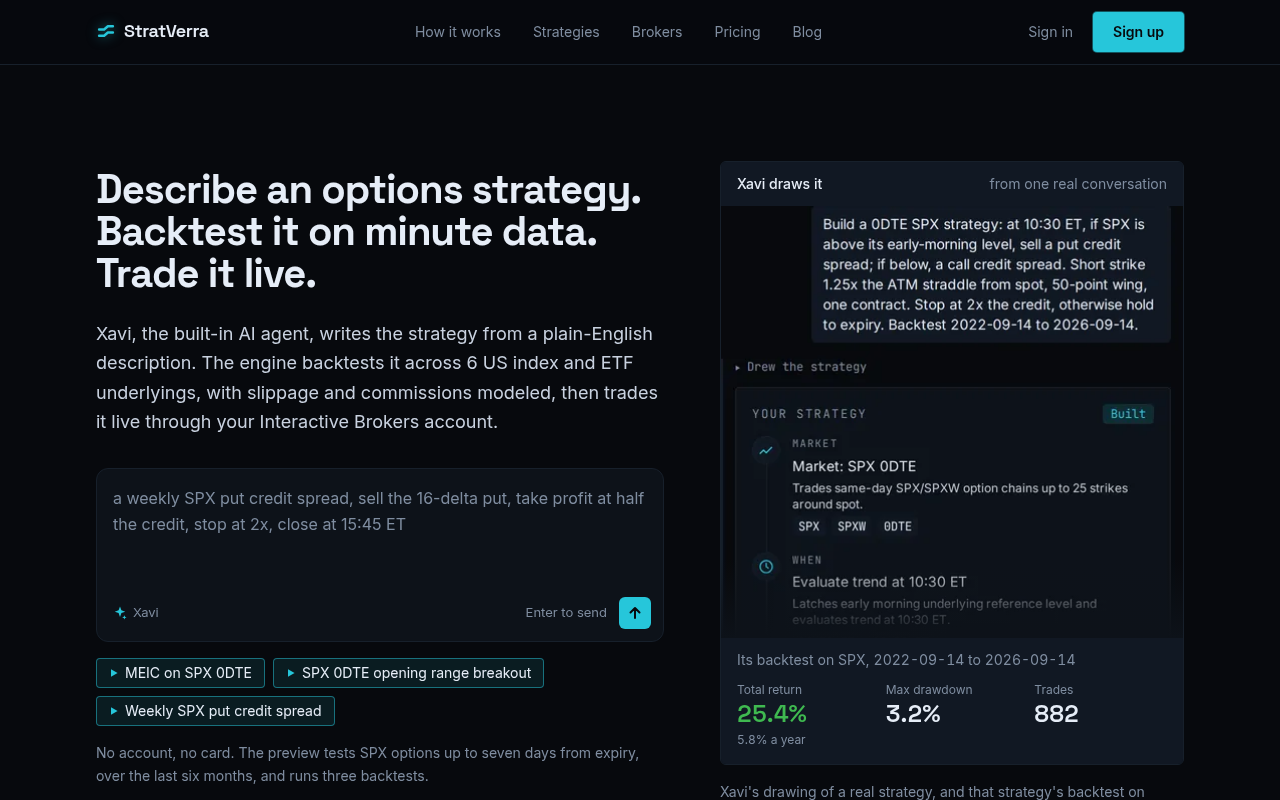
StratVerra是一个面向期权交易者的策略开发与执行平台,核心解决从“想法”到“实盘”之间的复杂链条。用户可以用日常英语描述一个期权策略(例如“在财报前买入铁鹰价差,波动率高于30时入场”),平台会自动将其结构化为可执行的策略逻辑,并在分钟级行情数据上进行历史回测,同时真实计入手续费、滑点和资金占用等成本。回测通过后,同一个策略引擎可直接连接券商账户进行实盘自动交易,无需编写任何代码。
核心功能
- 自然语言策略解析:用户输入的策略描述被转换为标准化的期权组合规则,支持多腿策略、条件触发、时间过滤等常见逻辑。
- 分钟级回测引擎:基于逐分钟价格数据模拟成交,更接近真实市场流动性,避免日线数据带来的乐观偏差。
- 实盘交易执行:回测验证的策略通过同一套逻辑引擎发送至实盘账户,保持信号一致性与执行精度。
- 成本真实模拟:回测中自动包含期权买卖价差、佣金、交易所费用及滑点模型,结果更可信。
使用流程
- 描述策略:用一句话或一段话说明你的入场、出场和风控条件。
- 自动编译与校验:系统解析策略文本,并提示可能的歧义或缺失参数。
- 运行回测:选择历史时间区间与标的,平台输出收益曲线、最大回撤、胜率、盈亏比等指标。
- 纸面交易测试:可先以模拟资金运行一段实盘行情,验证策略的实时表现。
- 连接实盘:通过API授权券商账户,开启自动交易,并支持随时暂停或修改参数。
适用场景与优势
| 场景 | 优势 |
|---|---|
| 期权新手 | 无需编程即可验证策略想法,学习成本低 |
| 量化爱好者 | 快速迭代策略假设,节省回测开发时间 |
| 全职交易者 | 同一引擎从回测到实盘,减少信号偏差风险 |
平台尤其适合那些“逻辑明确但代码不熟”的交易者,能够将模糊的策略表述转化为可验证、可执行的系统规则,并且整个流程保持透明,每一步都可审查、可调整。
安全与执行保障
StratVerra在实盘接入时提供多重防护机制:允许设置最大单笔风险、每日亏损限额、持仓数量上限等,所有实盘信号均会经过二次确认后才发送至券商。同时,策略引擎断开或券商API异常时会自动熔断,停止新订单产生,避免失控交易。用户也可以随时一键关闭自动交易,保留手动干预的优先权。