上纬新材12个交易日股价翻倍,市值一度逼近千亿

上纬新材的股价走势,比宇树科技更早进入“狂暴模式”。10月23日盘中最低还只有103.8元,11月9日最高冲至216.02元,12个交易日完成翻倍;11月11日又摸高至244.20元,总市值直逼千亿。不过,涨得猛跌得也凶,11月12日上纬新材大跌11.36%,一天蒸发约110亿元,同日宇树科技也下跌8.38%。
相比之下,宇树科技从10月15日盘中低点404.03元,到11月10日冲上809元,总市值突破3200亿元,股价同样几乎翻倍。但人形机器人赛道里,上纬新材这只原本并不起眼的化工股,涨势比“人形机器人第一股”还猛。市场追问的原因,绕不开一个名字——“稚晖君”彭志辉。
12个交易日从103元冲到216元
上纬新材的股价启动,并非来自传统化工业务的景气回升,而是来自机器人资产的注入预期。
- 10月23日,上纬新材盘中最低103.8元;
- 11月9日,最高216.02元,12个交易日股价翻倍;
- 11月11日,继续摸高至244.20元,总市值直逼千亿;
- 11月12日,单日大跌11.36%,市值一天蒸发约110亿元。
这家公司原本生产风电叶片树脂,属于化工新材料企业。去年,智元系拿下上纬新材控制权,彭志辉出任董事长,公司就此搭上机器人快车。资本市场给出的反馈极其直接:一家机器人业务尚在起步、仍在烧钱的上市公司,市值一度被推到千亿附近。涨得快,跌得也快,股价的剧烈波动本身说明,当前价格更多由远期预期和稀缺性支撑,而不是由当期利润支撑。
稚晖君坐镇,化工企业改道机器人
上纬新材的机器人故事,核心人物是前华为“天才少年”彭志辉。他离职后联合创办智元机器人,随后智元系拿下上纬新材控制权,彭志辉出任董事长。于是,这家风电叶片树脂企业被重新定价为“智元系”在A股的机器人载体。
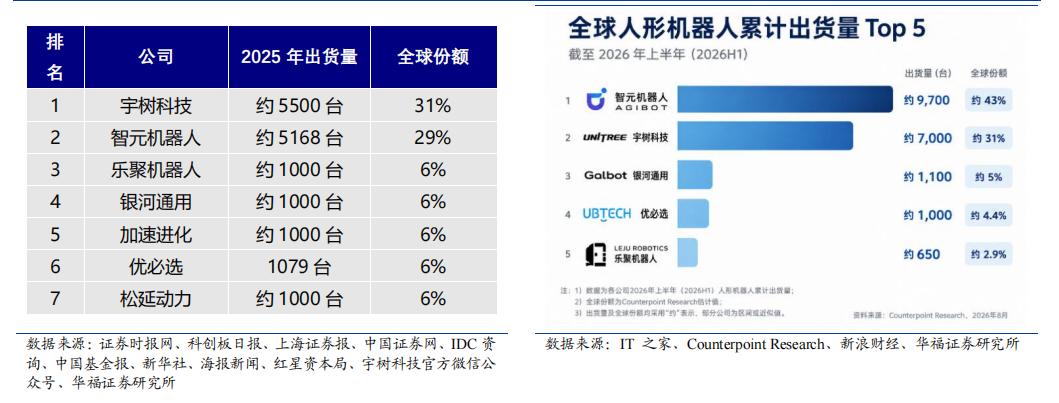
智元机器人并不是无名之辈。根据华福证券研报,2025年宇树以约5500台人形机器人出货量排名全球第一,智元以5168台紧随其后。今年上半年,智元披露出货9700台,按第三方统计已超过宇树。两家公司一个靠四足机器人起家、在高校和开发者市场积累口碑,一个由明星创业者带队、快速切入人形机器人整机与生态,竞争已经正面化。
上纬新材也没闲着。11月8日,公司宣布启元Q1、T1两款消费级机器人累计下线1万台,后5000台只用了14天。机器人越造越快,股价也跟着猛涨。但下线量并不等于最终交付,更不等于利润。
出货量榜单上智元咬住宇树
在国内人形机器人赛道,宇树与智元已是绕不开的双雄,但两家公司的起家路径截然不同。
宇树靠四足机器人打响名气,很早进入高校、科研机构和开发者市场,尤其在海外积累了不少客户。数据显示,2025年宇树境外营收达7.32亿元,海外收入占比超过四成。此后,其产品线逐步向教育、工业及商业演艺等场景延伸,春晚舞台的亮相更助其成功“破圈”。
但科研与开发者市场的天花板清晰可见。宇树若想持续推高出货量,必须找到能够批量采购的商业大客户。智元则从成立之初就瞄准人形机器人整机与生态,并通过投资把触角伸向产业链上游。10月20日披露的芯际无限Pre-A轮融资中,智元出现在投资方名单里,资金投向具身智能芯片研发与产业化。据统计,2024年8月至2026年10月,智元参与了47起投融资事件,覆盖芯片、传感器、减速器和数据采集等环节。
这意味着,宇树依靠硬件工程和产品销售积累的优势,正在面对一套更宽的竞争体系:对手可以从芯片、零部件一直做到整机和数据服务,争夺范围已经超出某一款机器人的性能与售价。智元官网已将数据服务、具身智能开发平台和开源数据集列为独立业务与资源入口;10月23日,公司又公布AGIBOT WORLD第四版数据集。开发者积累的工具、调试经验和应用方案越多,客户扩大采购时继续使用原有产品的理由就越充分。
宇树赚3.87亿,上纬新材亏4.22亿
股价可以靠预期飞起来,财报却会把两家公司拉回地面。
今年前三季度,宇树科技营收18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比增长270.54%。不过,扣非归母净利润为3.49亿元,同比下降18.78%;第三季度毛利率降至50.6%,研发投入同比增加249.58%,两头挤压利润。
上纬新材同期营收12.09亿元,同比下滑5.51%;归母净利润亏损4.22亿元,同比下降796.94%。有意思的是,公司原来的材料业务其实还在赚钱,前三季度归母净利润约6352万元,同比增长4.91%。只是机器人业务的巨额开支,硬生生将整体业绩拖入亏损。
更尴尬的是,钱花了不少,机器人收入还没跟上。三季报显示,启元Q1、T1于9月20日正式开售,10月陆续交付,前三季度尚未确认机器人业务收入。不过,这不代表没有订单。截至今年上半年,公司机器人业务已预收货款2.1亿元。只是预收款不等于营收,下线量也不等于最终交付。订单能转化成多少业绩,仍待后续财报验证。
一家赚了3.87亿元,一家亏了4.22亿元,利润相差超过8亿元。当然,上纬新材不能等同于整个智元系,两者的财务口径不同。但对于真金白银买入股票的股民来说,最终能不能赚钱,还是要看上纬新材自己的盈利能力。
千亿市值与2.1亿预收款的距离
上纬新材的千亿市值,建立在几个关键假设上:智元系机器人出货持续放量、预收货款顺利转化为收入、机器人业务扭亏为盈,以及宇树之外能跑出第二个资本市场入口。任何一个假设被推迟,股价都可能迅速重算。
宇树这边,王兴兴反复释出一个时间判断:物理AI“快的话一到两年,慢的话两到三年”迎来拐点,2027年大概率成为具身智能从概念验证走向规模商用的临界点。摩根大通已在研报中将宇树科技评级由低配上调至增持,目标价由300元上调至995元。苹果研究团队披露的HALO自主控制系统,也已在宇树G1机器人上完成验证,在6个未预先扫描的真实环境中360次单项任务平均成功率达91%。
但竞争不会等。智元在抢2028年,宇树也在抢2028年。Counterpoint统计显示,2026年上半年,智元人形机器人出货约9700台,份额超过43%;宇树出货超过7000台,份额约31%。两家公司合计占据约四分之三的市场。行业仍处于早期,但头部公司的规模差距已经拉开。
上纬新材的12天翻倍,是资本市场对人形机器人赛道的一次集中投票,也是智元系资产证券化预期的一次提前兑现。只是,2.1亿元预收款与千亿市值之间,还隔着交付、确认收入和盈利三道门槛。宇树已经用3.87亿元净利润证明自己赚到了钱,上纬新材还需要用下一份财报回答:机器人业务到底能不能把亏损变成利润。
