Token生意火了,但头部中间商还没赚到钱

一批做Token生意的公司,正在走向资本市场。近期,AI基础设施公司无问芯穹宣布完成23亿元C轮融资,累计融资达到43亿元,据媒体报道,其已以保密形式向港交所递交上市申请;九章云极于9月29日向港交所递交招股书;更早的6月底,硅基流动也已启动港股IPO。三家公司都不以研发通用大模型为主,却希望从快速增长的模型调用需求中获得收入,通过算力调度、模型部署、推理优化等技术,把底层计算资源转化为企业和开发者可以直接使用的AI服务。
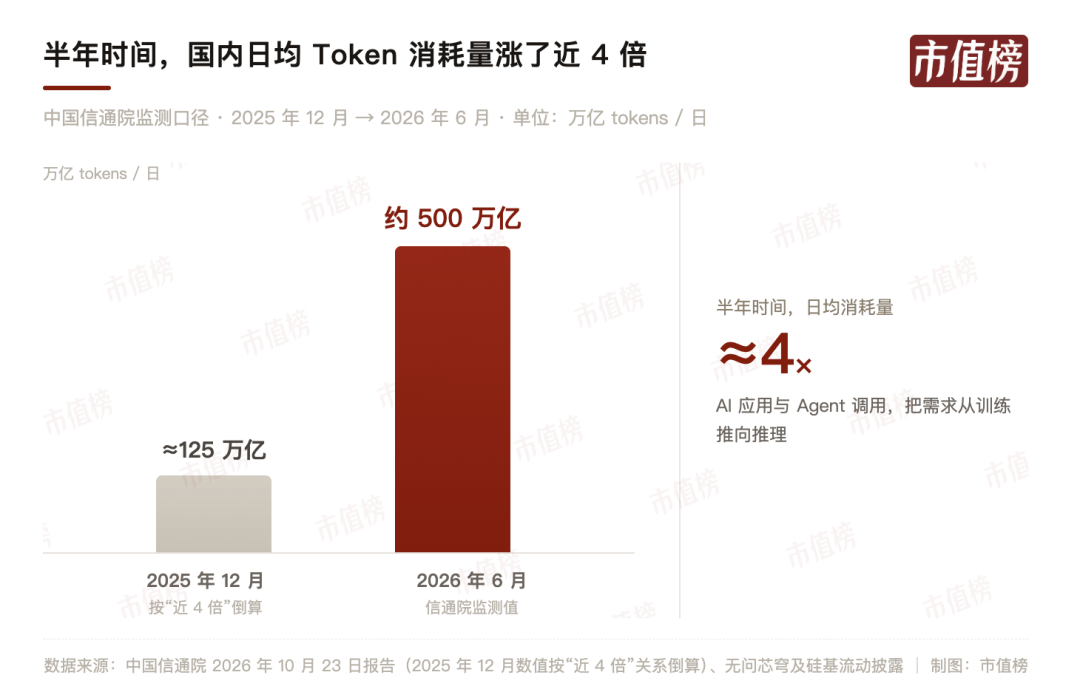
这门生意正在快速扩大。中国信通院10月23日发布的报告显示,2026年6月,国内Token日均消耗量约500万亿,是2025年12月的近4倍。OpenRouter的周度数据也显示,2026年10月5日到11日这一周,全球消耗172万亿Token,其中中国模型占86.74万亿,超过50%。需求增长是真的,但需求增长并不意味着利润丰厚。
无问芯穹递表港交所,Token工厂排队冲向资本市场
Token生意的热度,先体现在融资和上市动作上。
- 无问芯穹完成23亿元C轮融资,累计融资达到43亿元,据媒体报道已以保密形式向港交所递交上市申请。
- 九章云极于9月29日向港交所递交招股书。
- 硅基流动在6月底启动港股IPO。
这三家公司共同的特点是,不直接研发通用大模型,而是围绕模型调用做基础设施服务。无问芯穹在世界人工智能大会上发布“前店后厂一中心”战略,将Token工厂作为业务体系的重要环节。公司披露,2025年12月至2026年7月,其Agentic MaaS平台单日Token调用量增长约40倍。
九章云极则从智算基础设施建设切入。6月,公司发布“AI工厂”战略,并推出Token Plan,将已有智算资源与大模型结合,为开发者与企业提供标准化、可计量、按需付费的一站式Token算力服务。更早进入Token市场的硅基流动,也开始向企业服务延伸。10月,公司披露与岚图汽车的合作,为后者搭建统一的大模型服务网关,管理多个模型供应商的接口。
从动作上看,这些公司都在抢同一个窗口:模型调用量快速增长,企业不想自己买服务器、部署模型、维护推理系统,按Token付费成为更轻的选择。但上市动作只能说明赛道受资本关注,不能说明卖Token已经是一门稳定赚钱的生意。
九章云极九成收入仍靠建算力,硅基流动越卖越亏
头部公司的账本,已经把Token生意的难点摊开。
硅基流动2025年实现收入5533万元,同比增长653.2%,但整体毛利率从39.4%降至-24%,全年净亏损约3.45亿元。算力资源成本占销售成本的比例达到86.9%。最接近“Token工厂”模式的公有云业务,毛利率为-119%;反而是面向大企业和机构的本地部署业务,毛利率做到82.5%。这意味着,按Token计费的标准化服务卖得越多,越难赚钱;项目制、定制化的活,反而留下了毛利。
九章云极的收入规模更大,但Token销售还不是主要收入来源。2025年,九章云极年收入已超过10亿元,超过九成收入来自智算基础设施解决方案,智算云服务收入仅占7.1%。到2026年上半年,两项业务的收入占比分别为73.8%和26.1%。尽管云服务占比明显提升,但帮助客户建设智算基础设施,仍是其主要收入来源。九章云极已经推出按Token使用量计费的AlayaToken服务,但招股书尚未单独披露这部分业务的收入规模。
两家企业面临的商业化考题并不相同:
- 硅基流动需要证明,模型服务规模扩大后,毛利率能否转正。
- 九章云极需要证明,从智算基础设施延伸出的Token服务,能否形成独立、稳定的收入来源。
有投资人认为,当前部分Token推理服务商尚未形成清晰的盈利模式,资本市场对其价值的判断,更多靠愿景驱使。Token卖得越多,企业不一定越赚钱,至少从已披露的财务数据看,答案还不确定。
模型厂和云厂都在卖API,中间商靠速度与统一接口抢单
更现实的问题是,DeepSeek等模型厂商本身就在出售API,阿里云、火山引擎等云厂商也拥有算力和客户。既然上下游都能直接提供模型服务,这些处于产业链中间的公司,究竟靠什么赚钱?
一个答案是性能差异。中国信通院最新监测发现,同一个开源模型在不同平台上的输出速度,最大差距接近一倍,部分第三方平台甚至超过官方平台。差异主要来自底层的模型部署、推理优化和算力调度能力。对于调用量较大的企业,推理速度和单位成本上的差别,可能直接影响AI应用的运营成本。
另一个答案是“选择权”。企业不一定想被一家云或一款模型绑住。硅基流动用统一接口接入了170多款模型和十余款芯片,客户今天跑DeepSeek,明天换Qwen,底层也可以从英伟达切到国产卡。这种中立性有真实需求,但优势能不能守住,取决于推理效率比别人快多少、便宜多少。大厂也在优化,开源框架也在进步,差距不够大,很快会被追平。
云服务渠道商的感受更直接。一位云服务渠道商告诉「定焦One」,最近半年,其所在团队的Token API销售额接近翻倍,增长主要来自新客户拓展,客户涉及游戏、短视频、电商、教育等多个行业。她举例称,一家培训类客户此前每月采购约3万元的API服务,上个月采购金额增加至5万元。
但另一位大模型API分销渠道商看到的是价格分化。近半年,国产模型API价格出现分化,DeepSeek、Qwen等部分模型的低价版本降价明显,对于经营国产大模型API的中转渠道而言,整体利润空间正在变小。当然,也存在部分旗舰推理模型价格没有同步下降,甚至有所上涨的情况。需求增长和价格竞争同时发生,中间商的空间被夹在两头。
价格往下走、算力成本不动,Token工厂的账本卡在中间
Token生意的核心矛盾并不复杂:收费按Token走,成本却按算力走。
服务器、GPU、电力和运维,不会因为今天调用少就停止烧钱。调用量涨上去,服务商往往还得先增加算力投入。如果Token单价同时往下掉,收入增长就落不到利润上。2026年5月,DeepSeek把V4-Pro模型API永久降价75%,云厂商的模型服务平台也在同步铺开。上游模型越便宜,独立Token服务商的定价空间就越窄。
理论上,Token工厂的毛利率可以很高。中金公司曾测算,在自建算力、Token能按假设价格顺利卖出的理想条件下,理论毛利率能到60%。但“理想条件”四个字,恰恰是这门生意最难的部分。每卖出一个Token,售价能不能覆盖算力、折旧和运维,才是单位经济模型的关键。
从市场份额看,Token服务商所依托的智算服务市场,已经聚集了不少实力雄厚的竞争者。九章云极招股书援引灼识咨询数据显示,2025年,中国前五大智算服务商合计占据66.1%的市场份额,前十大服务商的份额进一步达到80.1%。其中,排名前三的企业分别占据22.1%、15.2%和10.5%的市场份额。根据企业成立时间、总部所在地和股东背景等信息推断,排名靠前的玩家包括阿里云、华为云,以及电信运营商旗下的云服务商天翼云。
虽然这一统计针对的是更广义的智算服务市场,并非专门的Token市场,但它至少反映出,这并不是一块容易被新玩家瓜分的市场。大厂希望把Token服务变成云业务的新增入口;独立服务商希望通过模型适配和推理优化获得客户;传统算力企业把Token当渠道,希望从基础设施向更高附加值的服务延伸。三类玩家的资源优势和商业模式不同,所面临的商业化前景也不同。
中转站月入百万变一周闭站,合规玩家把Token塞进服务包
Token市场火起来后,一批中转站也曾涌入。它们的技术壁垒并不高,有现成开源框架可用,单人就能实现搭建落地,既不需要重资产投入,又有刚需强的精准客户群体,看起来是一门适合普通人做的好生意。
但现阶段,并非普通人入局Token中转站的最佳时机。有从业者告诉Tech星球,确实有一部分人通过这门生意赚到了不少钱,但这样的案例大部分发生在三个月前,那时这个赛道还没有现在这么拥挤,Token使用量也正处在暴增阶段。“身边有人曾经通过做Token中转站实现了月入百万,但他们的盈利方式有很多种,绝对不止靠赚Token差价,还有很大一部分来自于收学员和做陪跑服务。”
赛道竞争加剧后,差价生意越来越难做。由于技术壁垒较低、价格越来越卷,现阶段正规渠道进货的利润空间大约只能达到30%左右。如果有技术、资源或内容能力基础,依然有一定的获利空间,但如果只是想做中间商赚差价,空间已经很窄。越来越多的普通玩家退出市场,甚至有人建站一星期,就因利润率低、缺乏稳定客户而闭站。
市面上依然存在不少通过薅羊毛、掺水等方式赚取暴利的小商户。据Tech星球观测,一个向下游报价0.18元兑换1刀的中转站,一亿Token能够卖到36元,而其对应层级的上游报价为10元/一亿Token,其利润率超70%,这样的中转站往往存在很多合规和质量问题,极易被封号。2026年5月,一个名为“西瓜的皮”的Token中转站的站长被上海警方刑事拘留,37天后转为取保候审。这位站长去外网批量注册或购买GPT、Claude等境外大模型的账号,攒在一起,通过海外服务器当跳板,把接口转卖给国内用户,让国内用户也可以使用海外AI。
一批中转站被关停后,市场上出现了尝试合规转型的平台。与过去依赖非透明上游渠道、靠价格差吸引用户不同,这类平台希望通过获得模型厂商的官方授权,重新建立稳定的供给和服务体系。相应地,授权采购、技术服务和合规运营都可能带来额外成本,定价将高于灰色中转渠道。
另一条路径,是把Token放进更大的服务体系里卖。Token不再是单独的低价商品,而是模型网关、多模型管理、企业部署、推理优化和运维服务中的一部分。对这些头部中间商来说,真正的考题已经不是能不能卖出Token,而是卖得越多之后,能不能从算力成本、价格竞争和客户黏性之间,留下属于自己的利润。
