医疗AI诊断:为什么很难成为一门独立生意?

监管三道闸门,先堵住“收钱”的路
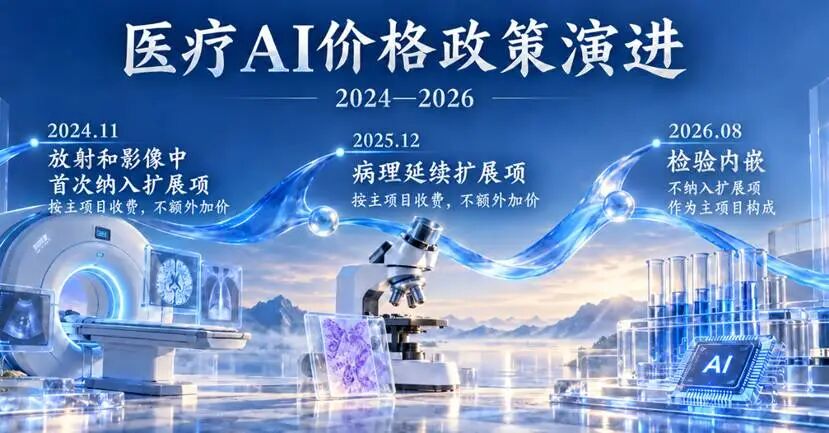
要理解医疗AI为何难独立,得先看清它进医院要闯的三道关卡。第一道是“产品化”:监管要求AI产品必须严格依据医学指南,且具体到垂直适应症——肺结节就看肺结节,冠脉就看冠脉。像DeepSeek那样的通识大模型,在医疗场景拿不到监管认可,因为医学要的是严肃性和清晰的责任边界。第二道是“注册证”:AI软件要么作为独立软件,要么嵌入医疗器械成为软件组件,只有这两种形态被承认。这意味着一件事:医疗AI只能卖软件或卖设备,以API接口为主的互联网商业模式在医疗行业根本拿不到入场券。第三道是“价格立项”:没有独立的医疗服务产出,监管就不会为AI诊断单独定价。目前AI诊断在价格体系里的最高待遇只是“不额外加价”的扩展项。三道闸门层层收紧,AI诊断想为企业创造第二增长曲线的通道,基本被官方关闭。
医院采购的逻辑:设备是车,AI是搭车的乘客
即便政策松口说“能收费”,医院也未必愿意掏钱。当下的商业化路径有两条:独立软件销售和嵌入医疗器械销售,后者占绝对主导。为什么?因为独立软件没有收费通道,绝大多数AI只能搭设备的“车”进院——证是软件的证,钱是设备的钱。更关键的是,医院从不觉得自己在“买新东西”。在AI出现以前,影像和检验设备本身就配套分析软件:拍出的片子需要软件重建,检验结果需要软件分析基础生物信息。医院采购设备,买的从来是软硬件一体方案。厂商把原有软件升级成AI,申报三类证,在供给端是服务能力增量;但在医院看来,这只是设备服务能力的增强,而不是一项应该单独付费的新服务。厂商觉得委屈,医院觉得理所当然,认知错位由此而生。
招标内卷与“精致的玩具”:医院不愿为提效买单
就算医院认可AI的价值,采购流程也极其残酷。公立医院走招标采购,由来已久且非常稳固。郑州、重庆、天水等地2024年七八月间发布的多条AI影像招标公告,最高价从几十万到五百万不等。福建一家三甲医院以190万元采购数坤科技的冠脉CTA辅助诊断系统,这看似是行业利好,但背后是“各家内卷得非常厉害”。有从业者反映:为了应标,对手新增一个功能,你就必须跟着做;结果开发量大、资源消耗多,临床医生却说新增功能根本没人在看。肺结节产品被“卷王”公司打压,不得不拼命改版。更要命的是,医院作为非营利性事业单位,院长和医生不能从盈利中获益,没有动力做精细化管理。对比美国,商业保险是付费方,医生时薪极高,AI提效直接带来成本下降,保险公司自然愿意付费;但中国不缺人,提高效率、节省人力很难让医院买单。于是,花大价钱做出来的影像AI,被从业者自己称为“精致的玩具”,离“临床工具”还有很远距离。
诊疗权与支付权:真正的争夺战还没打响
更深一层的障碍在于权力结构。今天AI在医疗系统里拥有的是“建议权”,最终诊断、开药、住院决定权仍在医生手里。医疗AI真正从工具变成医疗系统主体,需要制度把部分诊疗权正式交给AI——但目前只是极少数标准化、低风险场景的讨论。诊疗权不仅是一种技术能力,更是一种制度权力和资源分配权。如果部分诊疗权转移给AI,医生、医院、AI平台、保险公司和医保体系的利益结构都要重构。而比诊疗权更关键的是支付权:诊疗权决定“应该怎么治”,支付权决定“值不值得花钱、由谁买单”。技术进步不会自动转化为患者费用下降,甚至可能反过来——医疗服务更方便了,咨询量会增加;AI为了减少漏诊,可能建议更多检查。最终,咨询增加、检查增加、发现疾病增加、后续治疗增加——医疗效率提高,全社会医疗支出未必下降。谁从AI生产率提升中获益,取决于按项目付费还是按病种付费,而这比“AI能不能诊断”复杂得多。
设备+AI是现实出路,独立AI只能等待政策重估
既然独立AI难以生存,产业界的现实选择是“设备+AI”深度绑定。开立医疗的周国义说得直白:独立于设备之外的AI难以高效调用整机资源,难以形成全景式智能化;而把AI视为发动机嵌入设备,才能驱动整个临床场景。但这也意味着必须兼容不同厂家的图像风格、参数类型和传感器差异,法规要求覆盖这些差异,带来巨大额外成本。优先匹配自有设备落地,适配其他厂商时又受接口协议不开放的限制——这是专注AI的公司普遍面临的困境。真正的破局点或许在于:把效率换算成收入,显著缩短报告周转时间、提升检查通量,让AI的贡献直接进入科室收入报表;或者到医生稀缺的基层、体检、大规模筛查场景去做“生产力本身”;再或者跳出医保支付方,找体检机构、药企、商保这些愿意为数据和服务付费的客户。只有当AI的价值能用医院看得懂的报表语言呈现,付费意愿才会从“锦上添花的犹豫”变成“主动买单的坚定”。在此之前,医疗AI诊断注定是一门依附于设备、依附于场景、依附于政策的生意,而很难独立行走。
