宇树股价反弹,具身故事翻篇

十二天暴涨七成,宇树的市值又回来了
在过去的12天里,宇树科技(以下简称“宇树”)的股价连续反弹,累计涨幅超过70%,总市值一度回升至2800亿元以上,距离上市首日开盘的市值水平仅差一步。这一轮凌厉的上涨,让市场再度将目光聚焦到这家具身智能明星公司身上。
此前,宇树在二级市场经历了剧烈的估值回调。上市首日的高光时刻过后,股价一度承压,市场对“具身智能第一股”的故事产生怀疑。而如今,连续多日的红K线似乎宣告着情绪逆转。成交量同步放大,资金回流迹象明显,部分投资者开始将其视为“错杀标的”。
不过,反弹的驱动力并非来自公司自身的基本面改善。至少从最新财报数据看,宇树的经营状况仍然充满矛盾。
财报里的反差:营收在涨,赚钱能力在降
宇树最新披露的财报显示,公司第三季度营收同比增长69.93%,依然保持高速扩张态势。但同期净利润却同比下降17.42%,呈现典型的“增收不增利”局面。
- 营收端:出货量持续攀升,四足机器人、人形机器人的交付规模扩大,带动收入快速增长。
- 利润端:研发投入加大、渠道建设费用增加、产品价格战压力显现,导致盈利能力被摊薄。
- 现金流:经营性现金流并未同步改善,应收账款和存货占用资金增多。
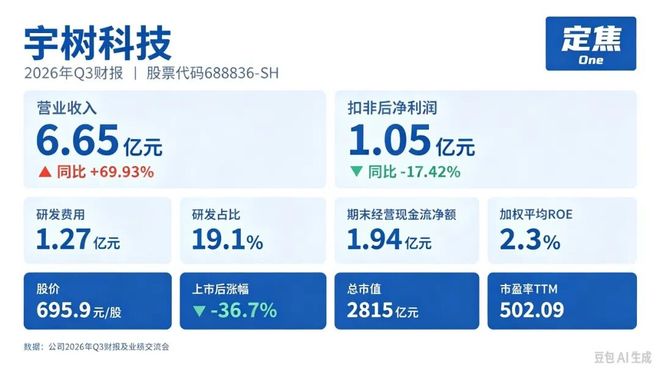
这种反差意味着,宇树仍然处于典型的“规模优先”阶段。资本市场愿意为高增长支付溢价,但对盈利能力的下滑保持警惕。财报发布后,市场一度用脚投票,股价进入调整期。而打破这一僵局的,是来自外部技术变量的催化。
一场来自GPT-6的“神助攻”
改变宇树股价走势的,不是宇树自己,而是OpenAI于9月4日发布的GPT-6 Astra。当大语言模型开始具备一定具身智能通用大脑的能力后,行业竞争的起跑线被重新划定。
- 此前,具身智能的竞争焦点在于本体硬件和运动控制算法,宇树凭借供应链和成本控制占据优势。
- GPT-6 Astra的出现,让“通用大脑”的成熟度大幅提升,硬件厂商可以更专注于执行层和场景落地。
- 在出货量和成本控制能力上具备明显优势的宇树,反而成为这场技术变革的最大受益者之一。
市场逻辑发生了切换:过去担心宇树“只有身体、没有大脑”,如今GPT-6填补了大脑的空白,宇树的硬件规模化能力便显得尤为稀缺。因此,股价反弹本质上是“具身智能重估”的缩影。
资本风向变了:从讲故事到看订单
尽管股价反弹,但具身智能赛道并未恢复到之前的狂热状态。一级市场的数据显示,今年上半年国内具身智能赛道融资总金额达到935亿元,平均每个季度融资约468亿元,相比高峰期明显降温。
资本关注的焦点已经发生转移:
- 过去:更看重技术路线的想象力、团队背景、demo演示效果。
- 现在:更看重客户的真实订单、交付节奏、复购率以及现金流表现。
- 对宇树而言:技术预期推高了这轮反弹,但经营质量将决定这轮重估能走多远。
换句话说,具身智能并未失去资本关注,但估值锚点已经从“未来故事”切换为“当下经营”。宇树需要在出货量增长的同时,证明自己有能力将规模转化为利润和正向现金流。
估值危机并未解除,重估要看经营质量
本轮反弹虽然强势,但宇树的估值危机并未完全解除。2800亿元市值对应的是未来数年高增长预期,而当前盈利水平难以支撑这一体量。市场对这轮反弹的可持续性,存在明显分歧。
- 支撑因素:GPT-6带来的产业逻辑升级、宇树在硬件成本和量产能力上的壁垒、政策对具身智能的持续扶持。
- 风险因素:净利润持续下滑、行业竞争加剧、一级市场融资热度下降、大模型能力落地仍需时间验证。
对于宇树来说,短期股价反弹提供了宝贵的融资窗口,但长期估值要靠真金白银的业绩来支撑。接下来几个季度,公司需要回答三个问题:毛利率能否企稳?人形机器人的规模化订单何时兑现?经营性现金流能否转正?
只有当这些指标改善,市场才会真正相信“具身故事翻篇”不是一句口号。否则,这轮反弹只能算作技术变革红利下的估值修复,而非基本面的本质反转。
