宇树杀入VC

10月28日,宇树科技联合红杉中国宣布共同成立“杉宇·创计划”,专注于发掘和投资具身智能、机器人应用及其上下游关键技术、其他前沿硬科技等领域的早期创业项目,致力于成为创始人的“创业合伙人”。至此,宇树从被投者正式变为出资人,系统性布局投资。这背后藏着一段七年的渊源。
绿皮火车上的路演:红杉七年前押注王兴兴
2019年,29岁的王兴兴抱着一只“除了会跑会跳、不知道还能干什么”的机器狗,因为高铁不能携带高能量电池,坐着绿皮火车辗转十多个小时赶到北京,在红杉投委会上完成路演。彼时宇树刚被一家产投基金“放了鸽子”,账上资金即将见底。红杉种子基金当场过会,发出投资意向书——首笔1500万元投进Pre-A轮,此后又在Pre-A+、B轮、C轮三次加持。
上市前,红杉持有宇树约7.11%的股份,是持股比例最高的独立私募股权投资基金。自宇树8月19日登陆科创板成为“A股人形机器人第一股”后,股价几经波荡,又在近期迎来持续大涨——10月28日收盘报695.9元,总市值2815亿元,较10月16日低点已反弹超七成。
“杉宇·创计划”落地:工程师与投资人搭伙当创业合伙人
10月28日官宣的“杉宇·创计划”,是双方从投资关系走向联合投资的标志性一步。该计划专注于具身智能、机器人应用及其上下游关键技术、其他前沿硬科技等领域的早期项目,定位是“创业合伙人”。
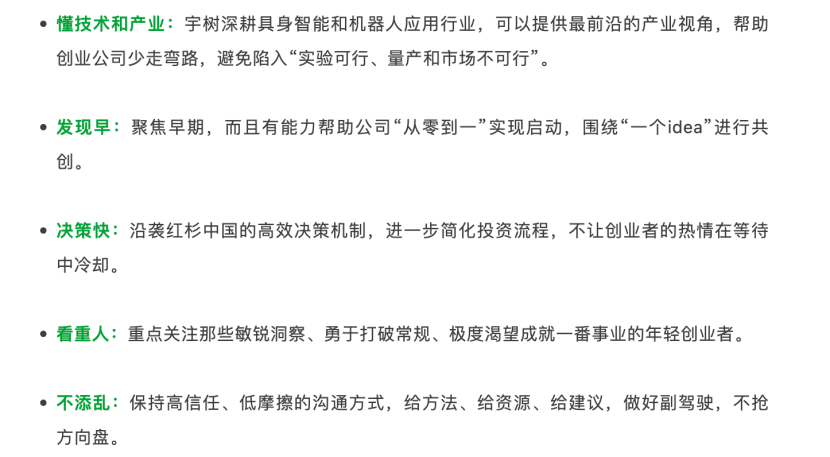
值得注意的是,此次双方尚未披露计划的资金规模、出资方式、投资主体及具体决策机制。眼下,它更像一个合作框架与招募入口——但姿态已经足够清晰:宇树不再只是被资本挑选的创业公司,而是开始亲自下场挑选创业者。
人形机器人巨头集体搞投资:宇树不是第一个
相似的一幕已经发生在智元身上。具身智能公司正在集体做VC,试图“投遍产业链”。过去十年,中国硬科技的主流叙事是“VC投出宇树”;现在,宇树们开始发计划、组基金,把整条产业链搬进自己的生态——被投者变成出资人,被陪伴者变成陪伴者。
这像极了二十年前互联网巨头CVC的起点,只是这一次主角换成了制造业的新贵们。尤其自今年下半年,一级市场具身智能融资慢慢归于冷静,VC/PE们变得慎重,产业巨头却开始走得更远。宇树的入局,等于给整个赛道发出一个明确信号:产业资本正在接棒财务投资人,成为下一代技术公司最重要的陪跑者。
VC变CVC:中国新产投时代的一记发令枪
过去十年,宇树是VC浇灌出来的标杆项目;如今,它反过来成为VC的出资人和联合管理人。这种身份反转,标志着中国硬科技投资进入新阶段——制造业新贵开始用产业资源、场景数据和订单能力,去赋能早期项目,而非仅仅给钱。
“宇树杀入VC”与智元等公司的动作叠加,构成了一幅清晰的画面:中国产投时代正呼啸而来。不同于互联网时代CVC的流量与平台逻辑,机器人巨头的CVC更偏向“工程师+投资人”的深度联手,以技术判断和产业链协同为核心。
不愁销路的宇树:手中有单、账上有钱,下场投资有底气
宇树做VC并非一时兴起,其自身业务基本盘相当扎实。参考高工机器人产业研究所(GGII)数据,早在2023年,宇树科技就占据全球四足机器人69.75%的销量份额和40.65%的市场规模份额,海外订单占比约50%。换句话说,宇树的B端产品“不愁销路”。
从中标数据看,2018年至2024年,宇树科技累计斩获131笔中标项目,且中标数量不断上升:2020年中标13个,2024年达43个,增长超2.3倍;仅2025年第一季度就中标11次,接近2020年全年总数。单笔中标价格在20万至109万不等,采购方主要是科研机构、高等院校和大型国企单位。
上市后的宇树更是底气十足:8月19日登陆科创板,当天股价早盘上涨近500%,市值约3600亿元人民币;董事长王兴兴以1088亿元持股市值成为“90后”首富,23名员工跻身千万富豪行列。到10月28日,宇树总市值仍有2815亿元。这样的产业地位和资本实力,足以支撑它从“被投资”切换到“去投资”的新角色。
