英伟达带动AI数据中心大变革,中国厂商不想当边缘人

英伟达近日在COMPUTEX 2025大会上释放的AI基础设施技术信号,正掀起全球数据中心供电体系的连锁变革。根据英伟达官方技术文档,其推动的415V交流转800V直流供电方案,可在相同尺寸导体下提升85%的功率传输能力,直接砍掉45%的铜缆需求,同时剔除传统链路中多次无谓的交流-直流转换环节,大幅提升系统整体电能利用效率,成为支撑单机柜功耗从100kW向兆瓦级迈进的核心解法。
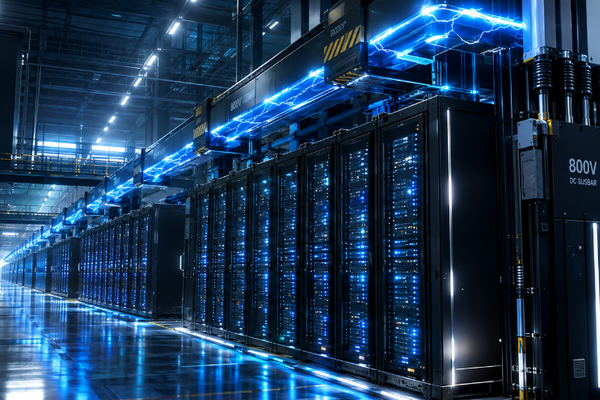
英伟达800V方案重构供电标准
这一技术变革直接搅动了全球AI基础设施供应链,无数供应商主动或被动卷入这场升级竞赛。英伟达公布的合作伙伴名录中,既有伊顿、英飞凌等老牌欧美巨头,也出现了英诺赛科、麦格米特等中国本土企业的身影。不过进入英伟达供应链的门槛极高,据投资人透露,英伟达供应链需提前两年锁定:企业首先需拿出可演示的硬件Demo进入候选名单,通过Demo验证后,英伟达还会发起覆盖制造工艺、上游供应商稳定性、月产能、晶圆良率的全方位审厂流程。更关键的是地缘政治与安全信任壁垒,对于数据中心强电这类涉及民生安全的基建环节,北美市场很难接纳国内整机品牌,国内企业即便通过审核,往往也只能通过新加坡等中间渠道转售,或退居二线提供零部件代工。高溢价是厂商趋之若鹜的核心动力——英伟达供应链给供应商留出的毛利率普遍在60%~70%,而国内普通电源供应链的毛利率仅20%~30%。
国产算力功耗攀升释放本土供电需求
尽管多数国内企业短期内难以进入英伟达核心供应链,但国产算力芯片的快速迭代与本土智算中心建设浪潮,为国内电力电子企业开辟了新赛道。硬氪采访的一家较早布局兆瓦级SST(静止式变流器)的企业创始人透露,该技术此前在工业领域关注度极低,最初仅一两家常规微电网、闪充企业有需求,但自2025年下半年智算中心建设提速后,行业需求快速铺开,公司累计已接洽两三百家意向客户,全部来自国内市场。随着华为昇腾、寒武纪、摩尔线程等国产GPU芯片功耗持续走高,本土智算中心同样面临供电升级的刚需,国内电源与半导体企业正主动绑定本土头部芯片、服务器厂商,预研适配国产芯片的下一代800V供电方案。据Valuates Reports统计,全球AI服务器电源市场规模将从2024年的28.46亿美元增长至2031年的608.10亿美元,年复合增长率达45%,功率密度的数量级跃升让PSU从传统低毛利开关电源,升级为集成高频电路、液冷散热、微控制器的核心系统,硬件单价与盈利能力大幅提升。国内电源产业虽未掌握800V电源最高端技术,但凭借完整的电力电子供应链、强大的制造工程化能力,以及新能源产业多年积累的高压应用经验,具备差异化竞争优势。
国产算力生态差距仍待3-5年追赶
国内厂商的技术短板依然明显,一位深耕电力电子行业多年的企业CTO向硬氪表示,国内相关技术与欧美领先企业的差距预计需要3~5年才能追平。在智算中心实际运营端,这一差距已经显现:记者调研南方某国家级智算中心发现,搭载英伟达GPU的服务器机架出租率超过90%,而搭载国产GPU的服务器出租率不足50%,核心原因在于机效差距与生态短板。当前国内大部分AI大模型开发与训练仍基于英伟达CUDA生态,国产算力芯片在软件适配、算子优化、开发工具链完善度上与英伟达存在代际差距。中国工程院院士邓中翰指出,国产高端算力芯片规模化应用面临三大核心挑战:
- 技术适配性不足,现有芯片多对标传统架构,与AI大模型、智算集群的多元计算需求不匹配,存在“算力适配难、场景落地贵”的痛点;
- 生态体系有短板,软硬件协同、标准统一、场景验证未形成闭环,无法满足规模化应用的稳定性要求;
- 算力利用效率低,行业“暴力计算”模式大幅拉高能耗成本,也让国产芯片在工艺制程受限的情况下难以发挥架构创新优势。
全球算力竞争形成“两套系统”格局
英伟达的业务也面临地缘政治的波动,其针对中国市场推出的H20芯片近期被美国要求出口需获得许可证,英伟达已计入约55亿美元的相关费用,CEO黄仁勋公开表示正重新审视中国市场战略。但AI基础设施的扩张确定性依然强劲,黄仁勋在GTC 2025大会上称“10年后AI将融入一切事物”,英伟达正在驱动全球万亿美元级的企业AI IT投资,IDC数据显示2024年全球服务器/存储支出增长超60%,2025、2026年预计保持两位数同比增长。与此同时,中国算力产业走的是自主、效率、赋能的路径,在国产替代与资本支出共振下延续强势增长,与美国扩张、探索、分化的路径形成“一个世界,两套系统”的竞争格局。中国主导的生态更开放,有望覆盖新兴市场,而美国主导的生态仍牢牢占据高端市场,两大生态的竞合与追赶将成为未来全球AI产业的核心看点。