字节参投的大寰机器人启动上市辅导

11月14日,深圳证监局公开信息显示,大寰机器人科技股份有限公司于2026年11月13日正式启动上市辅导备案,国泰海通证券股份有限公司担任辅导机构。这家成立于2016年的公司,主打电动夹爪、灵巧手等机器人末端执行器,创始人孙杰本科毕业于清华大学机械自动化专业,后在英国伦敦大学国王学院获得博士学位,研究方向聚焦机器人灵巧手与人工智能。团队背靠戴建生院士的技术体系,在可重构机构、柔性抓取领域积累了多年底层技术。
国泰海通坐镇辅导,大寰机器人走到IPO门前
大寰机器人的资本化进程并不突然。官网信息显示,公司主要面向工业智能制造与具身智能领域,提供智能抓取及精密运动相关产品与解决方案,核心产品包括电动夹爪、灵巧手、音圈执行器、伺服电缸、iFM智能柔性运动系统、伺服驱动器等系列。2024年,大寰机器人获得国家级专精特新“小巨人”企业称号,是首家获得该称号的电动末端执行器企业。
从产品演进看,大寰以伺服电动夹爪为起点。2018年推出的AG系列自适应电爪,后来逐步扩展到音圈执行器、伺服电缸、iFM智能柔性运动系统,以及面向人形机器人场景的DH-5-6仿人灵巧手和三指灵巧手UDH-3-7。其中,DH-5-6仿人灵巧手具备11个自由度、6个主动自由度,自重760g,抓握力30N。目前公司产品系列超过200个,覆盖3C、锂电、半导体、医疗、汽车等工业场景,以及协作机器人和人形机器人等具身智能场景。
在资质与技术底座上,大寰机器人还是国家高新技术企业、第二批国家重点“小巨人”企业,建有广东省机器人灵巧手工程技术研究中心,承担过科技部国家重点研发计划相关科研项目,拥有百余项授权知识产权,并主导或参与了多项国家及地方标准制定。三位联合创始人均出自伦敦国王学院机器人学方向,师从机构学与机器人学领域权威戴建生教授,孙杰曾获ASME灵巧手抓取比赛冠军。
字节跳动押注,孙杰握紧27.05%表决权
融资层面,天眼查显示,截至目前,大寰机器人已完成8轮融资,历史投资方包括字节跳动、IDG资本、启明创投、君联资本等。其中,字节跳动在2022年通过量子跃动完成战略投资,是较早布局的产业方。产业资本与一线VC同时出现在股东名单中,为大寰机器人提供了产业与财务资本的双重背书。
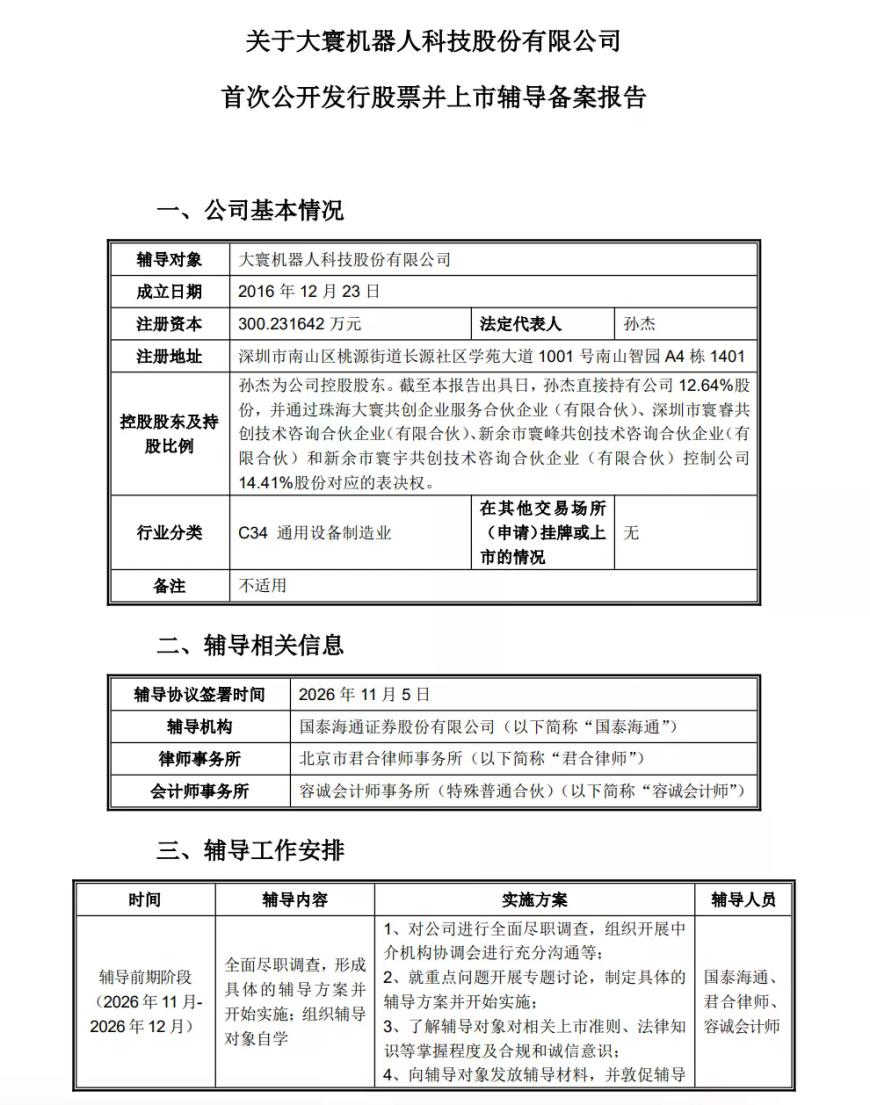
股权结构方面,孙杰为大寰机器人控股股东。孙杰直接持有公司12.64%股份,并通过珠海大寰共创、深圳市寰睿共创、新余市寰峰共创和新余市寰宇共创控制公司14.41%股份对应的表决权,合计控制约27.05%表决权。
一个值得留意的细节是,大寰已三年未引入新的外部融资,最后一轮公开融资停留在2025年2月。在具身智能赛道融资节奏普遍前置、不少本体公司依靠融资持续输血的对比下,这种“不靠持续输血也能走到辅导备案”的状态,反而在财务审慎性上提供了一个可被解读的注脚。
三十万套夹爪铺进产线,灵巧手刚起量
大寰机器人的收入基本盘来自传统工业场景。目前,其电动夹爪和精密运动系统已经进入宝马莱比锡工厂、比亚迪以及宁德时代等工业巨头的供应链。与此同时,其产品也切入了华为、智元机器人等高端具身智能供应链。
从出货数据看,截至2026年,大寰产品累计出货量超过30万套,进入全球60多个国家、5000多家客户。2025年全年出货量达到10万台,其中海外出货超过1.2万台/套。客户结构上,工业侧有一汽大众、丰田、富士康、蓝思科技、比亚迪、华为、博世、立讯精密等制造龙头;机器人侧则与超过20家头部人形机器人企业建立了规模化战略合作,客户名单中包括优必选、节卡等本体厂商。
在电动末端执行器赛道,大寰的位置更为清晰。以电动夹爪为主的电动末端执行器累计出货超过30万套,连续多年国内销量第一;2017到2019年,公司做出国内首款协作电爪,成为优傲机器人UR+认证的第一个中国协作电爪品牌,随后在协作机器人电爪领域拿下国内份额首位。那时候还没有人形机器人的资本叙事,电动夹爪的客户是富士康、蓝思、立讯、比亚迪这些真正在产线上计较节拍和良率的制造业企业。
灵巧手则是大寰2025年之后才集中发力的新业务。公开信息显示,大寰2025年的灵巧手出货量排在行业第三到第五,前面有因时机器人、强脑科技、灵心巧手等更早押注灵巧手叙事、声量更大的名字。宝马莱比锡工厂的人形机器人AEON,用的也是大寰的AG系列电动夹爪,而不是灵巧手。这个细节说明,欧洲顶级工厂现阶段愿意把产线任务交给大寰,靠的是工业夹爪的可靠性,不是五指手的演示效果。
审核追问谁在用,大寰拿客户名单作答
具身智能赛道的资金,正从扎堆追捧人形机器人整机本体,转向重仓上游核心部件。当不少本体公司还在依靠融资持续输血、等待通用场景落地时,一家扎根末端执行器赛道的企业已经走到了IPO门前。
行业共识也在发生变化。今年以来,国内具身智能赛道融资热度居高不下,资本持续押注人形机器人本体企业,推高了一批头部公司估值。但赛道竞争已经从比拼外观形态、行走演示,转向真实作业能力、稳定性、成本控制的硬比拼。据多家媒体报道,监管层通过非正式窗口指导提高了人形机器人初创企业的上市审批门槛,审核关注点从“故事”转向“商业化验证”。投行人士的判断更直白:行业地位不够突出、缺乏可验证商业化能力的企业,过会难度在无形中上升。
在这样的审核标尺下,大寰手里的几张牌更易被看见:
- 规模化出货已经发生,累计30万套、2025年10万台的数据,回答了“用多少”的问题;
- 客户结构
