智能体之争,大厂的下一场零和博弈

立冬前后,大厂在智能体赛道的交锋骤然升温。荣耀、蚂蚁、字节、阶跃星辰接连落子,竞争焦点已从“谁的模型更会回答”转向“谁能让智能体真正把事办成”。
荣耀把AI Token套餐搬上Magic9
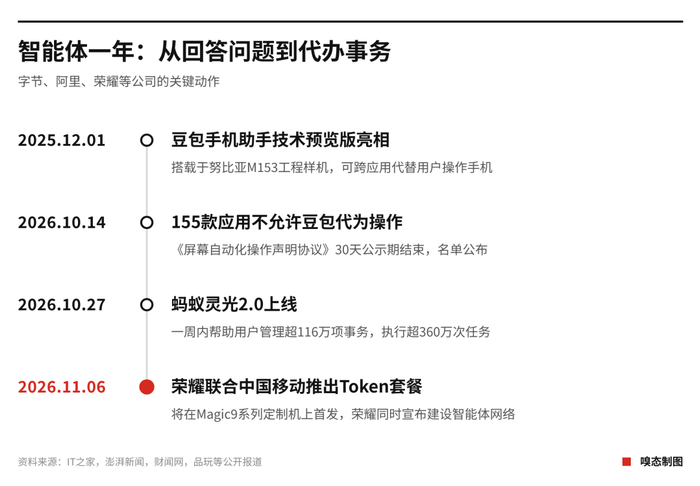
11月6日,荣耀CEO李健在广州宣布,荣耀将联合中国移动等合作伙伴建设智能体服务网络,并计划在Magic9系列手机上尝试推出AI Token套餐。一天前,蚂蚁集团公布灵光2.0上线一周成绩单:灵光已帮助用户管理超过116万项事务,累计执行任务超过360万次,并接入钉钉、飞书、哈啰等40多项外部服务。
两家公司都在把AI推向实际履约,字节跳动走得更激进,碰到的阻力也更直观。行业重心随之转向工具调用、长链路履约与系统权限。QuestMobile数据显示,截至2026年9月,国内AI原生应用月活已攀至5.46亿,终端系统级AI用户跨过7.8亿门槛。用户基数足够庞大,但游戏规则正在被重写。
- 豆包月活跨过4.19亿,千问为1.58亿,DeepSeek攀至1.23亿。
- 单看用户体量,豆包在国内AI原生产品中甩开了身位,但规模并不直接等于胜势。
- 中国互联网过去二十年靠搜索、社交、电商与算法推荐各自划江而治,智能体正在切分新的需求分发权。
豆包手机助手被155款应用挡在门外
2025年底,搭载豆包手机助手的努比亚工程样机亮相,豆包可以识别屏幕内容,尝试代替用户操作手机。今年10月,豆包手机助手公布的屏幕自动化操作拒绝名单上已有155款应用,包括微信、淘宝、美团和小红书等常用软件。用户自己可以正常使用,豆包却不能随意代替用户操作。
这促成了两种互不相让的建设路径:
- 以豆包为代表的“外部破壁”,试图制定操作协议,用模拟人的方式强行跑通多软件。
- 蚂蚁“灵光”、微信小程序、阿里千问走的安全闭环,依托官方API接口,在彼此认可的商业与安全框架内谨慎连接。
平台拒绝自动化操作,既有安全原因,也有商业考量。微信和支付宝保存着大量个人信息,涉及身份认证、资金往来和账户安全;智能体能够识别屏幕、模拟点击,方便了用户,也增加了错误操作和信息泄露的风险。用户授权AI办理事务,并不意味着第三方软件可以不受限制地操作平台账户。
更有意思的是,各家大厂在竞争中普遍陷入双重角色:都渴望自己的智能体获得外部软件通行证,却对自家核心资产开放慎之又慎。微信不可能无底线向竞对敞开社交与交易接口,淘宝也必须权衡外部AI代操作会不会分食原有流量红利。接口开到哪一步、用户隐私怎么跨端核验、出了坏账或误操作谁来兜底、分账比例怎么切,每一项都要在谈判桌上反复拉锯。
模型厂商纵使把推理能力卷到极致,也撬不动别家筑了十几年的护城河。即便用户百分之百信任某个智能体,对面的平台不放行,任务依然得在半路抛锚。
蚂蚁灵光一周执行360万次任务
蚂蚁灵光2.0披露的数据显示,其已帮助用户管理超过116万项事务,累计执行任务超过360万次,并接入钉钉、飞书、哈啰等40多项外部服务。与豆包“模拟人操作屏幕”的路径不同,灵光更强调在官方接口和合作框架内完成连接。
这背后是利益结构的重新切分。提供智能体的公司希望连接更多服务,掌握用户提出的需求;拥有商品和交易系统的平台则要考虑,开放服务之后,原有商业收入会受到多大影响。双方利益并不完全一致。
- 对智能体厂商而言,入口价值在于“一句话直达服务”,越少跳转越能培养用户习惯。
- 对平台而言,核心资产一旦被外部智能体高频调用,流量红利、广告收入和交易佣金都可能被重新分配。
- 对用户而言,便利性与账户安全、隐私保护需要同时成立。
因此,平台对自动化操作进行限制,既涉及反欺诈和账户安全,也存在需要权衡的商业利益。不能简单认为大厂拒绝智能体,就是为了保护自己的流量。智能体之争走到这一步,已经脱离算法自嗨,一脚踩进大厂之间甚为敏感的利益地带。
办公智能体在钉钉飞书字节内部赛马
办公场景成为另一条密集交火线。腾讯内部同时跑着WorkBuddy和QClaw两条线;阿里撒出QoderWork、悟空、MuleRun三款产品;字节也有豆包、TRAE等多条产品线并行。谁跑出来,资源就给谁;跑不出来的,要么被整合,要么被放弃。
当17款主流办公智能体平台产品合计月访问量突破6000万、前三家吃掉92%份额时,市场情势已经不需要再在公司内部进行赛马。内部赛马时,竞争更多在功能层面、用户口碑层面;到了基础能力趋同、用户认知趋同的时候,竞争就转向公司资源和生态建设层面。
对字节这样的公司来说,飞书30亿元营收、翻倍的ARR并不够,因为和字节上千亿元资本开支相比,飞书AI的基数太小,远未成为稳定可靠的第二增长曲线。很多办公智能体平台背后,是“服务广大用户”“承载高频行为”“让用户付费”三个有些互斥的目标在博弈。规模、粘性、收入三个商业核心指标如何平衡,最终在技术上又如何实现,仍是难题。
被钉钉寄予厚望的办公智能体平台项目,也即将被整合进“千问办公”。赛马机制的落败者退场了,但商业化的问题不会因此变得更简单。字节则渴望在企业服务赛道弯道超车,AI办公智能体的出现恰好提供了一个机会——当所有人都要从零开始时,先发优势看起来不再属于任何一方。
在B端,互联网大厂凭借技术生态和资源整合能力占据主导,但B端需求多、小场景多。Dify.AI等创业公司以APP会员制、按年按月付费等方式切入,中小企业也能基于自身技术和产品优势深耕细分场景。只是小而专的场景能否跑出超级应用并实现盈利,仍存在不确定性。
Agent Store争夺下一代分发闸门
AI时代,软件应用生态正在被重构,APP Store正逐渐转向Agent Store。IDC在《2024 AIGC应用层十大趋势》中提到,新一轮AIGC之争也将是一场流量入口之争。无论C端还是B端,中国企业争抢的本质上是AI时代的流量分发入口。
各家平台已经摆开阵势:
- 阿里通过钉钉构建AI Agent Store,主要支持将平台上的AI助理分享给平台内部用户。
- 字节跳动扣子平台支持一键发布到飞书、微信公众号、豆包等渠道
