2800万用户,养不活一个AI陪伴应用

当用户热爱变成算力账单
Character.AI曾是AI陪伴赛道最耀眼的名字。两位创始人Noam Shazeer和Daniel De Freitas均来自Google,其中Shazeer还是Transformer经典论文《Attention Is All You Need》的作者之一。2023年融资1.5亿美元后,公司估值达到10亿美元,顺利跻身AI独角兽行列。
用户数据同样漂亮。2022年平台上线没多久,用户就在五个月里和AI交换了超过20亿条消息。App推出第一周,下载量超过170万。2024年10月,Character.AI的月活跃用户达到2000万,更早时候披露的数据显示,活跃用户平均每天会在平台上待超过两个小时。很多App做梦都想拥有这样的用户黏性。
但问题恰恰藏在用户的热爱里。每次用户发送一条消息,都需要调用大模型进行推理,这意味着真金白银的算力消耗。一个不付钱、却每天跟AI聊两个小时的人,在持续产生大量成本。
账本很快露出狰狞面目。Character.AI曾经每个月要支付大约1000万美元的算力成本,而订阅收入峰值只有约280万美元一个月。后来公司继续塞广告、做内购,尝试AI视频、Feed、互动故事、微短剧,所有收入加起来最高大约做到530万美元一个月。收入与算力成本之间,横着一条几乎无法逾越的鸿沟。
到了破产前,它每个月还在亏损大约800万到900万美元。一个过去听起来无比漂亮的数据——用户使用时长——到了AI时代,突然有了另一张脸:它既代表产品受欢迎,也可能代表账单还在涨。
高黏性不等于高付费意愿
AI陪伴为什么能吸引用户反复回来?一个重要原因是,相比真人,AI往往更容易顺应用户的立场。它不会反驳、不会厌烦、不会突然失联,随时可以交流,不必担心打扰别人,也不需要承担现实人际关系中的复杂回应。全球约六分之一的人口受到孤独困扰,对倾诉、情绪支持和陪伴的需求真实存在。2023年4月前后,C.AI网页端次均访问时长达到17分23秒,是ChatGPT的两倍多。
但高黏性并没有转化为高付费意愿。用户习惯了免费聊天,认为“和AI说话”天然就该是免费的。那些每天花两小时和角色对话的人,可能连每月9.99美元的订阅都懒得开通。一名投资人直言,Character.ai现在还有2亿多的MAU,有这个用户基数和社区生态,来钱根本不是问题。但现实是,面对这样一群大规模用户,AI情感陪伴产品的功能和商业模式还没有做到点子上。
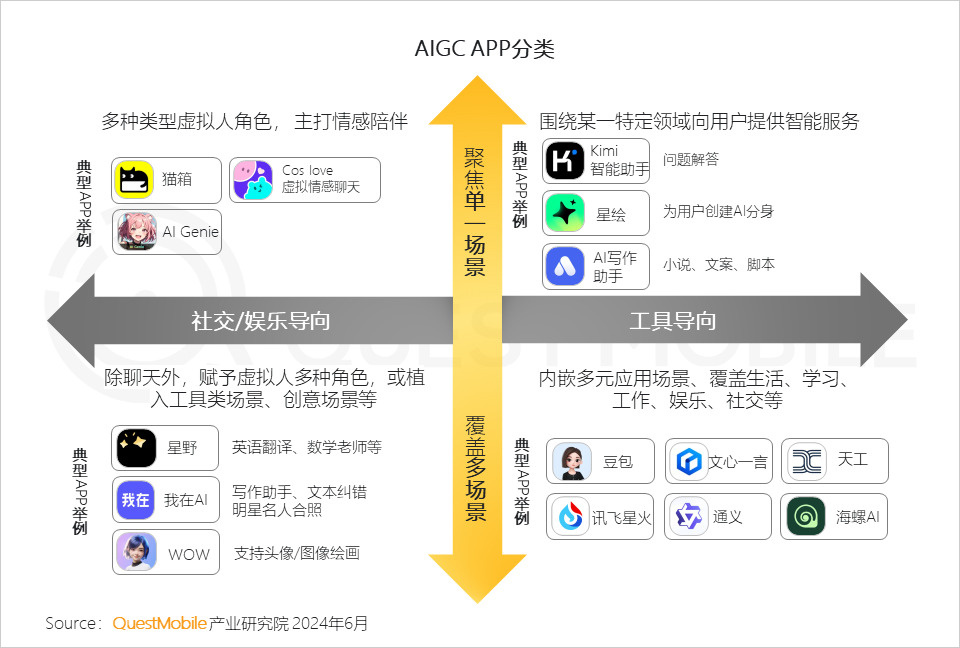
国内产品也面临类似的困境。一款头部AI情感陪伴应用在投放上的ROI从来没有打正过,次日留存靠推广冲上过50%,但后来很快下滑到20%、30%。激进的增长结束了,有知情人士透露,该产品将投流预算削减了近90%。
用户愿意为情绪价值花时间,却不愿意为情绪价值花钱。这成了AI陪伴赛道最尴尬的真相。
钩子会磨损,内容供给才是命门
既然单纯的陪伴留不住用户、也养不活公司,行业开始寻找新的路径。
一条路径是把互动游戏化。昆仑万维旗下的Linky在角色互动之外加入了收藏和抽卡机制,用户除了订阅服务,还可以通过虚拟货币获取角色卡片、角色自拍、基于互动情节生成的收藏素材。腾讯的鹅次元把AI搭子嵌入游戏场景,以“星币兑换能量”按对话轮次和陪伴时长扣费。猫箱则试图用虚拟道具、角色解锁等玩法拓宽变现通道。
另一条路径是打造内容社区。自从2024年8月被谷歌收购后,Character.ai将功能迭代的重心放在了打造内容社区,以及提供图像、视频等多模态创作工具上。国内一些团队也在尝试AI与短剧、互动叙事结合的方向。
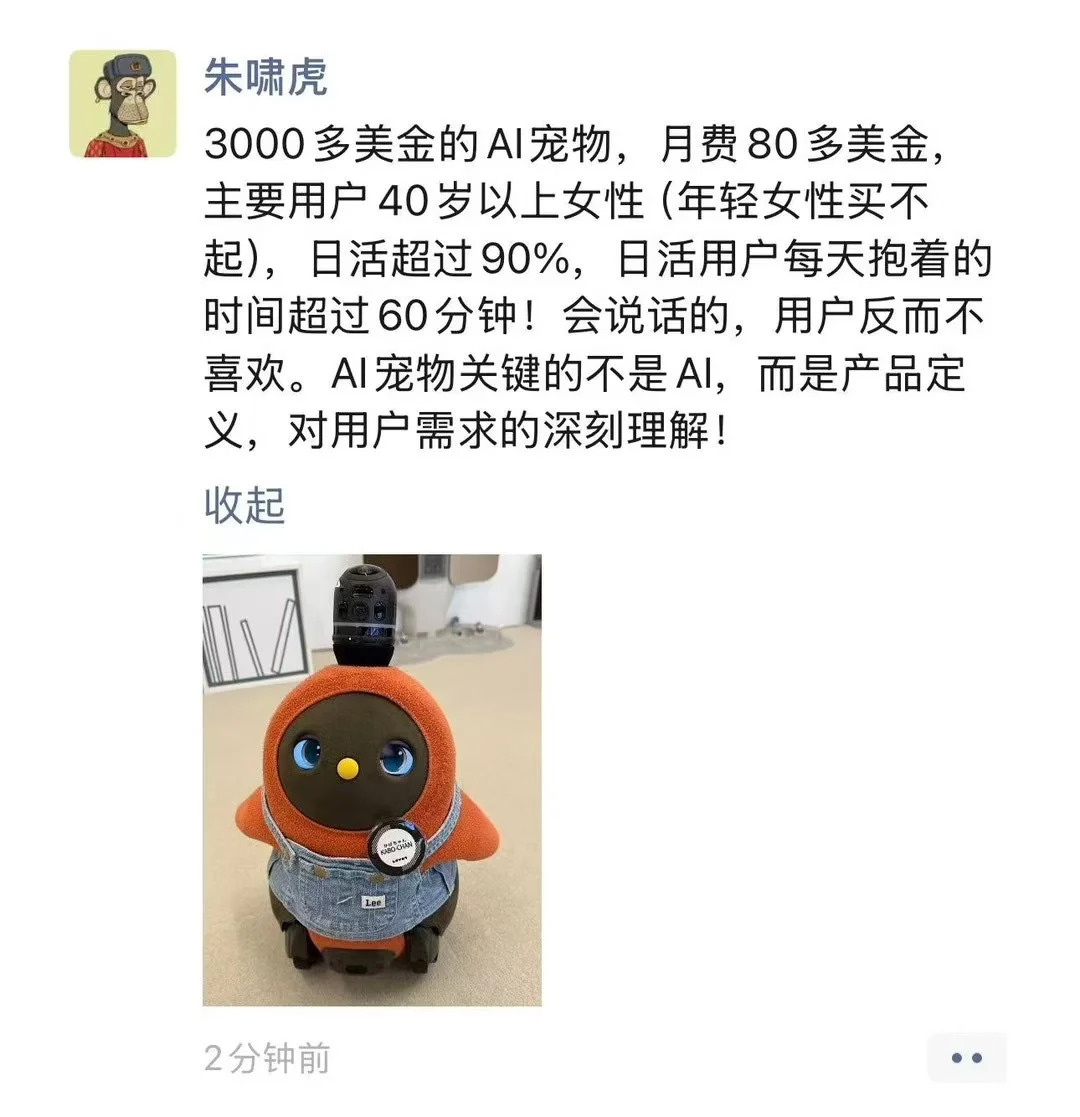
还有一条路径是把陪伴嵌入有明确功能价值的产品中。听力熊Mooni M1将AI陪伴、安全守护和熏听学习整合进儿童硬件;ElliQ通过硬件、月费和机构部署,将付费接入养老照护体系;AI玩偶多走“低价硬件加订阅”的路线,用实体形态降低首次付费的心理门槛。
但这些机制都面临同一个问题:钩子会磨损。无论是剧情推进、角色收藏还是游戏化设计,它们能制造“回来的理由”,却无法保证这个理由一直成立。真正决定用户是否留下的,是内容供给能不能持续跟上。硬件同样不能消除持续运营成本——售价799美元的儿童社交机器人Moxie就因开发公司破产、云服务停摆而失去核心功能,变成一块昂贵的塑料。
监管风暴让增长逻辑彻底改写
中国市场的AI陪伴产品,还面临一把悬在头顶的达摩克利斯之剑——监管。
2025年,网信办出台新规,涵盖专门设计成AI朋友、AI男友或AI女友的应用程式,也适用于任何模仿人类互动方式的大型语言模型。智库牛津中国政策实验室的AI研究员钱子兰表示,当政府公布法规草案时,“社交媒体上出现了巨大的讨论热潮,这是我第一次看到人们真的如此关心监管问题。”
这把剑落下时毫不留情。Talkie、LiveMe、Tango等明星AI情感陪伴产品,曾在全球双端下架。2025年6月底,阅文旗下的AI情感陪伴应用“筑梦岛”因涉及未成年色情擦边等内容,被网信办约谈并下架整改。应用下架直接斩断了增长之势,某头部AI情感陪伴产品重新上架后的月自然增长率从20%滑落到10%以下,MAU平均每月也以10%左右的速率下滑。
为了尽快合规上架,厂商粗暴地设置违禁词。一名头部AI情感陪伴应用的员工举例:为了合规,团队将“脱”设置成了违禁词,一旦对话中出现“脱”,就可能遭到对话屏蔽甚至封号。后果是,连“脱帽子”“脱口秀”这样的词都发送不了。
2026年7月监管调整后,豆包主站部分智能体功能下线,相关流量被导向猫箱,带来一波短期拉新。但导流效应并未持续,9月猫箱的月活已回落至此前水平。流量导入可以帮助产品迅速获取新用户,却不一定能让用户长期留下来。
出路不在让用户为关系续费
2800万用户的教训说明了一个道理:AI陪伴的出路,或许不在于让用户为关系续费,而在于找到更稳固的价值载体。
有创业者在尝试差异化方向。2024年收入超2000万元的AI情感陪伴应用Hiwaifu,其创始人陶江发现,做真人形象AI陪伴产品的变现能力,比二次元、游戏风格的产品更强。原因在于前者的用户画像更偏中年群体,付费能力更强。由于克制投流、控制团队规模,Hiwaifu上线第一年就盈利了。
也有投资人期待行业唱唱反调:面对这样大规模的用户,AI情感陪伴产品的功能和商业模式还没做到点子上。AI情感陪伴不是凉了,而是人们对它潜力的开发还不够。
但时间窗口正在收窄。Character.AI的破产已经证明,用户规模不等于商业价值,使用时长也不等于可持续的护城河。当算力成本、监管合规、内容供给三座大山同时压下来,AI陪伴应用需要回答的问题不是“用户爱不爱聊”,而是“凭什么为你花钱”。答案或许藏在更具体的场景里——老年陪伴、儿童教育、心理支持、游戏化互动——但前提是,产品得先活过明天。
