AI短剧大爆发,背后的钱流向了谁?

2026年前5个月,国内AI短剧及漫剧市场规模突破220亿元,同比增长138%,全年有望冲击400亿元。供给端的故事听起来很轻:一部AI短剧的单集制作成本被压到1000元,一支6人团队用上Agent后月产能从1部提到5部,每分钟制作成本从约1000元降到约400元。但钱的故事很重:当制作门槛被砸掉九成,真正稀缺的东西换成了IP、算力、流量分配权和平台规则制定权。
220亿元的前五个月,和0.72%的破亿率
AI短剧的供给爆发,先体现在数字的陡峭上。据DataEye《2026上半年AI剧漫剧数据报告》,2026年前5个月国内AI短剧及漫剧市场规模已突破220亿元,同比增长138%。国金证券测算,AI能把传统漫剧约50—60天的制作周期压缩到30天以内。
但供给涌向同一个出口,出口的宽度并没有同步变大。9月监测样本中,播放破亿的新剧有372部,占0.72%;播放增量超过1000万的2844部作品,贡献了86.9%的新剧播放增量。换句话说,少数作品吸走大量注意力,行业增长与多数团队缺少流量可以同时发生。
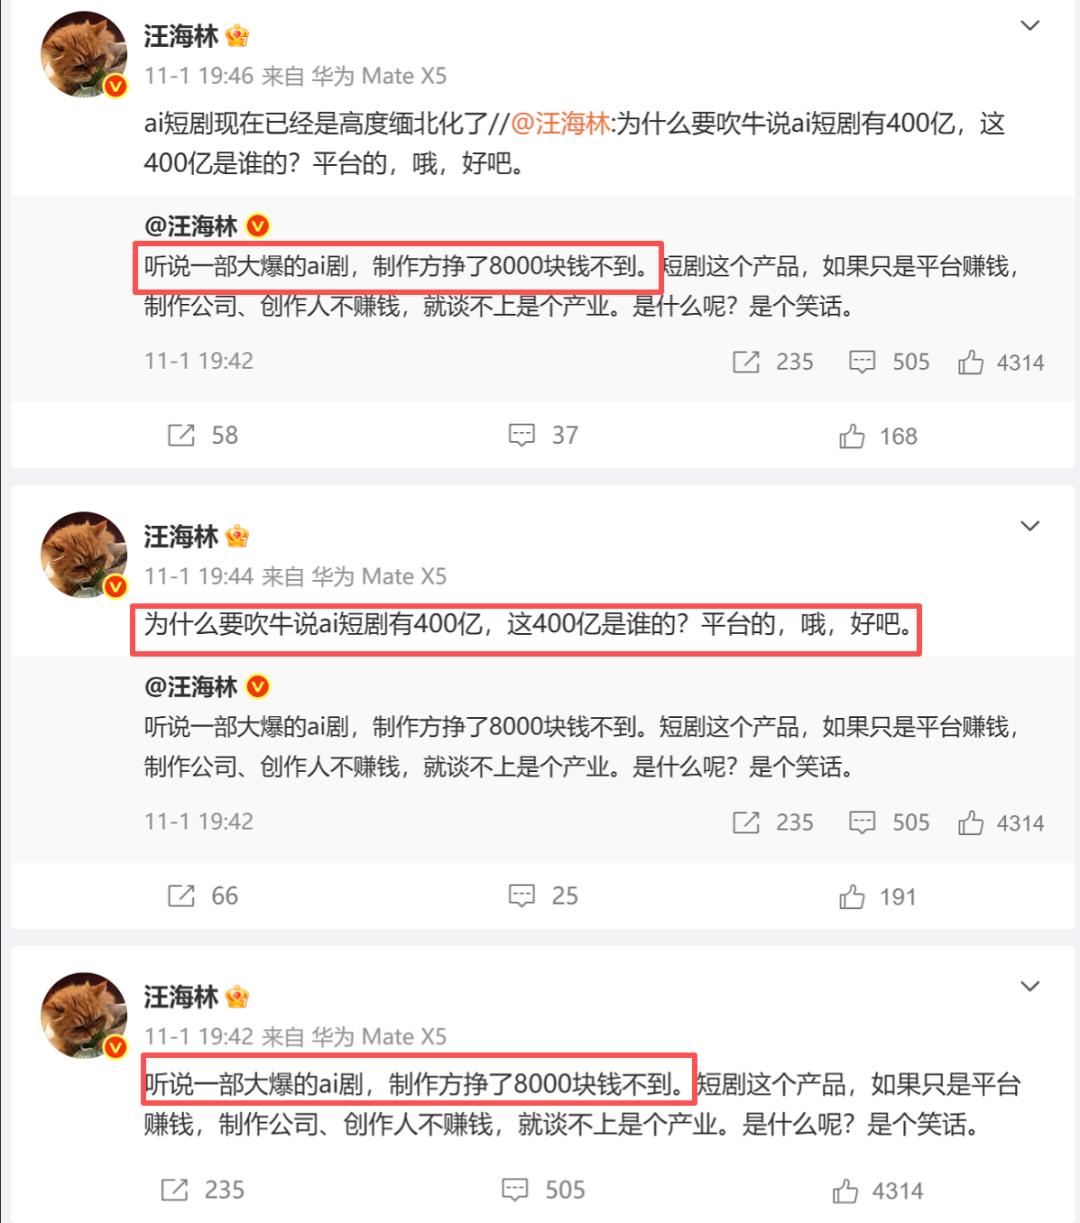
制作方以为自己进入的是内容行业,做着做着发现,真正在做的是一桩用算力和人力换取流量分配权的生意。8000块的“大爆”剧和400亿元的市场规模之间,隔着的不是运气,是产业链上位置的不同。编剧汪海林的一句话被反复引用:“如果只有平台赚钱,这行就谈不上产业。”
平台侧的财务数字,能看出这门生意有多“重”。2026年二季度,快手线上营销收入206亿元,同比增长4.4%;可灵AI收入超过8.5亿元,同比增长逾200%。腾讯同期营销服务收入435.65亿元,同比增长22%。这些是相关业务整体收入,AI短剧贡献尚无法单独拆出,但快手同期经调整净利润为39亿元、上年同期为56亿元,也说明平台增长要付出算力、内容采购、补贴和运营成本。
一条15秒视频15元,Seedance先把钱收走
产业链上确定性最高的受益者之一,是卖“铲子”的模型和Token供应商。
中文在线在一份投资者关系活动记录中披露,按照其引用的行业调用数据,国内Token消耗中,AI短剧与视频生成占比达到55%,电商广告占24%,研发占15%。AI短剧与视频生成的Token消耗量已达到软件开发的两倍以上,是整个Token经济学中绝对的第一大核心消耗场景。中文在线还指出,AI仿真人剧对帧数和1080P清晰度要求更高,其Token消耗量通常是720P AI漫剧的两至三倍,“哪家公司的作品精细度与Token消耗更具规模,哪家就越能形成技术与资源壁垒”。
价格表也摆在那里。火山引擎1000万Tokens价格为280元;按财联社报道的实测数据,生成15秒视频需消耗30.888万tokens,单条成本约15元,折合每秒1元。在即梦生成15秒视频要2.5元;2026年7月Seedance 2.0全量开放后,生成一条15秒视频所需积分从45分涨到120分,成本翻至2.6倍,四个月内即梦涨过三次价。据《晚点LatePost》披露,Seedance年化收入已达20亿美元(约143亿元),毛利率70%。今年4月火山引擎开放满血版API时,要求大客户签下至少1000万元的消耗保底年框——剧还没拍,制作方先背上了算力债务。
国内AI视频生成赛道已形成字节Seedance、快手可灵、火山引擎等头部厂商主导的格局。字节2月发布的Seedance 2.0凭借生成能力与控制精度成为现象级产品,6月迭代的2.5版本更贴合工业级创作场景,商业化采用“个人订阅+企业API”双轨制。国金证券的观点很有辨识度:“卖铲人”可能率先受益——随着创作者和作品数量暴增,模型调用、Agent工作流和素材管理需求会同步增长,能把剧本拆解、分镜、视频生成、配音、剪辑、资产管理串起来的工具,比单一文生视频入口更容易收钱。
中文在线靠IP翻倍,掌阅赚了营收亏了利润
如果说模型方收的是“过路费”,IP方收的是“地租”。
中文在线目前拥有超过560万种数字内容,构成巨大的可持续开发IP资产库。2025年,其短剧及IP衍生品业务实现收入8.96亿元,同比大增125.02%,占总收入比重提升至54.09%,成为第一大收入来源;2026年上半年,该板块收入4.11亿元,同比增长108.72%,而传统网络文学及相关业务收入仅为1.45亿元,同比下降54.91%。一增一减之间,IP的价值重估已经发生。
掌阅科技的关联更直接。2020年,字节跳动旗下量子跃动以11亿元受让公司11.23%股份,成为第三大股东;此后一路减持,截至今年中报持股比例已降至约5%。资本纽带之外,业务绑得更深:掌阅旗下AI短剧制作平台“泡漫”接入字节的Seedance 2.0,把自有小说IP转成AI漫剧供给红果。今年上半年,公司短剧等衍生业务收入11.85亿元,同比增长41.45%,占总营收的66.44%;但整体归母净利润仍亏损5014万元。字节在这里同时扮演股东、工具提供方和分发平台三重角色。
昆仑万维是另一个注脚。今年上半年AI短剧平台收入15.35亿元,同比大涨163.28%;但销售费用率升到62.32%,扣非净利润仍为亏损。AI把制作成本压了下来,却压不下渠道买量的成本,省下的制作费,大头又流进了Meta、Google和TikTok的账户。
三家公司交出的是同一张成绩单:收入在涨,利润被投流吞掉。制作能力正在快速同质化,产业价值从“谁能做出来”转向“谁有优质IP、平台流量、发行能力和可复用的工业化工作流”。
红果分账4%—7%,巨量引擎拿走七成投流
真正掌握“出口”的,是平台。
红果给制作方的分账公式是“新增观看时长×基础时长单价×内容类型系数×版权系数×激励系数×完播/复播纠正系数”,AI剧再多一个“画风系数”。制作方在后台能看到分账金额,但看不到决定金额的系数。华西证券研报显示,AI短剧投流成本同比上涨超100%,买量吃掉全链路总成本约70%,制作方最终拿到手的分账往往只有4%至7%。
更刺眼的是单价变化:红果的万次播放收益,2025年还在30至100元之间,2026年5月后跌到5至10元,跌幅超过90%。全行业盈利的制作方仅约2%,今年一季度活跃承制方从1216家缩减到698家,三个月少了四成。AI把单集制作成本压到1000元,但让观众看见要花5000元买流量——从业者这句自嘲,把账算到了根上。
投流大盘的分布同样集中。据DataEye剧查查统计,巨量引擎一家吃掉了国内短剧投流大盘约73%的份额,腾讯广告约17%,快手约8%。一部充值过亿的爆款剧,投流成本往往高达6000万至8000万元。画面生成在即梦和Seedance,剪辑在剪映,买量在巨量引擎,分账定在红果——这套“钱不出字节”的结构,让平台同时握住工具、流量和规则。
平台也有自己的算盘。眺远影响力研究院院长高承远分析:“短剧是手段,争夺用户停留时长才是目的。在短视频增长见顶后,短剧是少数能显著拉长用户使用时长的内容形态。”火山引擎推出Seedance影视合作计划,单项目激励最高可达百万元;B站升级“觉醒漫剧计划2.0”;腾讯火龙漫剧、快手、优酷则用保底、算力补贴、流量扶持扩大内容池。平台真金白银砸进去,说明AI短剧已是争夺用户时长、广告库存的关键抓手。海外方面,字节旗下PineDrama上线约9个月累计下载量突破1亿、日活跃用户约700万,也让市场看到了从IAA广告分账向IAP应用内付费、订阅和广告混合模式延伸的空间。
券商分歧:卖铲人先富,还是平台与IP通吃
这轮行情涉及的公司越来越多,券商讨论的范围已从AI短剧扩展至AI仿真人短剧、中长剧、电影与互动内容。国金、华福、华西、国盛、浙商、招商等近期接连给出判断,共识是:AI漫剧不是单纯的主题概念,而是AI视频应用里较早跑通规模化供给和商业化验证的场景;但制作能力正在快速同质化,产业价值会从“谁能做出来”转向“谁有优质IP、平台流量、发行能力和可复用的工业化工作流”。
分歧集中在“钱流向谁”。国金证券看好“卖铲人”率先受益,同时看好上游IP和下游渠道,“供给越泛滥,经过验证的故事与流量分配权越稀缺”。华福证券把行业理解为一次价值链重新分配:AI降低中游制作门槛,却增强了上游IP、下游平台和模型工具的相对议价权,并把字节系的“番茄IP—Seedance/即梦模型—红果/抖音分发”视为第一梯队闭环。华西、华福等则提醒,行业收入高增长不等于制作公司普遍高盈利,投流、平台分账、内容同质化和极低爆款率仍会压制中游利润率。
卖方观点指向三个共同方向:一是IP与平台闭环;二是已经形成真实调用量和客户付费的工具与Agent;三是具有收入、利润或头部作品验证的制作发行企业。对仅有合作协议、项目规划或概念标签、相关收入尚未形成规模的公司,应明显降低估值权重。
风险也在同一张桌子上。其一,股价可能先于业绩过度定价,部分公司相关业务仍未形成收入或尚处亏损,一旦财报无法证明收入兑现,估值会迅速回归。其二,供给过剩导致单位变现下降,作品数量增长快于用户时长,平均播放、广告收益和分账都会承压,制作端可能出现“收入增长、毛利不升反降”。其三,平台规则和流量成本高度影响利润,国内免费模式下平台掌握推荐、广告和分账规则,海外模式下应用商店抽成、买量成本和本地化运营同样吃利润。其四,版权、监管与内容合规风险随规模化上升,网文改编权、角色形象、声音授权、训练数据和生成内容标识都会面临更严审核。
风口之上,制作方承担试错成本,平台收取租金,少数头部拿走超额收益,多数人成为分母。这不是AI短剧独有的剧本,自媒体、直播带货、跨境电商都走过同一种结构。进入门槛越低的地方,赚钱门槛往往越高。
