暴涨98.7%,智能眼镜加速分化:AR狂飙,音频和拍摄没落了?

洛图科技最新发布的《中国智能眼镜线上零售市场月度追踪》数据显示,2026年7月,京东、天猫、抖音三大主流电商平台智能眼镜监测零售量为7.4万台,同比下降15.3%,环比下降20.9%;零售额达1.3亿元,同比下降25.8%,环比下降43%。而就在一个月前,智能眼镜还是消费电子领域增长最迅猛的品类之一。
上半年高光:销售额同比暴涨98.7%,大厂入局推高行业热度
2026年上半年,中国智能眼镜市场线上线下全渠道销量达到90.9万台,同比增长85.5%;销售额达到18.8亿元,同比增长98.7%,几乎实现翻倍增长,在消费电子行业整体承压的背景下显得格外亮眼。
过去一年,智能眼镜赛道迎来大量玩家入局:华为、小米、阿里等消费电子大厂陆续推出相关产品,雷鸟创新、Rokid、XREAL等垂直赛道玩家持续迭代产品线。据VR陀螺统计,2025年全球已正式亮相、发布或开启销售的智能眼镜达72款,同比增长57%,其中AI拍摄眼镜27款,同比暴涨350%,AI+AR眼镜26款,同比增长19%,多品类并行的发展格局初步形成。
7月市场分化:AR眼镜成唯一增长极,音频拍摄市场双降
7月智能眼镜市场的下滑并未覆盖所有细分赛道,三大品类表现呈现冰火两重天的态势:
- 带显示功能的AR眼镜成为当月唯一增长的主要细分品类,线上销量达3.3万台,同比增长72.7%;销售额达9828万元,同比增长70%,均价维持在2990元左右,展现出较强的消费吸引力;
- 音频眼镜线上零售量为1.3万台,同比下滑16.6%,零售额870万元,同比下滑33.5%,零售均价仅656元,同比下降20.3%;
- 拍摄眼镜线上零售量为2.8万台,同比大幅下滑46.6%,零售额2310万元,同比暴跌77.9%,零售均价跳水至819元,同比暴跌58.5%。
值得一提的是,主打低端市场的品牌清野在7月力压雷鸟创新、华为、Rokid、XREAL等主流品牌,零售量位列市场第一,成为低端音频、拍摄眼镜市场的典型玩家。
音频拍摄失速:内卷、场景局限与隐私痛点三重掣肘
音频、拍摄眼镜的市场下滑,本质上是产品价值支撑不了当前的价格预期,多重痛点逐步显现。
首先是音频眼镜陷入低价内卷,洛图科技数据显示,7月线上0-499元价格段的音频眼镜零售量占比已达63.7%,大量中小品牌以极低价格涌入赛道抢占份额,持续压缩主流品牌的出货占比与利润空间,行业整体价值难以提升。
其次是拍摄眼镜面临场景与隐私的双重问题:一方面,第一视角拍摄的刚需人群仅集中在Vlog创作者、户外爱好者、巡检人员等小众群体,普通消费者日常缺乏持续拍摄需求,且手机已能覆盖大部分拍摄场景,拍摄眼镜的增量价值有限;另一方面,拍摄眼镜的隐蔽性拍摄特性容易引发隐私纠纷,尽管相关规定要求拍照录像时指示灯必须常亮,但网上已出现大量遮挡指示灯的灰色教程,进一步放大了消费者的顾虑。
此外,7月拍摄、音频眼镜的市场下滑也与618大促透支消费潜力、百元级中小品牌产品激烈冲击有关。
AR眼镜狂飙:近眼显示优势凸显,技术迭代打开增长空间
与音频、拍摄眼镜的失速形成鲜明对比,AR眼镜凭借独有的近眼显示能力,成为智能眼镜赛道的最强增长极。
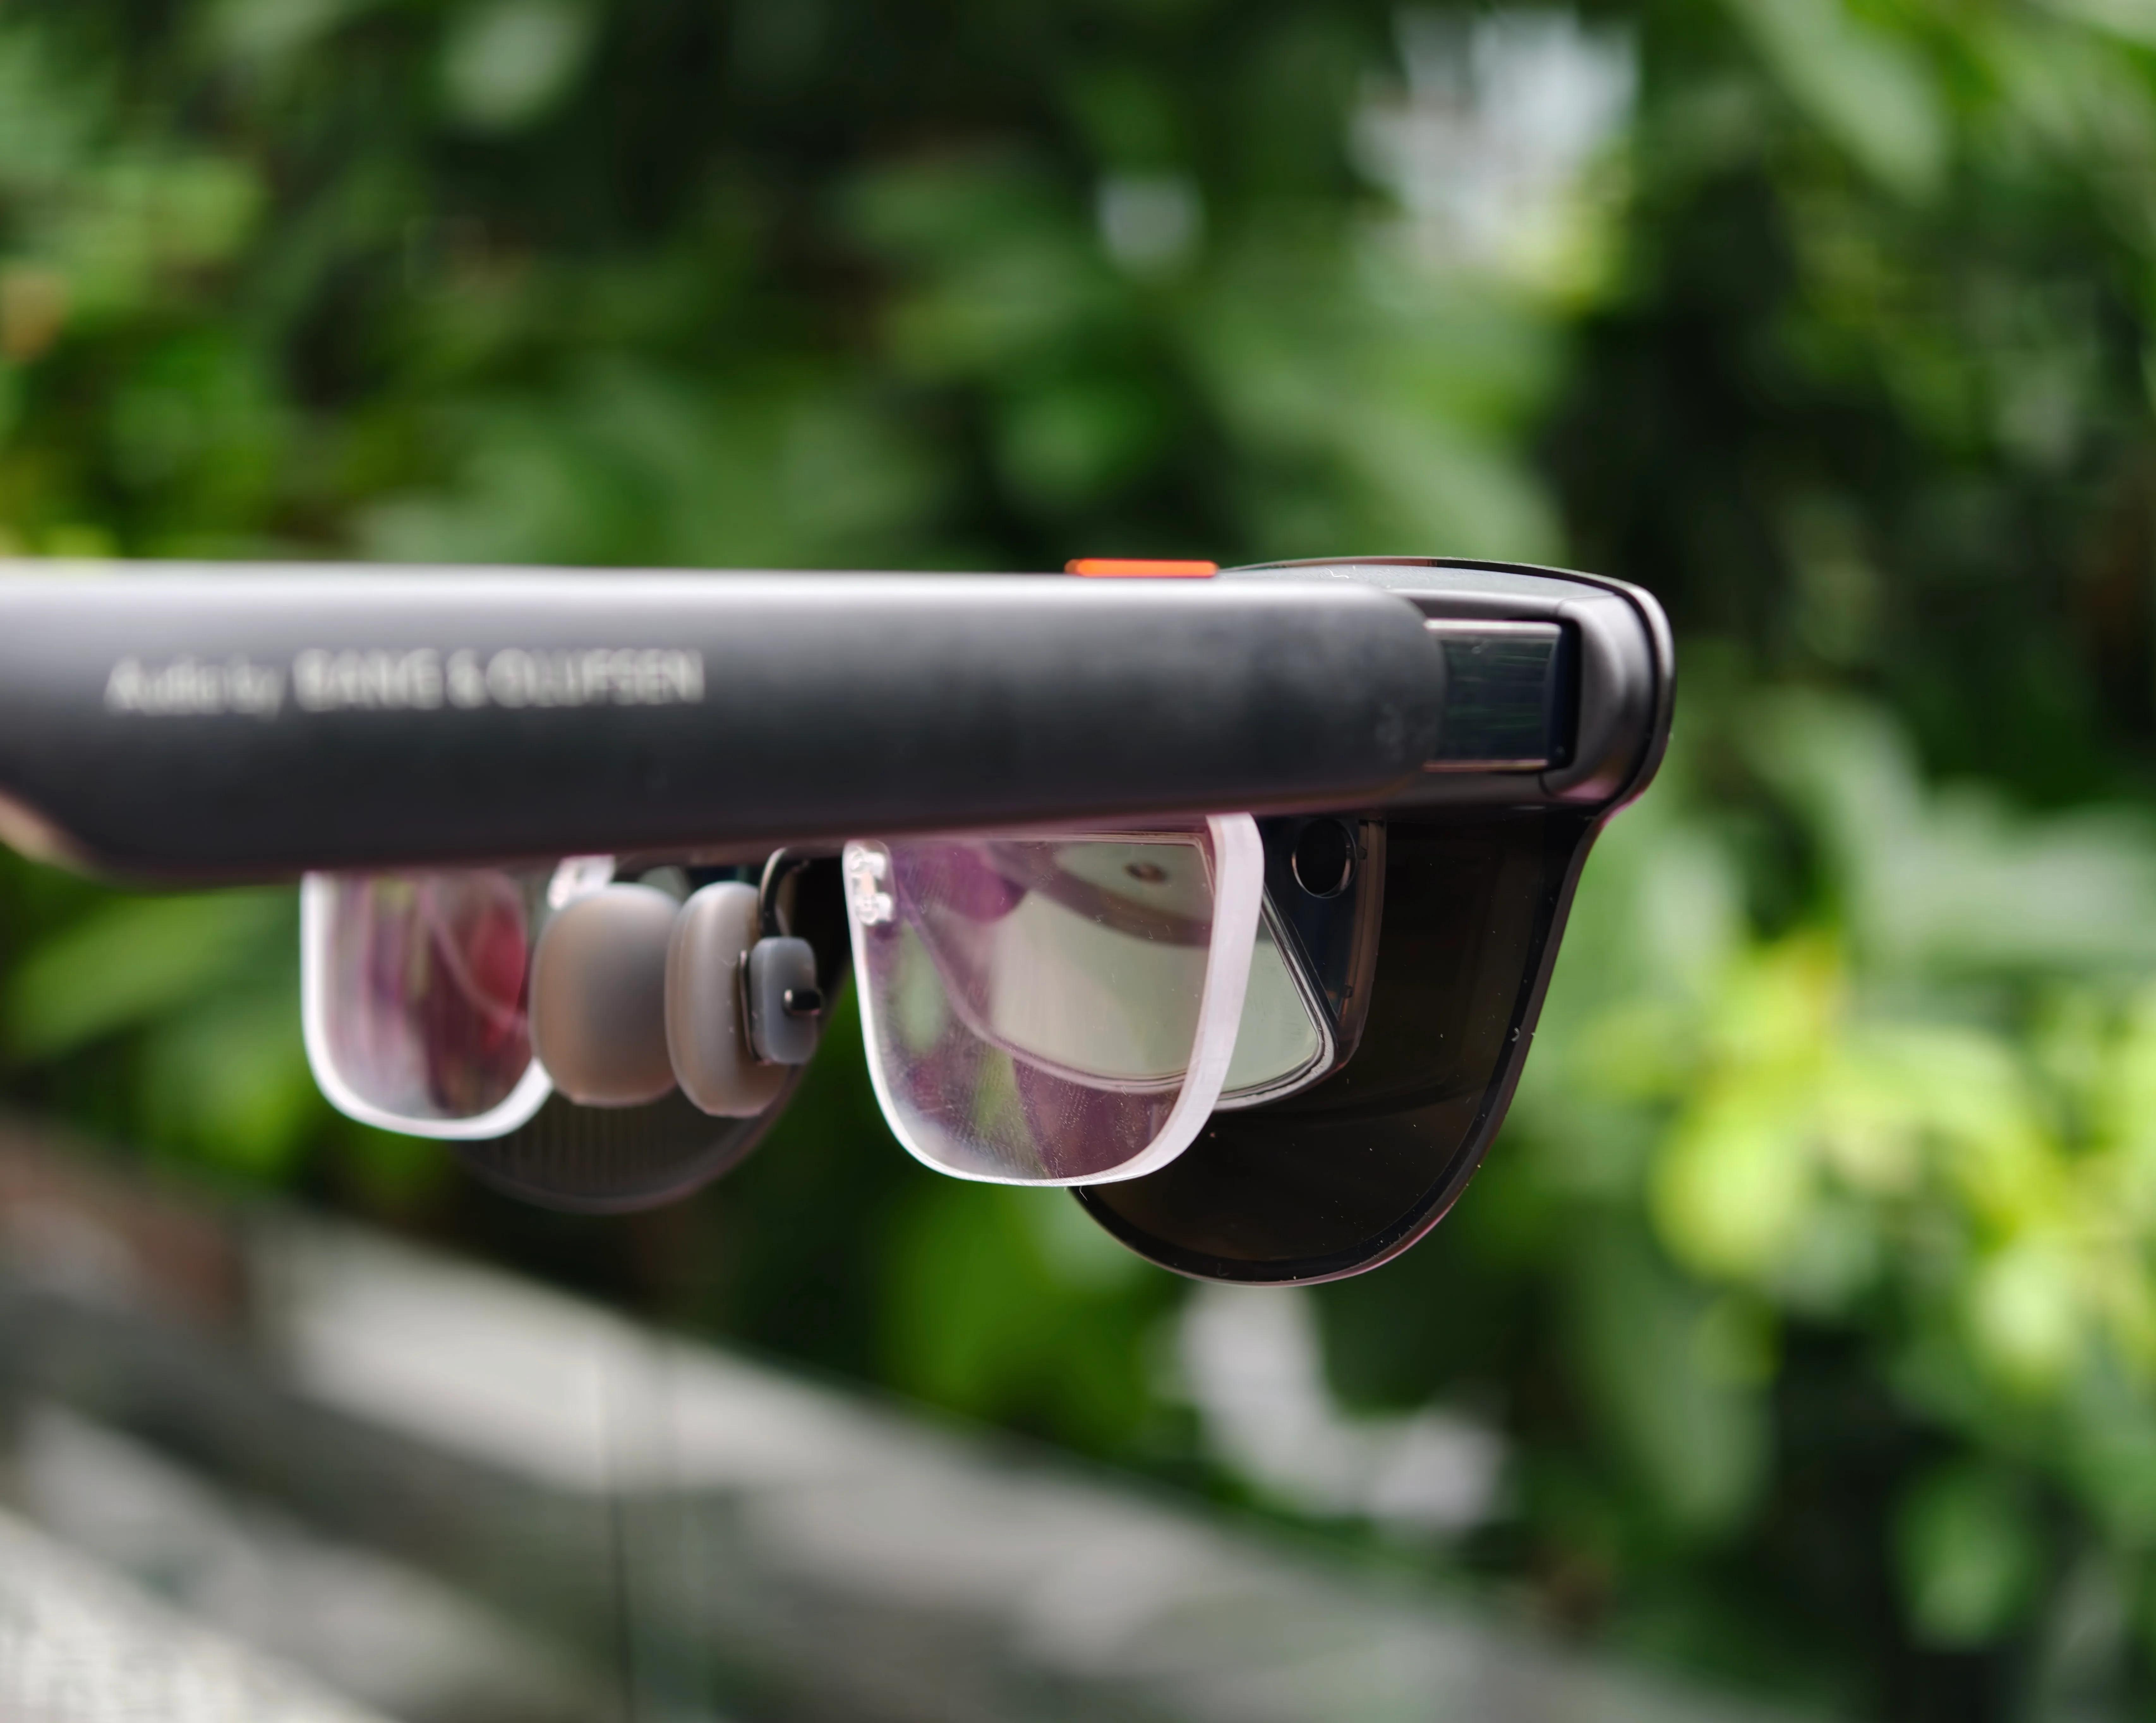
AR眼镜的核心优势在于镜片可显示图像、视频、文字等多形态内容,能够以更高效的方式向用户传达信息。以雷鸟创新GT Max为例,该设备可实现59°视场角,投射267英寸巨幕,还支持头部追踪和空间音频,让用户随时随地获得沉浸式体验;侧重AI交互的雷鸟创新iO AI眼镜则可投射33英寸屏幕,支持AI全天问答、实时提示、AI智记、翻译沟通等功能,已经成为重要的AI交互入口。
当前光波导技术已成为AR眼镜实现轻量化的主要技术路线,其中兼顾性能与量产可行性的浮雕光波导,是国内外主流品牌与微软、Meta的共同选择,雷鸟创新iO AI眼镜搭载的蓝湖光波导方案同样基于该技术,几何光波导、体全息光波导等技术也在同步迭代。随着技术升级,更轻量化、显示效果更好的AR眼镜将不断强化体验优势,在影音娱乐、办公、生活等场景的作用将持续放大,即便价格相对较高,依然展现出较强的消费吸引力。
能力融合成行业共识,多品类长期共存态势明确
在IFA2026等展会上,智能眼镜企业展出的新品