谷歌Q3营收1276亿美元,AI烧钱更猛了 ,现金流亮红灯

营收创新高却不及预期:盘后股价重挫近10%
财报显示,Alphabet第三季度总营收达到1275.77亿美元,较上年同期的1023.46亿美元增长25%,连续第13个季度实现双位数增长。然而,这一数字仍低于华尔街分析师预期的1282.2亿美元。营业利润为405.76亿美元,同比增长30%,营业利润率从上年同期的31%升至32%。
尽管营收和利润双双增长,市场却反应激烈。财报公布后,Alphabet股价在盘后交易中下跌9.79%,至293.09美元。投资者的担忧并非空穴来风:归属于普通股股东的净利润同比下降25%,从上年同期的349.79亿美元降至261.70亿美元,每股收益也从2.87美元降至2.12美元。
谷歌云收入翻倍增长:AI业务成为最大亮点
在一片忧虑声中,谷歌云业务的表现堪称惊艳。第三季度谷歌云收入达到307亿美元,同比增长103%,一年翻了一倍多;营业利润更是从上年同期的36亿美元飙升至111亿美元,增长超过两倍。这一增长直接印证了企业级AI需求的真实性——企业确实在大量购买云服务和AI基础设施,谷歌甚至将自家的TPU系统变成了一门大生意。
与此同时,AI消费级应用也在快速扩张。CEO桑达尔·皮查伊在财报电话会上透露,Gemini应用用户数已突破10亿,第一方模型API每分钟处理近320亿个Token。他重点提及Gemini 4系列前沿模型:Argon发布两周需求强劲,在开发者平台上首周使用量爬升速度达到Gemini 3的3.5倍,即便存在产能限制。
资本开支同比猛增114%:自由现金流由正转负
真正让市场神经紧绷的,是AI烧钱的速度。第三季度,Alphabet资本开支达到513.55亿美元,较上年同期的239.53亿美元增长约114%,主要投向AI算力、相关基础设施以及扩大TPU系统销售所需的库存建设。
对比现金收支可以清晰看到压力所在:当季经营活动产生现金423亿美元,但资本开支花了514亿美元,自由现金流从上季度的负59亿美元进一步扩大至负90.65亿美元,而上年同期还是正245.51亿美元。这一数字甚至低于分析师预期的负27亿美元。这已是连续第二个季度出现负自由现金流——全球最擅长创造现金的科技巨头之一,正把经营赚来的钱全部投入算力,还得额外动用资金。
长期债务飙升至1251亿美元:算力长征的融资代价
疯狂的投入必然带来债务规模的膨胀。截至第三季度末,Alphabet长期债务已升至1251.02亿美元,较2025年末的465.47亿美元大幅增加。公司维持2026年全年1950亿至2050亿美元的资本开支指引,并预计2027年资本开支还将进一步显著增长。随着AI基础设施投入持续扩大,融资需求与债务规模同步上升。
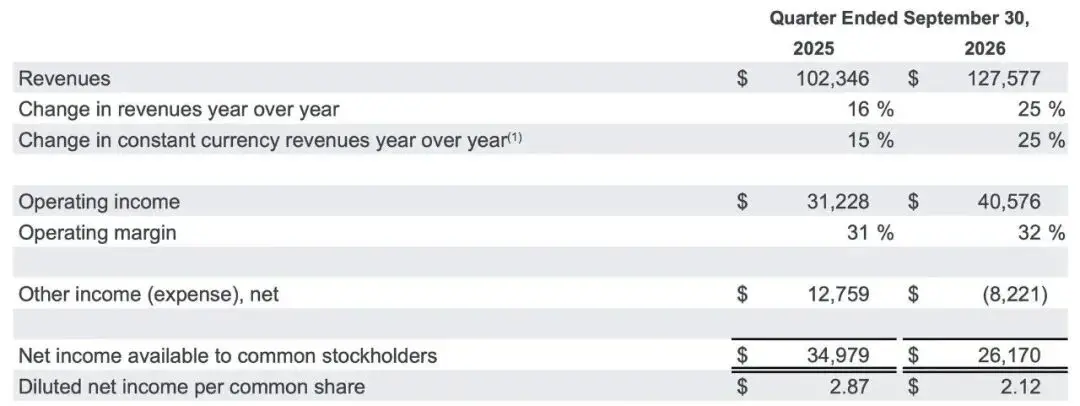
财报中还有一项数据尤其值得关注:Alphabet层面的未分配成本高达76.55亿美元,上年同期为44.67亿美元。这笔开支主要涉及集团共享的AI研发活动,包括通用AI模型开发所需的人员薪酬和技术基础设施使用成本,以及部分集团管理费用。AI研发越深入,集团层面的成本包袱就越重。
广告收入不及预期:AI重资产模式撼动传统盈利逻辑
谷歌的老本行——搜索广告——同样令人担忧。第三季度Alphabet广告收入约820亿美元,低于市场预期的834亿美元;集团总收入也未达分析师预期。一边是传统广告增长乏力,一边是AI业务投入无上限,投资人不得不重新审视这家互联网巨头的商业模式。
过去互联网公司最令人羡慕的,是软件开发完成后服务更多用户的边际成本极低。但AI截然不同:模型每回答一次问题都要消耗算力,客户需求越强,就得买更贵的芯片、建更大的机房,支付电力网络维护费用。用户增长虽是好事,却让生意变得越来越重资产。这场巨头共同押注的“算力长征”中,Alphabet展现了坚定的战略定力——问题在于,狂飙突进的AI基础设施未来能否兑现超越成本的超级红利,将决定其下一阶段估值走向。
