IDC:今年第二季度全球智能眼镜出货 354.7 万台增长 35.3%,音频、拍摄类成增长主力

国际数据公司(IDC)于9月17日发布的最新数据显示,本轮全球智能眼镜市场的增长主要由眼镜形态产品拉动,市场整体向智能化、高阶化方向调整。分品类看,音频及音频拍摄眼镜出货量为249.4万台,同比增长54%;AR/ER眼镜出货量为50.5万台,同比增长75.7%;VR/MR头显出货量为54.8万台,同比下降23.3%。累计2026年上半年,全球智能眼镜市场总出货量达711.4万台,同比增长70.5%,整体增长态势稳健。
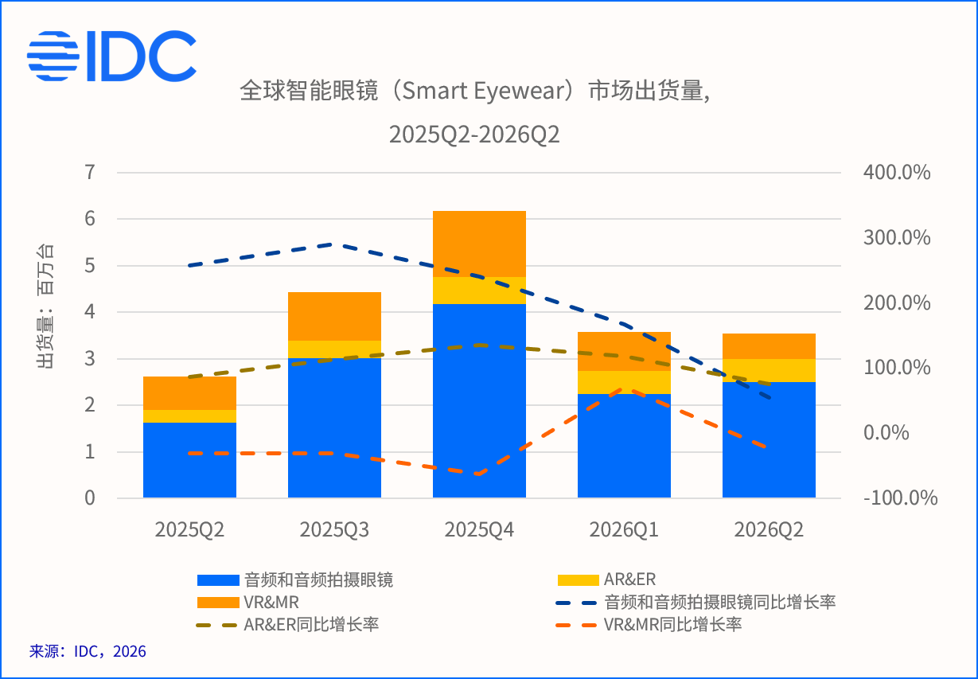
音频拍摄眼镜扛起全球增长大旗
作为当前市场渗透率最高的消费级品类,音频及音频拍摄眼镜在本轮增长中贡献核心增量。2026年第一季度全球音频和音频拍摄眼镜市场出货量已达224.8万台,同比增长167.4%,高增态势延续至二季度。从中国市场表现来看,一季度音频拍摄眼镜在整体音频类产品中的占比达43.4%,同比增长高达513.1%,支持AI大模型语音助手的新品上市节奏加快,推动产品创新活跃,市场份额进一步向具备差异化功能的头部品牌集中,小米、华为、雷鸟等TOP5品牌合计市场份额超过50%。
AR/ER细分赛道增速领跑全行业
在众多细分品类中,AR/ER眼镜以75.7%的同比增速成为二季度增长最快的赛道。2025年全球ER眼镜市场出货增长率曾回升至95.2%的高位,其中双目全彩投屏观影类眼镜领域,中国厂商以超过97%的出货份额主导全球。2026年一季度中国AR/VR市场出货量同比增长86.2%,轻量级显示眼镜逐步进入消费视野,带动AR&ER品类市场份额持续提升。当前中国厂商在AR/ER细分市场的全球出货占比已超过87%,依托成熟的消费电子供应链,能够快速将AI、光学显示等技术转化为轻量化、具备成本优势的量产产品,建立起明显的先发优势。
中国市场首次出现季度负增长
与全球市场的稳健增长不同,2026年第二季度中国智能眼镜市场出货61.1万台,同比下滑8.0%,为近年首次出现季度负增长,下滑主要受音频眼镜市场疲软影响。IDC中国分析师指出,当前中国市场纯音频眼镜产品需求开始疲软,不具备拍摄功能的产品竞争力持续下滑。不过随着下半年多家头部企业密集发布新款智能眼镜,叠加智能眼镜首次纳入国家补贴的政策利好,行业格局存在较大调整空间,整体需求表现仍值得期待。IDC预测2026年中国智能眼镜市场出货量预计达到450.8万台,同比增长77.7%,其中音频和音频拍摄眼镜出货量预计343.4万台,同比增长68.1%;AR/VR设备出货量预计107.3万台,同比增长62.1%。
行业加速向下一代交互入口演进
从长期趋势来看,AI技术赋能、供应链优化、光学方案发展以及巨头入局引领生态构建,正共同推动智能眼镜行业进入快速发展阶段。IDC预计到2029年,全球智能眼镜市场出货量将突破4000万台,中国市场五年复合增长率(2024-2029)将达到55.6%,增速位居全球首位。未来厂商的竞争焦点将转向生态协同、内容整合和场景落地等多维度较量,通过打造差异化产品矩阵、完善服务体系,以及探索“线上引流+线下体验”的O2O模式,提升用户佩戴体验和转化效率,推动智能眼镜成为下一代人机交互入口。