三季报专题:订单火热却赚不到钱?机器人产业链的一体两面

机器人产业链2026年三季报呈现出一组反差鲜明的数据:整机端订单交付和收入确认明显恢复,利润表却仍未同步转暖;零部件端则有多家公司实现利润高增。订单火热与赚钱困难同时存在,构成了这条产业链的一体两面。
机器人单季营收9.86亿元,净利润却亏1.29亿元
作为国内工业机器人整机代表性标的,机器人(300024)第三季度单季营收9.86亿元,同比增长76.6%,订单交付和收入确认明显恢复;但单季归母净利润为-1.29亿元,同比下滑101.63%。
这份财报的压力不止体现在利润端:
- 前三季度经营活动现金流净流出6.44亿元;
- 存货较上年末增长44.49%;
- 短期借款、一年内到期非流动负债同比抬升;
- 前三季度研发费用同比扩张58.15%,叠加联营企业亏损、汇兑损失扰动。
收入大幅增长,尚未同步转化为利润与正向经营现金流。这份成绩单具备较强的行业代表性:整机商业模型仍在打磨,订单回流只是第一步,交付、验收、回款和研发投入之间的平衡才是更难的部分。
宇树科技Q3净利回落17.37%,研发费用占营收19.10%
整机赛道另一组对照样本来自宇树科技(688836)。前三季度,公司实现营收18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比增长270.54%。账面利润增速亮眼,但主要来自去年同期股份支付形成的低基数效应:上年同期一次性确认大额股份支付,对应管理费用达到3.81亿元,今年前三季度管理费用回落至0.74亿元。反映主业盈利的扣非净利润为3.49亿元,同比下降18.78%。
单看第三季度,反差更加明显:
- 营收6.65亿元,同比增长69.93%;
- 归母净利润1.13亿元,同比下降17.37%;
- 研发投入1.27亿元,同比增长249.58%,占当季营收比例达到19.10%;
- 前三季度研发投入2.63亿元,同比增长191.48%,重点投向具身大模型、算力集群与新产品迭代。
利润被三方面同时挤压。第一是毛利率,宇树科技第三季度销售毛利率50.58%,较上年同期下降8.36个百分点,环比二季度下降约4个百分点;前三季度毛利率54.02%,上年同期为59.83%。产品结构从四足向人形、从整机向组件延伸,带来毛利率变化。第二是研发,具身大模型、算力和团队扩充都需要持续投入。第三是销售,前三季度销售费用2.30亿元,上年同期仅0.76亿元,公司解释与央视春晚等平台品牌推广及销售人员增加有关。
现金流也出现变化。宇树科技前三季度经营活动产生的现金流量净额1.94亿元,同比下降54.69%,公司解释为购买商品、支付职工薪酬以及销售、研发费用支出增加。订单层面,公司此前中标中国移动人形机器人采购项目,订单已进入落地阶段,为特种、商用场景拓展积累了样本。但订单签署与当期收入确认之间,仍隔着交付、调试和验收周期。
雷赛智能净利增156.1%,上游零部件把利润留在关节里
产业链的盈利主力集中在核心零部件赛道。雷赛智能(002979)第三季度营收6.61亿元,同比增长61.7%;归母净利润1.06亿元,同比增长156.1%。无框力矩电机、谐波模组等泛人形零部件实现头部客户突破。
汇川技术(300124)第三季度营收132.81亿元,同比增长19.08%;归母净利润15.89亿元,同比增长23.55%。伺服系统、无框电机业务同时受益工业自动化与人形机器人的双重需求。
从价值分布看,机器人产业链呈现“倒金字塔”结构:
- 上游核心零部件占整机成本约70%,是真正赚钱的环节;
- 中游本体光环最大,但毛利率往往只有上游零部件的一半;
- 下游集成和应用毛利率薄,但规模大。
这与传统机械装备的“微笑曲线”正好相反。人形机器人进一步放大了上游价值。高工机器人产业研究所的拆解显示,特斯拉Optimus单台价值量中,执行器系统占48.8%,其中线性执行器28.9%、旋转执行器19.9%;传感器系统占16.8%,其中六维力矩传感器独占11.2%。这意味着人形机器人一旦放量,对丝杠、力矩传感器、无框电机的拉动将是工业机器人的数倍。
上游细分环节也在加速卡位。减速器领域,谐波与RV双赛道并行;丝杠环节,五洲新春(603667)已实现批量供货,订单排至2026年,恒立液压(601100)、秦川机床(000837)、贝斯特(300580)、鼎智科技(873593)、禾川科技(688320)也已进入这一赛道。传感器环节,柯力传感(603662)的六维力矩传感器已通过华为验证,向50余家客户送样,2024年新型传感器业务增长126.4%,海外品牌ATI、Robotous仍占主导;触觉传感器方面,汉威科技(300007)独家量产柔性触觉产品,福莱新材(605488)也在推进产业化。
三花智控、拓普集团净利下滑,机器人业务还在小批量爬坡
与宇树相邻的总成环节,报表呈现另一种表情。三花智控(002050.SZ)前三季度实现营业收入252.74亿元,同比增长5.18%;归母净利润30.67亿元,同比下降5.40%。第三季度实现营业收入83.74亿元,同比增长7.82%;归母净利润10.23亿元,同比下降9.64%。
拓普集团(601689.SH)前三季度营业收入226.15亿元,同比增长8.06%;归母净利润16.62亿元,同比下降15.48%。第三季度营业收入84.16亿元,同比增长5.28%;归母净利润6.40亿元,同比下降4.78%,但环比二季度回升35.85%。
这两家总成公司的利润下滑,与机器人业务关联度很低。据接近三花智控方面人士向界面新闻表示,公司机器人业务何时能实现批量供货,还是“以客户需求为准”。拓普集团的执行器、灵巧手电机已进入小批量交付,但相关业务营收占比也很低。拓普公告提及,机器人部件产业基地首期建设基本完成;公司上半年液冷服务器、储能、机器人三类新兴热管理业务合计订单17.5亿元。
再往零件与电控环节走,分化更明显。有人利润接近翻倍,有人几乎零增长,有人增收不增利。整机、总成、零件、电控公司的三季报利润表成色并不相同。
从120家机器人产业链企业统计看,超半数约53%的企业达成营收与净利润双增;同时也有22家企业营收同比下滑,39家净利润减少,16家企业营收与净利润双下滑。埃斯顿以1984.24%的净利润增幅居前,但其中包含完成对南京工艺与南京化纤资产重组后的一次性股权重估收益;申昊科技营收增速135.97%,宇树科技55.71%;拓斯达净利润增长196.38%,凯尔达增长186.02%。另一端,新时达净利润同比-1045.81%,亿嘉和-411.88%,新松机器人-99.64%,阶段性亏损压力较大。
机器人本体企业共18家,其中11家实现营收增长,10家实现净利润增长,石头科技、拓斯达、埃夫特、凯尔达、宇树科技、申昊科技6家实现营收与净利润双增。业绩规模上,九号公司以219.43亿元营收领跑,石头科技以14.66亿元净利润居首。
订单中标不等于当期收入,特种场景先行与资本退烧
需要厘清一个行业现实:政策与央企采购释放订单,会带来阶段性增量,但订单签署、中标不等于当期确认收入。项目交付、调试验收存在周期,部分项目属于试点示范,订单规模不等同于市场化大规模复制。
当前人形机器人、四足机器人的商业化,依然处在“刚需特种场景先行,通用消费场景尚远”的阶段。在工业产线、家庭消费等通用场景,产品成本、泛化能力、运维成本仍是制约大规模普及的现实瓶颈。
资本市场的温度也在变化。2026年上半年具身智能融资规模达到934亿元,为去年同期5倍;而近两个月来,这一赛道折价转让频发、投融资热度明显回落。行业瓶颈集中体现在三个方面:
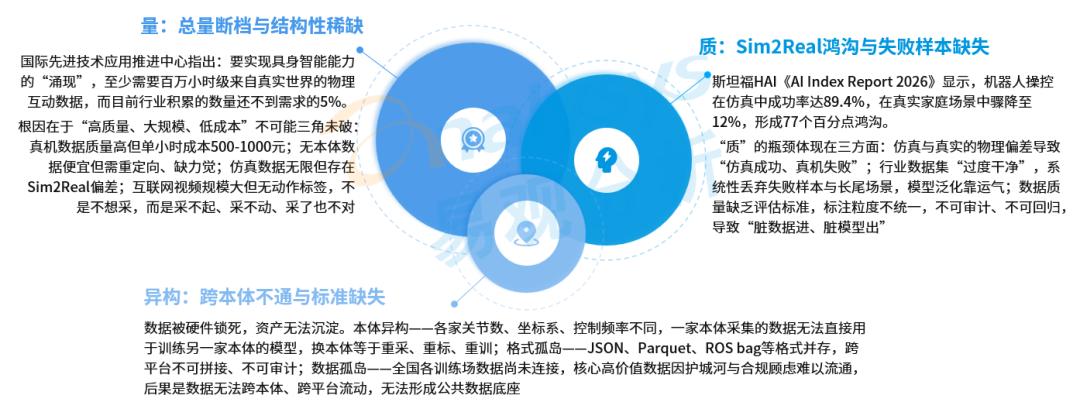
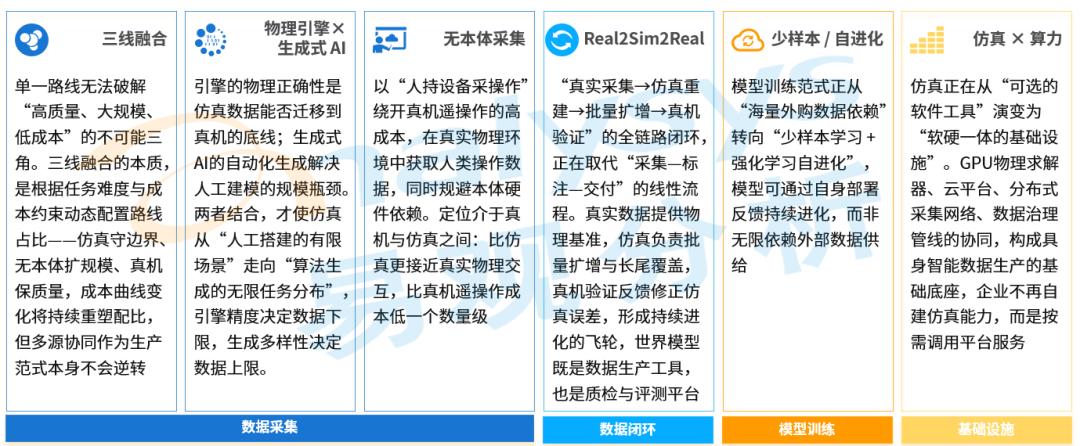
- 技术短板尚未突破。机器人产品在秀场上好用,落地就失灵;具身智能需要高质量真机数据、仿真训练和模型迭代共同推动,但真实场景数据采集成本高、标注难、分布复杂,模型泛化能力不足。
- 性价比难题未解。减速器、灵巧手、传感器等核心部件价格居高不下,整机成本高昂;相较成熟的专用自动化设备,人形机器人暂时没有不可替代的刚性需求,客户付费意愿不足。
- 收入结构脆弱。人形机器人产品销售主要依赖高校科研采购、展会展示订单,规模化商用场景尚未跑通,高估值缺乏基本面支撑。
企业层面,首要任务是从优先追求通用转向场景先行、单点突破。通用人形机器人是长期目标,但“万能机器人”不可能一步到位。企业应扎根仓储、商超、安防巡检等需求明确的专用场景,先解决真实痛点,在持续作业中积累真机交互数据,再反哺具身大模型迭代。
行业层面,需要推动核心零部件国产化持续深耕,扩大部件配套规模,依靠批量出货摊薄成本;同时加快行业标准建设,统一接口、通信协议、安全规范、评价标准,依托产业平台共建共享实训场景,减少重复研发和试错成本。
市场层面,资本市场需要调整评价标尺,区分成长溢价和泡沫溢价,接受硬科技产业循序渐进的成长节奏。人形机器人属于长周期赛道,不能依靠短期融资快速变现。
国内机器人产业仍将处在技术迭代与商业化磨合并行的周期。政策与央企采购持续打开场景入口,但通用人形机器人距离大规模市场化普及仍有不少现实障碍。零部件国产替代的红利仍有望释放,整机企业则需要持续平衡研发投入、订单交付与现金流安全。未来行业增长不会是线性爆发,技术落地节奏、下游真实需求兑现程度,将成为决定企业发展分化的核心变量
