一边PPT融百亿,一边账上只剩两百万:2026年创投圈最残酷的对照实验

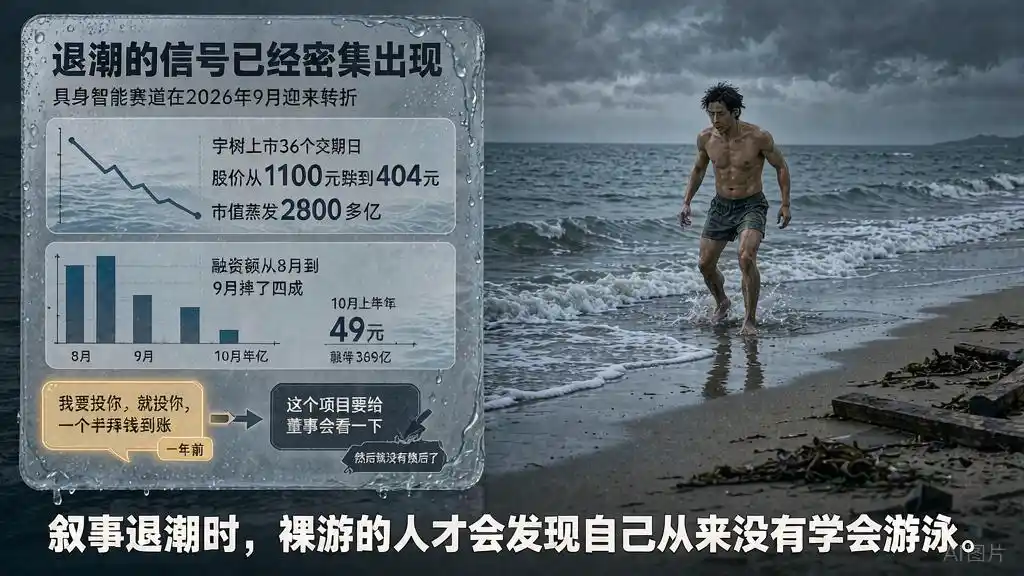
2026年的创投圈,正在同时上演两种截然相反的叙事。一边是硅谷对“叙事”的定价,已经到了不需要产品、不需要收入的地步;另一边,一些真正穿越周期的公司,先证明技术路线能长出收入,估值才跟上来。更残酷的是,当叙事退潮,裸泳的人才会发现自己从来没有学会游泳。
119家Neolab卷走943亿美元,产品没上线估值先到120亿
据硅谷VC Leonis Capital统计,自2024年以来,119家所谓的“Neolab”拿走了943亿美元融资。这类公司由顶级AI研究者创立,规模不大,故事很大,其中大多数尚未产生收入,一些甚至还没有产品。
最典型的案例是Thinking Machines。它在没有任何产品发布时,就以120亿美元估值融到了20亿美元。投资人给出的逻辑是:先聚集人才、算力和资本,产品和市场的事“之后再说”。
这套逻辑把“叙事”推到了定价中心:
- 产品可以晚点有,收入可以更晚有;
- 人才密度、算力储备、资本阵容先决定估值;
- 市场愿意为“未来可能是什么”支付今天的钱。
但问题也埋在这里。当融资不需要收入验证,估值就不再是结果的刻度,而是故事的放大器。一旦窗口收紧,最先被重估的,往往也是这类最依赖叙事支撑的资产。
宇树36个交易日蒸发2800亿,赛道单月融资从339亿跌到49亿
退潮的信号已经密集出现。具身智能赛道在2026年9月迎来转折:宇树上市36个交易日,股价从1100元跌到404元,市值蒸发2800多亿。
融资端同步降温。赛道路融资额从8月到9月掉了四成,10月上半月只剩49亿元——而巅峰时一个月是339亿元。对比之下,这不是简单的增速放缓,而是资金对整个赛道的定价方式发生了逆转。
更耐人寻味的是投资人态度的变化。一位以激进著称的投资人,一年前看项目不调研,“我要投你,就投了,一个礼拜钱到账”;如今的标准话术变成了“这个项目要给董事会看一下”,然后就没有然后了。
从“一个礼拜到账”到“给董事会看一下”,中间隔着的不是流程,而是叙事退潮后的风险重估。风口上,PPT可以跑得比产品快;风口过后,账上的现金、真实的客户和可持续的收入,才会重新变成硬通货。
影眸账上只剩两百万,八成收入却来自海外
真正穿越周期的公司,走的是另一条路。影眸科技是一支60人左右的年轻团队,做3D生成大模型。最困难的时候,公司账上只剩一两百万元现金。
这个数字放在2026年的创投叙事里,几乎可以忽略不计。但影眸没有转头去追“2D升维”的捷径,而是死磕“3D原生”这条更难的路。
它拿到的结果很具体:
- 近八成收入来自海外市场;
- B端客户收入超过同赛道所有公司总和;
- 年度经常性收入(ARR)达到数千万美元;
- 成为黄仁勋CES主题演讲里唯一提到的3D生成初创公司。
影眸没有先讲一个百亿故事再去寻找收入。它先证明了那条技术路线能长出真实的收入,然后估值才跟了上来。账上只剩两百万的时候,它没有更多钱去包装叙事,只能把产品、客户和收入一寸一寸做出来。
这正是2026年创投圈最残酷的对照实验:一边是PPT融百亿,一边是账上只剩两百万;一边先定价“未来”,一边先验证“现在”。当潮水退去,前者要面对董事会,后者已经拿到了海外客户的账单。
DeepSeek把10亿美元ARR摆上桌,1000亿融资仍要排队
大额融资并没有消失,但钱流向谁、以什么价格流入,正在变得挑剔。10月13日,据《财经》杂志报道,多位参与交易的人士透露,大模型公司DeepSeek将在近期完成最新一轮融资,融资金额从此前计划的500亿元增至约1000亿元。这是DeepSeek的第二轮融资,不到半个月拟融资金额翻了一倍。其中,新老股东的拟投资金额约各占一半。
融资规模翻倍未影响整体估值,目前DeepSeek的投前估值仍为约5000亿元。从500亿到1000亿,认购热情推动融资规模翻倍,DeepSeek正在以一种罕见的姿态完成融资:它不缺钱,但市场上的钱在排队等它接。
更值得关注的是收入质量。2026年前七个月,DeepSeek收入约为4.75亿元,已是2025年全年收入的约十倍,同期API接口业务毛利率高达82.9%,综合毛利率为44.6%。同期净亏损约7.15亿元,较2025年全年9.35亿元的亏损明显收窄。
这意味着DeepSeek的收入模型不是“烧钱换规模”,而是在低价策略建立起市场壁垒之后,通过逐步提价将技术优势转化为利润空间。截至目前,DeepSeek的收入几乎全部来自模型API调用收费,其广受欢迎的对话机器人App仍保持免费且无广告,尚未产生直接收入。换句话说,10亿美元的ARR是在尚未激活C端变现的情况下实现的。
融资规模翻倍而估值不变,这一组合本身就是一种定价信号。按5000亿元投前估值和10亿美元ARR计算,DeepSeek的P/ARR约为70倍。作为对比,Anthropic的估值约9650亿美元、ARR约650亿美元,对应P/ARR约15倍。Rhodium Group的报告估算,OpenAI的P/ARR约34倍,Anthropic约21倍,而DeepSeek约为163倍。
DeepSeek的融资节奏也在同步推进IPO筹备。9月21日,原高瓴创投合伙人严文韬正式入职出任CFO,终结了公司成立三年来CFO岗位的空缺。9月9日,路透社援引知情人士消息称,DeepSeek已经与中信证券接触,正筹备在上海证券交易所科创板上市,并计划今年启动相关流程。8月26日,《南华早报》也曾报道,DeepSeek在为潜在IPO做准备,最早可能在2026年底提交申请,并以2027年上市为目标。
在算力端,梁文锋此前曾向投资者透露,公司把70%以上算力分配给模型训练,留给已有模型推理运行的算力不足30%。轻量化模型可在游戏显卡上稳定运行,这一策略在缓解推理算力紧张的同时,也降低了推理环节对高端芯片的依赖。在训练端,DeepSeek正加速向国产芯片迁移,内蒙古数据中心的大规模部署正是这一迁移的具体落地。
产业资本把话挑明:实验室自洽不算数,真实场景跑起来才算
2026年的投资人不再只问“故事有多大”,而是反复回到同一个问题:谁能真正拿这个事赚到钱。
在每日互动创始人、董事长方毅主持的《播客Live:科技公司的快与慢》中,昆仑万维董事长兼CEO方汉、联想集团副总裁兼联想创投合伙人林林、愉悦资本创始及执行合伙人刘二海围绕技术迭代加速背景下,科技公司究竟应该“快”还是“慢”展开讨论。现场给出的判断很直接:
- “看准赛道,耐心等窗口;窗口一到,就要全力投入。”
- “没有公司不想快,很多时候是市场和自身能力让你快不起来。”
- “要最小代价的快,方向对、技术底盘够厚,再埋头快跑。”
在摩根大通大中华区科技及创新经济业务董事总经理晏楠主持的《AI浪潮下的创新与投资新范式》中,元禾原点管理合伙人费建江、峰瑞资本创始合伙人李丰、北汽产投党委书记兼总经理刘培龙也从早期投资与产业资本的不同视角,讨论AI时代究竟该投什么、怎么看、什么时候出手。
他们的判断同样在收敛:
- “这一波AI投资,我们最想找到的,还是能够真正带来基金回报的项目。”
- “AI新名词很多,但最终还是要回到一个问题:谁能真正拿这个事赚到钱。”
- “实验室里的自洽还不够,下一阶段更重要的是能不能在真实场景里跑起来。”
产业资本的价值也变得更加具体:资金和订单只是起点,更重要的是向企业开放真实场景、供应链、客户资源,并帮助产品在产业一线持续验证、迭代和落地。对被投企业来说,产业资本最重要的价值不是钱,也不只是订单,而是背后的产业生态。创业者不用过度包装,做好自己,把产品能力和真实产业需求匹配起来更重要。
这与影眸的路径形成了呼应:账上只剩两百万时,它没有更多资源去讲一个百亿故事,只能把3D原生技术放进海外客户的真实场景里,让收入替自己说话。也与DeepSeek的融资形成另一层对照:钱可以排队,但排队的前提是ARR、毛利率和亏损收窄已经摆上了桌面。
赫拉利在《人类简史》中反复追问的一个问题是:人类从“想象”中获得了力量,但最终要回到“真实”中接受检验。2026年的创投圈,从不缺会讲故事的人。缺的是那些讲完故事之后,愿意低下头把产品做出来、把收入做出来、把那条从“虚构”通往“真实”的路一寸一寸铺出来的人。
